
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Registro de empresa en Hungría llave en mano: preparamos los documentos, registramos la Kft, obtenemos los números fiscales, le ayudamos con la cuenta bancaria y llevamos la contabilidad.
Desde 2012 · más de 50 jurisdicciones · impuesto de sociedades del 9 % · registro electrónico a través de abogado
Ver el vídeo (en inglés): capítulos y resumen · 1:16
En resumen
Elija la situación más parecida a la suya: en pocas líneas, la ruta y el primer paso.
Registramos una Kft con un único socio, elegimos el régimen fiscal (impuesto de sociedades general o KIVA) y organizamos la facturación a clientes dentro y fuera de la UE.
Ejemplo. Un desarrollador de Ucrania trabaja para un cliente en Alemania. Registramos la Kft, obtenemos el número fiscal y el número de IVA intracomunitario, abrimos la cuenta y el contable da de alta la empresa y prepara las primeras facturas al cliente.
Hablar de este caso →Una Kft con número de IVA intracomunitario húngaro puede trabajar con proveedores y compradores dentro de la UE. Comprobamos de antemano qué permisos requiere la mercancía.
Ejemplo. Una empresa de Ucrania suministra recambios a compradores en Polonia y Austria. Registramos la Kft, tramitamos el número de IVA intracomunitario y acordamos con el contable la documentación de las entregas intracomunitarias.
Hablar de este caso →El banco abre la cuenta de la empresa tras revisar a los propietarios y la actividad. Preparamos el expediente según los requisitos del banco: descripción del negocio, contratos, origen de los fondos.
Ejemplo. Una consultora cobra de clientes de la UE. Tras registrar la Kft, reunimos para el banco un expediente con contratos y extractos y preparamos al administrador para la entrevista con el banco.
Hablar de este caso →Para el directivo de una empresa procedente de un país de fuera de la UE, la ley prevé un permiso de residencia específico. Tiene requisitos para la empresa y un límite de duración, por eso revisamos las condiciones antes del registro.
Ejemplo. El dueño de una pequeña agencia de Ucrania quiere vivir en Budapest. Registramos la Kft, cotejamos los requisitos del permiso de residencia y preparamos con antelación los documentos de la empresa que exigirá la solicitud.
Hablar de este caso →Recibimos la contabilidad del contable anterior, revisamos deudas y plazos y a partir de ahí llevamos nosotros las declaraciones.
Ejemplo. La Kft se registró hace dos años y el contable dejó de responder. Solicitamos los datos del área fiscal en línea, reconstruimos la contabilidad y presentamos las declaraciones atrasadas.
Hablar de este caso →Comparamos impuestos, plazos y requisitos bancarios para su modelo de negocio y le recomendamos una opción, con sus motivos.
Ejemplo. Un fundador duda entre Hungría, Polonia y Rumanía para un e-commerce. Calculamos la carga fiscal en los tres países con su facturación y recomendamos uno.
Hablar de este caso →Acompañamos a la empresa desde la forma jurídica hasta las primeras declaraciones. Usted firma y pasa la verificación del banco; el resto lo hacemos nosotros.

Una Kft lleva contabilidad completa por partida doble. Si la facturación supera los 20 millones de HUF al año, la ley exige que un contable habilitado (mérlegképes könyvelő) dirija la contabilidad y elabore las cuentas anuales; las firma el administrador. Por eso trabajamos con colaboradores húngaros y respondemos ante usted del resultado.
La auditoría es obligatoria si, de media en los dos ejercicios anteriores, la facturación supera los 600 millones de HUF o la plantilla supera las 50 personas; para una empresa nueva se toman las cifras previstas. La mayoría de las Kft pequeñas no la necesitan.
Si la empresa ya está operando, recibimos la contabilidad del contable anterior. Primero comprobamos qué declaraciones se han presentado y si hay deudas.
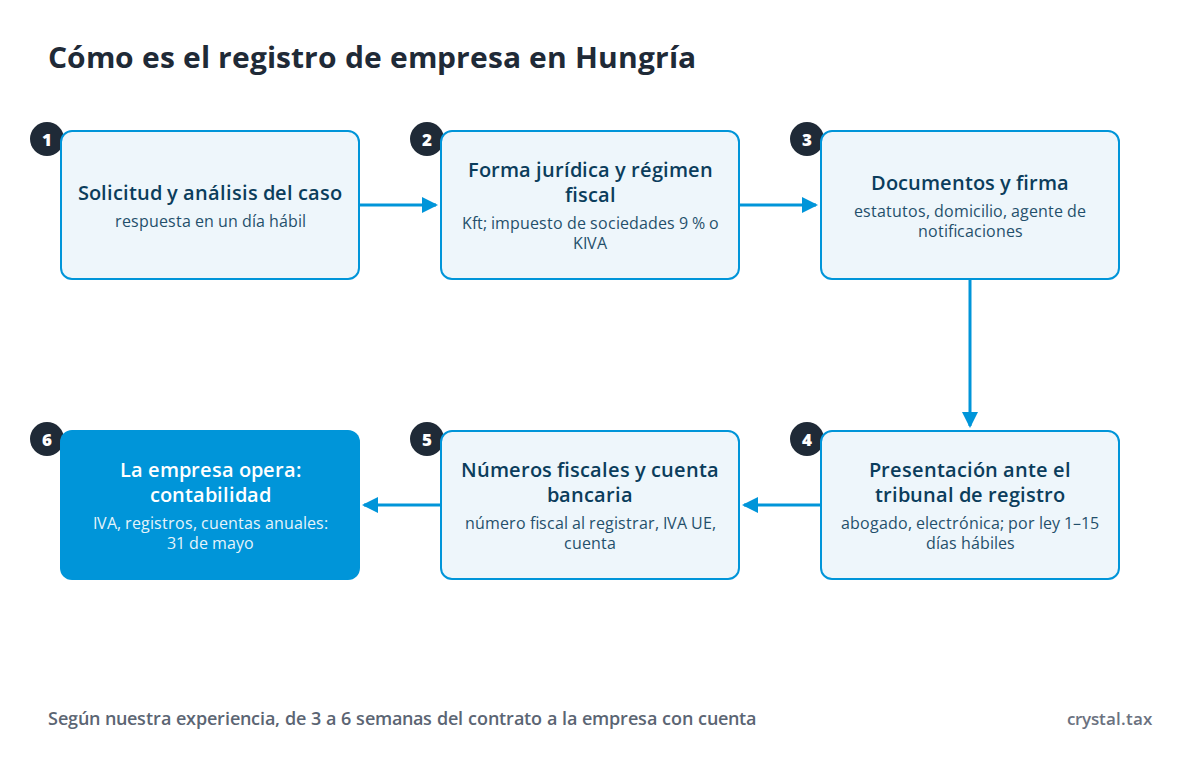
Según nuestra experiencia, del contrato a la empresa registrada suelen pasar de 2 a 3 semanas, y con la cuenta bancaria, de 3 a 6 semanas. El plazo depende de la rapidez con que estén listos los documentos de los socios fundadores, del banco, de los organismos públicos y de causas de fuerza mayor.
Los plazos oficiales cuentan desde que la solicitud está completa. La NAV hace la verificación fiscal en 1 día hábil, o en un máximo de 8 días hábiles si necesita una comprobación adicional. Después, el tribunal resuelve en 1 día hábil en el procedimiento simplificado con estatutos tipo y en un máximo de 15 días hábiles en el ordinario. En la práctica, lo que más tiempo lleva es la firma de documentos en el extranjero y la verificación del banco.
El precio se fija para cada caso. El registro de una Kft está exento de tasas estatales, así que el precio lo forman el trabajo del abogado, el domicilio social, el agente para notificaciones y nuestro trabajo. Depende de cuatro factores: cuántos socios hay y dónde residen, si necesita número de IVA intracomunitario y cuenta bancaria, qué volumen de contabilidad tiene y si hay empleados.
Trabajamos con contrato, factura y acta. La contabilidad se presupuesta aparte, según el volumen de operaciones.
Describa su caso en dos o tres frases: le daremos precio y plazos en un día hábil.
El registro es el primer paso. Después, la empresa necesita cuenta bancaria, números fiscales y declaraciones en plazo. Nuestros clientes nos confían toda la cadena:
Llevamos catorce años registrando empresas, abriendo cuentas y gestionando asuntos fiscales en más de 50 jurisdicciones. Conocemos los requisitos de registros, bancos y administraciones tributarias por nuestros propios expedientes.
Un solo equipo acompaña a la empresa desde la elección de la forma jurídica hasta las primeras declaraciones. Los abogados y contables de Crystal Tax trabajan junto con colaboradores locales, así que usted se ahorra buscar proveedores uno por uno.
Respondemos a los requerimientos del tribunal, de Hacienda y del banco, y corregimos los documentos sin coste adicional hasta que la empresa empiece a operar. Donde la ley exige un abogado o contable local, contamos con un colaborador, y ante usted respondemos nosotros.
La mayoría de nuestros clientes son empresarios y profesionales de IT ucranianos. Sabemos qué documentos les suelen pedir los bancos y cómo acreditar el origen de los fondos.
El alcance del trabajo, los plazos y la confidencialidad quedan fijados en el contrato. Sus datos y los de su empresa los revelamos exactamente en la medida que exigen el tribunal, el banco y Hacienda.
El registro de empresa en Hungría tiene seis etapas, y nos encargamos de todas.
Para empezar bastan las copias escaneadas; los originales y la legitimación harán falta en la fase de firma:
La lista completa depende del banco y de la composición de los socios. Tras su solicitud le enviaremos la lista para su caso.
Principales impuestos de una Kft en 2026:
| Impuesto | Tipo | Comentario |
|---|---|---|
| Impuesto de sociedades (TAO) | 9 % | Declaración hasta el 31 de mayo del año siguiente |
| Impuesto de pequeñas empresas (KIVA) | 10 % | Sustituye al impuesto de sociedades y al impuesto social; para empresas de hasta 100 empleados con facturación y balance de hasta 6000 millones de HUF |
| IVA (ÁFA) | 27 % | Tipo general; hay tipos reducidos para ciertos bienes y servicios |
| Impuesto local sobre actividades económicas (HIPA) | hasta el 2 % | El tipo lo fija el municipio |
| Impuesto social del empleador (SZOCHO) | 13 % | Sobre el salario de los empleados |
| Cotizaciones e impuesto del trabajador | 18,5 % + 15 % | Se retienen del salario |
| Dividendos a personas físicas | 15 % | Para un residente en Hungría se añade el impuesto social del 13 % hasta un límite anual. Para un residente en Ucrania, el convenio limita el impuesto en Hungría al 15 %. Sobre los dividendos pagados a un socio que es empresa extranjera, Hungría no practica retención en origen |
Los tipos se han verificado en fuentes oficiales en la fecha indicada al final de la página. Antes de decidir, los contrastamos con su situación: el régimen fiscal se elige según el modelo de negocio.
Los no residentes suelen elegir la Kft: la responsabilidad de los socios se limita a su aportación, y una sola persona puede ser a la vez socio único y administrador.
| Forma | Capital mínimo | Para qué |
|---|---|---|
| Kft (korlátolt felelősségű társaság) | 3 millones de HUF | Pymes, IT, comercio, holding |
| Zrt (sociedad anónima cerrada) | 5 millones de HUF | Grandes proyectos y captación de inversores |
| Sucursal de empresa extranjera | sin mínimo | Operar en nombre de una empresa extranjera ya existente |
El registro de la empresa por sí solo no da derecho de residencia. Para un nacional de un país de fuera de la UE y del EEE que dirige una empresa, incluida la suya propia, la ley de extranjería prevé un permiso de residencia por cuenta propia (vendég-önfoglalkoztatás).
El permiso se concede por hasta un año y se prorroga por hasta dos años más, dentro de un máximo de tres años desde la primera concesión; después se puede presentar una nueva solicitud en Hungría. La empresa debe cumplir requisitos: durante al menos seis meses trabajan en ella a jornada completa un mínimo de cinco nacionales de Hungría o del EEE, o bien la presencia del directivo es necesaria para su funcionamiento; además, la empresa no debe tener deudas tributarias. Revisamos las condiciones antes del registro y preparamos la solicitud con colaboradores especializados en migración.
Describa su caso en el formulario o escríbanos por mensajería: a qué se dedicará la empresa, quiénes son los socios, si necesita cuenta y contabilidad. En un día hábil le responderemos con la ruta, los plazos y el precio.
Ptk. — Código Civil de Hungría, 3:161–3:163 (capital de la Kft), 3:212 (capital de la Zrt); Ctv. — ley de registro de empresas 2006. évi V. (abogado, plazos del tribunal, agente); Tao. — ley del impuesto de sociedades, § 19 (tipo), § 27 derogado (sin impuesto sobre dividendos a empresas); Katv. — ley de la KIVA, § 16, 21; Áfa tv. — ley del IVA, § 82; Htv. — ley de impuestos locales, § 40; Art. — ley de procedimiento tributario (número fiscal, plazos de declaración); Itv. — ley de tasas, § 45; Számv. tv. — ley de contabilidad, § 151–155; Szocho tv. — impuesto social del 13 %; Tbj. — cotizaciones del trabajador del 18,5 %; Szja tv. — impuesto sobre la renta del 15 %, dividendos; Dáptv. 2023. évi CIII, § 26 — dirección electrónica oficial; Pmt. 2017. évi LIII, § 7 — identificación del cliente por el banco; 2021. évi XLIII, § 7 — registro de titulares reales; 1997. évi CXXXII — ley de sucursales de empresas extranjeras; Ley 2023. évi XC. de extranjería y OIF: permiso vendég-önfoglalkoztatás; Convenio Ucrania–Hungría para evitar la doble imposición, art. 10. Verificado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp