
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Constituir una empresa en el extranjero llave en mano: elegimos el país según sus clientes e impuestos, registramos la sociedad, la preparamos para el banco y llevamos sus obligaciones, incluido el informe de SEC en Ucrania para residentes fiscales ucranianos.
Desde 2012 · más de 50 jurisdicciones · sociedad, cuenta, contabilidad y SEC en un solo equipo · llamada gratuita de 10 minutos
En resumen
Once países donde nuestros clientes abren sociedad con más frecuencia; cada uno tiene su propia página con impuestos, plazos y documentos.
En total trabajamos en más de 50 jurisdicciones. Si le interesa Europa en conjunto, consulte el catálogo constituir una empresa en Europa; una estructura con holding conviene empezarla con una consulta gratuita sobre estructura internacional.
Seis situaciones con las que nos llegan con más frecuencia y la ruta que solemos proponer.
Revisamos contratos, divisa de cobro y residencia del propietario. Lo más habitual es una LTD en el Reino Unido, una sp. z o.o. polaca o una LLC en EE. UU.
Ejemplo. Un equipo de desarrolladores de Leópolis trabaja con clientes en Alemania como empresarios individuales ucranianos (FOP). En este caso registramos una sociedad en la UE, abrimos una cuenta en euros y preparamos el informe de SEC.
Hablar de este caso →Registramos la LLC, obtenemos el EIN y preparamos la documentación para el servicio de pagos. El formulario 5472 y los impuestos estatales quedan en el calendario desde el primer día.
Ejemplo. Una tienda de artículos para el hogar sale a Amazon US: abrimos una LLC en Wyoming y cada año llevamos la contabilidad y el informe al IRS.
Hablar de este caso →Unimos la elección del país con la ruta migratoria: en los EAU la sociedad da visado de inversor; en la UE revisamos las condiciones del permiso de residencia para el propietario del negocio.
Ejemplo. Un emprendedor se traslada con su familia a Dubái: sociedad en una free zone, visado de inversor, Emirates ID y cuenta en un banco local.
Hablar de este caso →Hace falta una sociedad con número de IVA de la UE y una cadena de suministro clara. Elegimos el país según almacén, compradores y logística, normalmente Polonia, Rumanía o Bulgaria.
Ejemplo. Un fabricante de muebles abre una sociedad en Polonia, la da de alta en el IVA y vende a compradores de la UE desde un almacén cerca de la frontera.
Hablar de este caso →Revisamos los requisitos del fondo y montamos la estructura para la ronda y las opciones del equipo: Delaware C-Corp para fondos de EE. UU., holding en la UE o en el Reino Unido para inversores europeos.
Ejemplo. Un equipo SaaS, antes de la ronda semilla, traspasa la propiedad intelectual y las participaciones a una corporation de Delaware y mantiene la sociedad ucraniana como sociedad de servicios.
Hablar de este caso →Revisamos el registro, la situación fiscal y las obligaciones, subsanamos lo pendiente y asumimos la gestión de la sociedad junto con la SEC en Ucrania.
Ejemplo. Una LTD británica no ha presentado el confirmation statement y el director no ha superado la verificación de identidad: presentamos el documento, hacemos la verificación y fijamos los plazos en el calendario.
Hablar de este caso →Constituir una empresa en el extranjero llave en mano cubre todo el camino, desde la elección del país hasta las primeras cuentas presentadas: usted recibe una sociedad operativa con números fiscales, preparada para el banco, y un calendario de obligaciones en dos países.

Cuando el negocio necesita contratos, una licencia o cambios societarios después del registro, añadimos el asesoramiento jurídico para negocios internacionales. Las licencias las tramitamos con socios, y la responsabilidad ante usted es nuestra.
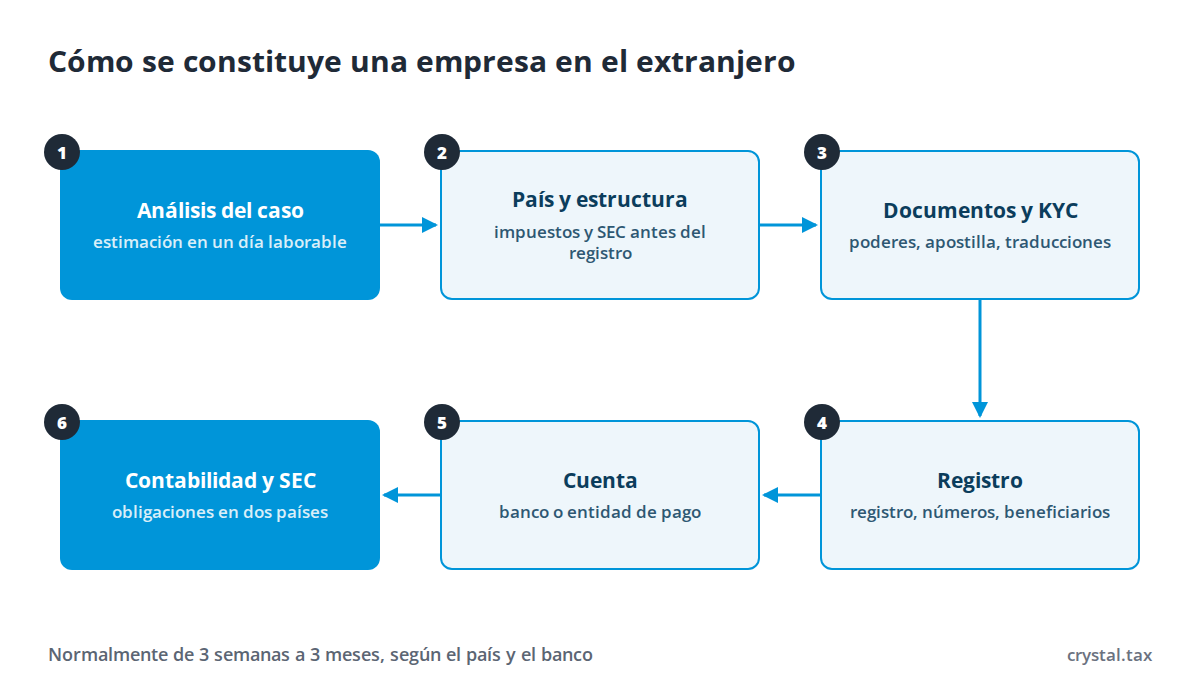
Normalmente, según nuestra experiencia, abrir una empresa en el extranjero lleva de 1 a 6 semanas, y el arranque completo con cuenta y números fiscales, de 3 semanas a 3 meses. El plazo depende del caso, de los detalles, del trabajo de los organismos públicos y de causas de fuerza mayor.
| País | Registro de la sociedad | Con cuenta y números fiscales |
|---|---|---|
| Reino Unido | 1–2 semanas con verificación y domicilio | 3–8 semanas |
| EE. UU. | 2–5 semanas junto con el EIN | cuenta tras el EIN, el plazo lo marca el banco o la fintech |
| EAU | licencia en 1–3 semanas | 1,5–3 meses con visado, Emirates ID y cuenta |
| Polonia | 3–5 semanas hasta la inscripción en el KRS | 1,5–3 meses con IVA y cuenta |
| Hungría | 2–3 semanas | 3–6 semanas |
| Rumanía | 1–2 semanas | 3–6 semanas con cuenta en Rumanía |
| Bulgaria | 2–4 semanas desde la recepción de los documentos | otras 2–8 semanas para la cuenta y el IVA |
| Italia | 3–6 semanas con partita IVA | 6–12 semanas |
| Canadá | 1–2 semanas con business number | 4–10 semanas |
| Panamá | 1–3 semanas tras la revisión de los socios | 1–3 meses |
| Kenia | 2–4 semanas con KRA PIN | 1–3 meses |
Los plazos oficiales de los registros solo cubren el examen de una solicitud completa. No incluyen poderes, apostilla y traducciones, la verificación de los directores, la revisión del banco ni las respuestas a los requerimientos de compliance. Si necesita la sociedad para una fecha concreta, por ejemplo la firma de un contrato, díganoslo al inicio: elegiremos el país y el orden de los pasos según esa fecha.
El coste de crear una sociedad en el extranjero lo calculamos para cada caso: depende del país, de la estructura y del alcance de la gestión posterior al registro.
Le damos una estimación en un día laborable tras una breve descripción del caso. Trabajamos con contrato, en el que fijamos el alcance del trabajo y los plazos por etapas.
Constituir una empresa en otro país implica decenas de detalles en el registro, el banco y la administración tributaria, y los clientes nos los confían por cinco motivos.
Llevamos catorce años constituyendo sociedades, abriendo cuentas y gestionando cuestiones fiscales y migratorias en más de 50 jurisdicciones. Conocemos los requisitos de registros, bancos y administraciones tributarias por nuestros propios expedientes.
Llevamos nosotros la correspondencia con el registro, la administración tributaria, el banco y la autoridad migratoria y respondemos a sus requerimientos. De usted necesitamos documentos y decisiones.
Las observaciones del registro, la administración tributaria, el banco o la autoridad migratoria las resolvemos sin coste adicional hasta que la sociedad esté operativa.
Sociedad, cuenta, contabilidad, impuestos, incluida la SEC ucraniana, y migración las llevan los abogados y contables de Crystal Tax junto con socios locales. No necesita buscar otros proveedores.
El alcance del trabajo, los plazos y la confidencialidad constan en el contrato. Los datos sobre usted y la sociedad los facilitamos solo en la medida que exige el procedimiento.
El trabajo se hace en seis etapas: de usted necesitamos documentos y decisiones, el resto lo hacemos nosotros.
Para constituir una empresa en el extranjero necesitamos de cada propietario y director el pasaporte, un justificante de domicilio y datos sobre el origen de los fondos, y de la futura sociedad, una descripción del negocio.
Algunos países piden lo suyo: el codice fiscale del socio en Italia, el KRA PIN del director en Kenia, la verificación de identidad en Companies House en el Reino Unido. Las traducciones, la apostilla y la legalización las organizamos nosotros; la lista exacta para el país y el banco se la damos tras analizar el caso.
Lo más frecuente es que el banco deniegue la cuenta cuando el modelo de negocio no está claro, no hay vínculo con el país de registro o no se acredita el origen del dinero. Suman riesgo las comprobaciones de sanciones y PEP, las discrepancias entre documentos y una residencia fiscal del propietario sin definir. Preparamos el perfil del negocio, los contratos y la documentación sobre el origen de los fondos antes de la solicitud y cotejamos los datos de los propietarios en todos los documentos. La decisión de abrir la cuenta la toma el banco.
La tabla ayuda a reducir la elección a dos o tres países; la decisión final la tomamos tras calcular los impuestos en el país de la sociedad y en Ucrania. Tipos vigentes en septiembre de 2026.
| País y forma | Impuesto sobre sociedades, 2026 | Registro a distancia | Banco y sustancia | Obligaciones |
|---|---|---|---|---|
| Reino Unido, LTD | 19 por ciento con beneficio hasta 50.000 libras, 25 por ciento por encima de 250.000, entre ambos umbrales marginal relief | Sí; directores y PSC pasan la verificación de identidad de Companies House | Hace falta domicilio en el Reino Unido; los bancos tradicionales suelen esperar vínculo del negocio con el país | Confirmation statement, accounts anuales, declaración CT600 |
| EE. UU., LLC o C-Corp | La LLC de un único socio es por defecto transparente para el impuesto federal; C-Corp: 21 por ciento más el impuesto estatal | Sí, incluido el EIN mediante el formulario SS-4 | Los bancos tradicionales suelen pedir visita, las fintech trabajan a distancia | LLC de un único socio extranjero: formulario 5472 con pro forma 1120, multa por no presentarlo de 25.000 dólares; informe o impuesto estatal |
| EAU, free zone | 0 hasta 375.000 dírhams, 9 por ciento por encima; 0 sobre la renta cualificada de free zone si se cumplen las condiciones | Registro a distancia en muchas zonas; para el visado y el Emirates ID hay que viajar | Para el tipo 0 hacen falta sustancia en la free zone y cuentas auditadas conforme a NIIF; el banco suele esperar el visado y una reunión | Declaración del impuesto sobre sociedades en los 9 meses siguientes al cierre, renovación de la licencia |
| Polonia, sp. z o.o. | 19 por ciento; 9 por ciento para el pequeño contribuyente con ingresos hasta 2 millones de EUR o en el año de inicio de actividad, salvo ganancias de capital | Sí, mediante poder ante notario o a través de S24 | Para el alta en el IVA, la administración tributaria puede pedir el contrato de alquiler y documentos de actividad | JPK_V7 mensual, CIT-8, cuentas anuales en el KRS |
| Hungría, Kft | 9 por ciento más el impuesto local sobre actividades de hasta el 2 por ciento; para sociedades pequeñas, el régimen KIVA | Sí, la solicitud ante el tribunal la presenta electrónicamente un abogado; capital de 3 millones de forintos | La ley permite la identificación en el banco por videollamada, la decisión es del banco | Cuentas anuales y declaración hasta el 31 de mayo |
| Rumanía, SRL | 1 por ciento sobre ingresos hasta 100.000 EUR con al menos un empleado; si no, 16 por ciento | Sí, con firma electrónica o a través de representante | La cuenta en Rumanía es obligatoria, una sociedad nueva la abre en 60 días hábiles | Cuentas anuales hasta el 31 de mayo, IVA del 21 por ciento |
| Bulgaria, EOOD | 10 por ciento, dividendos 5 por ciento | Sí, firma ante notario en su país con apostilla | El banco suele pedir la visita personal del firmante | Declaración hasta el 30 de junio, cuentas en el registro hasta el 30 de septiembre |
| Italia, SRL | IRES del 24 por ciento más IRAP, tipo general del 3,9 por ciento | Sí, mediante poder o por videoconferencia con el notario | Hacen falta el codice fiscale de los socios y PEC; el banco revisa a fondo a los propietarios | Balance en el registro en XBRL, declaraciones Redditi SC e IRAP, facturación electrónica |
| Canadá, corporation | Bajo control de no residentes: 15 por ciento federal, en Ontario junto con la provincia 26,5 | Sí, solicitudes en línea | En una corporation federal al menos el 25 por ciento de los directores deben ser residentes en Canadá; en Ontario no existe ese requisito; los bancos suelen pedir la visita del director | Declaración T2 en los 6 meses siguientes al cierre, annual return, registro ISC |
| Panamá, S.A. | 25 por ciento solo sobre la renta de fuente panameña; desde 2027, 15 por ciento sobre la renta pasiva extranjera de grupos sin sustancia | Sí, a través de agente residente | Figura en la lista de la UE de jurisdicciones no cooperadoras, los bancos revisan con más rigor; un banco panameño suele esperar un viaje | Registros contables al agente hasta el 30 de abril |
| Kenia, private company | 30 por ciento | Sí; hacen falta el KRA PIN de los directores y una persona de contacto en Kenia | El banco puede pedir una reunión con el director | Declaraciones mensuales en iTax, incluidas las de importe cero, informes anuales al BRS y la KRA |
Estonia, Chipre, Singapur y otros países de las más de 50 jurisdicciones los analizamos a petición; los destinos europeos están reunidos en la página sobre constituir una empresa en Europa.
Para un residente fiscal en Ucrania, toda sociedad extranjera que controla es una SEC: sobre su beneficio se informa en Ucrania, y si tributa o no lo decide el artículo 39-2 del Código Tributario de Ucrania.
Según el punto 39-2.4.1, el beneficio de la SEC no tributa en Ucrania si se cumplen a la vez dos condiciones:
Por separado, según el punto 39-2.4.2.1, el beneficio está exento si los ingresos totales de todas las SEC de un mismo propietario no superan el equivalente a 2 millones de EUR al cierre del periodo. Los tipos de Hungría, Bulgaria, los EAU y el 9 por ciento reducido polaco están por debajo del umbral del 13 por ciento, por lo que en estas sociedades la exención suele apoyarse en la proporción de rentas pasivas o en el límite de 2 millones de EUR. Con Panamá no hay convenio para evitar la doble imposición, así que para una sociedad panameña revisamos primero las exenciones del punto 39-2.4.2.
Ucrania firmó en 2022 el acuerdo multilateral de intercambio automático de información sobre cuentas financieras conforme al estándar CRS, con un primer intercambio previsto para septiembre de 2024; los EAU, Panamá y Kenia también lo han firmado. Por eso construimos la estructura transparente desde el principio: los datos de las cuentas en el extranjero pueden llegar a la administración tributaria ucraniana (DPS). El informe de SEC lo preparamos junto con las cuentas de la sociedad: SEC: informe y estructura.
Una sola sociedad operativa basta mientras el negocio tiene un mercado principal, uno o dos propietarios y ningún inversor externo; el holding hace falta cuando aparecen varias sociedades, propiedad intelectual, socios o una ronda de inversión. Para una startup de producto, la elección del país, el reparto entre socios y los derechos sobre el código se explican en constituir una startup en el extranjero.
A un freelance, una agencia o una tienda online normalmente le basta una sociedad en el país de sus clientes o de su proveedor de pagos. La contabilidad es más sencilla, el banco ve una estructura clara y en Ucrania se presenta un único informe de SEC.
El holding permite tener las participaciones y la propiedad intelectual separadas de los riesgos operativos, concentrar los dividendos en un solo lugar y dar entrada a socios a su nivel. El impuesto sobre dividendos dentro de la estructura depende de los convenios para evitar la doble imposición entre los países. Según las normas de SEC, los dividendos son rentas pasivas, por lo que revisamos las condiciones de exención del holding antes del registro.
Los fondos de capital riesgo de EE. UU. suelen invertir en una Delaware C-Corp: tiene clases de acciones, un derecho societario desarrollado y documentación estándar para rondas. La LLC encaja con el negocio operativo del propietario, y los fondos rara vez entran en ella. La transformación de una LLC en C-Corp es posible, pero exige un procedimiento propio y un análisis fiscal, así que elegimos la forma desde el principio según el plan de financiación.
El pool de opciones suele crearse en la sociedad matriz en la que entran los inversores. Para empleados en Ucrania calculamos de antemano los impuestos al recibir las acciones.
No utilizamos directores ni accionistas nominales en las estructuras: los registros de titularidad real y los bancos ven al propietario real, y la estructura tiene que sostenerse sobre ello.
Descríbanos el negocio, los clientes y dónde residen los propietarios; le responderemos en un día laborable con uno o dos países adecuados. También puede empezar con una llamada gratuita de 10 minutos.
Código Tributario de Ucrania (Podatkovyi kodeks Ukrainy), artículo 39-2 y punto 72 del subapartado 10 del apartado XX (versión de 17.09.2026); GOV.UK: Corporation Tax rates and reliefs; GOV.UK: When you need to verify your identity for Companies House; IRS: Instructions for Form 5472; UAE Ministry of Finance: Corporate Tax; CRA: Corporation tax rates; PwC Worldwide Tax Summaries: Polonia, impuesto sobre sociedades; PwC Worldwide Tax Summaries: Rumanía, impuesto sobre sociedades; PwC Worldwide Tax Summaries: Italia, impuesto sobre sociedades; OECD: CRS MCAA signatories and intended first exchange dates. Comprobado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp
Cómo trabajamos
En la primera consulta analizamos su caso y le indicamos las estructuras y países adecuados.
Antes de empezar fijamos el alcance, las etapas y los plazos estimados de cada paso.
Un especialista responsable lleva su proyecto. Respondemos en un día hábil por Telegram, WhatsApp o correo.
La mayoría de los trámites se hacen a distancia. Si la ley exige una visita, la preparamos con antelación.