
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Sesión estratégica para propietarios de empresas con Maksym Stepanenko: analizamos la estructura internacional, la entrada en nuevos mercados y los impuestos de la sociedad y del propietario, y le entregamos un plan de acción paso a paso.
Desde 2012 · más de 50 jurisdicciones · plan de acción tras la sesión · implantación llave en mano con un solo equipo
En resumen
Elija la situación más parecida a la suya: en pocas líneas, qué analizaremos en la sesión y por dónde empezaremos.
Comparamos dos o tres países de la UE para la sociedad: impuesto sobre sociedades, IVA, banco, requisitos de administrador y de presencia. Calculamos los impuestos del propietario en Ucrania teniendo en cuenta las normas ucranianas de SEC y fijamos el orden de los pasos.
Ejemplo. El propietario de una empresa de IT de Dnipró quiere firmar contratos con clientes de Alemania a través de una sociedad europea. En la sesión elegimos el país, repartimos contratos y empleados y definimos qué hacer antes de la primera factura al cliente.
Hablar de este caso →Analizamos la residencia fiscal según los criterios del Código Tributario de Ucrania y del país de destino, qué pasa con la sociedad ucraniana y con las cuentas personales. El plan indica qué cambiar de inmediato y qué después del cambio de residencia.
Ejemplo. El propietario de una empresa comercial vive con su familia en Polonia y el negocio opera en Kyiv. Determinamos dónde está su centro de intereses vitales, cómo percibir la renta y qué declarar en cada país.
Hablar de este caso →Dibujamos el esquema actual de titularidad hasta las personas físicas, detectamos eslabones sobrantes y riesgos ante bancos y autoridades fiscales. Proponemos la estructura objetivo, con holding si hace falta, y el orden de las transiciones.
Ejemplo. Un empresario tiene tres sociedades en distintos países, abiertas en momentos diferentes para proyectos diferentes. Las reunimos en una estructura clara y planificamos qué sociedades cerrar y cuáles traspasar a la holding.
Hablar de este caso →Analizamos la forma societaria, los impuestos federales y estatales o el impuesto sobre sociedades del Reino Unido, el banco y los servicios de pago. Calculamos aparte cómo llegará el beneficio al propietario.
Ejemplo. Un fabricante de artículos para el hogar empieza a vender en un marketplace estadounidense. En la sesión elegimos la forma societaria, el estado, el banco y el esquema de pagos con la producción en Ucrania.
Hablar de este caso →Revisamos cómo ven la estructura un inversor y un comprador: quién es titular de las participaciones y de la propiedad intelectual, dónde están los contratos, qué contabilidad hay. El plan indica qué ordenar antes de las negociaciones.
Ejemplo. Los fundadores de un producto SaaS negocian con un fondo. Analizamos en qué país debe estar la sociedad matriz, a quién pertenece el código y qué documentos pedirá el inversor.
Hablar de este caso →Invitamos a la sesión a todos los socios y analizamos participaciones, gestión, salida de un socio y los impuestos de cada uno en su país. Después recogemos los acuerdos en un pacto de socios.
Ejemplo. Tres socios viven en Ucrania, España y los Emiratos Árabes Unidos y lanzan un proyecto común. Elegimos el país de la sociedad, repartimos funciones y fijamos qué entrará en el pacto de socios.
Hablar de este caso →En la sesión estratégica analizamos seis temas de los que depende la estructura internacional del negocio: titularidad, mercados, impuestos, bancos, personas y orden de los pasos. El orden del día, la profundidad y los participantes los acordamos antes de la reunión, así el tiempo se dedica a sus decisiones.

Qué sociedades hacen falta, en qué países, quién es titular de ellas y en qué porcentajes, si se necesita una holding. Dibujamos el esquema de titularidad hasta las personas físicas, tal como lo ven el banco y la autoridad fiscal. Comprobamos desde dónde se dirige efectivamente cada sociedad y si eso crea un establecimiento permanente en otro país. Si hay varios socios, señalamos qué conviene fijar por escrito, por ejemplo en un pacto de socios.
UE, Reino Unido, Estados Unidos, Emiratos Árabes Unidos y otros países: dónde abrir una sociedad o una sucursal para sus clientes, qué registros se necesitan para vender y contratar, qué exigen el banco y la autoridad fiscal del país. Vemos aparte si hace falta un administrador local, una oficina o empleados para que la sociedad supere la revisión del banco y de Hacienda, y cuántas obligaciones de información aparecerán desde el primer año.
Comparamos el impuesto sobre sociedades en los países candidatos, los impuestos sobre dividendos y salarios y los impuestos personales del propietario. Para residentes fiscales en Ucrania revisamos aparte las normas de la SEC (sociedad extranjera controlada) en Ucrania, la residencia fiscal y las condiciones de exención del beneficio de la SEC. Si hay varios propietarios que viven en países distintos, calculamos los impuestos de cada uno, porque el mismo esquema da a cada socio un resultado diferente.
Dónde estarán las cuentas de la sociedad y del propietario, qué servicios de pago encajan con el modelo de negocio, qué documentos sobre el origen de los fondos harán falta. La decisión de abrir la cuenta la toma el banco; nuestra tarea es elegir opciones realistas y preparar el expediente.
Dónde vivirán el propietario y los empleados clave, si hace falta un permiso de residencia, cómo influye esto en la residencia fiscal y en el lugar desde el que se dirige efectivamente la sociedad.
Qué puede frenar el plan: requisitos de los bancos, declaraciones de SEC, doble imposición, plazos de los organismos públicos. A cada riesgo le asignamos una acción y un lugar en la secuencia de pasos.
El resultado de la sesión estratégica es un plan de acción para el propietario: qué pasos dar, en qué orden, en qué jurisdicciones, con qué documentos y quién se encarga de cada cosa.
Redactamos el plan para el propietario: breve, por pasos y con decisiones claras. Puede entregarlo a sus socios, al director financiero o a un inversor para que todos trabajen con el mismo esquema.
Puede implantar el plan con sus propios medios o encargárnoslo llave en mano: constitución de sociedades en el extranjero, cuentas, contabilidad, declaraciones de SEC y reubicación las lleva un mismo equipo. Así ejecuta el plan el mismo equipo que participó en prepararlo.
Describa el negocio, los países y el objetivo, y en una llamada gratuita de 10 minutos le diremos si necesita una sesión estratégica y qué incluirá su orden del día.
La consulta de 30 minutos sirve para un escenario o una cuestión concreta; la sesión estratégica, para toda la estructura del negocio con un plan de acción por escrito.
| Formato | Para qué tarea | Profundidad | Resultado |
|---|---|---|---|
| Toma de contacto, 10 minutos, gratis | Saber si necesita una estructura ahora y por dónde empezar | La tarea a grandes rasgos | Dirección y siguiente paso |
| Consulta, 30 minutos, 100 € | Análisis breve de pago de un escenario o una cuestión | Opciones de jurisdicción y de estructura, riesgos, respuestas a sus preguntas | Claridad sobre las opciones de un escenario |
| Sesión estratégica | Toda la estructura del negocio: titularidad, mercados, impuestos de la sociedad y del propietario, bancos, traslado | Según la tarea; orden del día y participantes acordados de antemano | Plan de acción: pasos, orden, jurisdicciones, documentos, riesgos |
Si tiene dudas, empiece con los 10 minutos gratuitos: a partir de la descripción de la tarea le diremos qué formato basta. Cómo trabajamos desde la primera pregunta hasta la estructura lo explicamos en la página cómo trabajamos.
Proponemos el orden del día y el formato de la sesión estratégica en el plazo de un día laborable desde la solicitud, y la fecha de la reunión la acordamos con usted y sus socios.
Por lo general, según nuestra experiencia, el plazo hasta la sesión lo marca la preparación: la rapidez con la que se reúne la información sobre sociedades, propietarios, facturación y planes. Cuanto más completo esté el cuestionario, más preciso será el orden del día y menos preguntas quedarán pendientes. El plan de acción lo preparamos tras la sesión, y su plazo lo indicamos al acordar el orden del día. El plazo depende del caso, de sus particularidades, del trabajo de los organismos públicos y de causas de fuerza mayor.
La implantación sigue su propio calendario: la constitución de sociedades, la apertura de cuentas y el traslado dependen de los registros, los bancos y los servicios de migración. El plazo oficial de un organismo público solo cubre el examen de la documentación completa, por eso en el plan indicamos las etapas y de qué depende cada una. Si tiene un plazo externo, por ejemplo negociaciones con un inversor, el inicio de un contrato o el traslado de la familia, indíquelo en la solicitud: ajustaremos el orden del día y la secuencia de pasos a esa fecha.
El precio de la sesión estratégica lo calculamos según la tarea: lo determinan el número de países y sociedades, la complejidad de la estructura actual y la profundidad del plan.
El único precio publicado es el de la consulta de 30 minutos, 100 €; la toma de contacto de 10 minutos es gratuita. Valoramos la sesión en un día laborable tras una breve descripción de la tarea. En la valoración indicamos los temas del orden del día, los participantes y lo que incluirá el plan por escrito, para que vea de antemano el volumen de trabajo. La implantación del plan se valora aparte, por país y por servicio. Trabajamos con contrato.
Un plan de estructura internacional tiene sentido solo si se puede ejecutar, y los propietarios nos lo confían por cinco razones:
Llevamos catorce años creando estructuras internacionales, constituyendo sociedades, abriendo cuentas y gestionando cuestiones fiscales en más de 50 jurisdicciones. Conocemos los requisitos de registros, bancos y autoridades fiscales por nuestros propios expedientes.
Los registros, los expedientes para los bancos, las altas fiscales y las declaraciones previstas en el plan los llevan los abogados y contables de Crystal Tax junto con socios en cada país. La correspondencia con organismos públicos y bancos corre de nuestra cuenta; usted aporta documentos y decisiones.
Las observaciones del registro y de la autoridad fiscal y las preguntas del banco sobre nuestro trabajo las atendemos sin coste adicional.
Estructura, sociedades, cuentas, contabilidad, impuestos y SEC en Ucrania los gestiona un mismo equipo, sin buscar proveedores distintos para cada país.
El alcance del trabajo, los plazos y la confidencialidad constan en el contrato. Los datos sobre usted, sus socios y sus sociedades los revelamos exactamente en la medida que exige el procedimiento.
La sesión estratégica consta de seis pasos, desde la solicitud hasta la implantación. Usted aporta la información sobre el negocio y las decisiones; la preparación y el plan corren de nuestra cuenta.
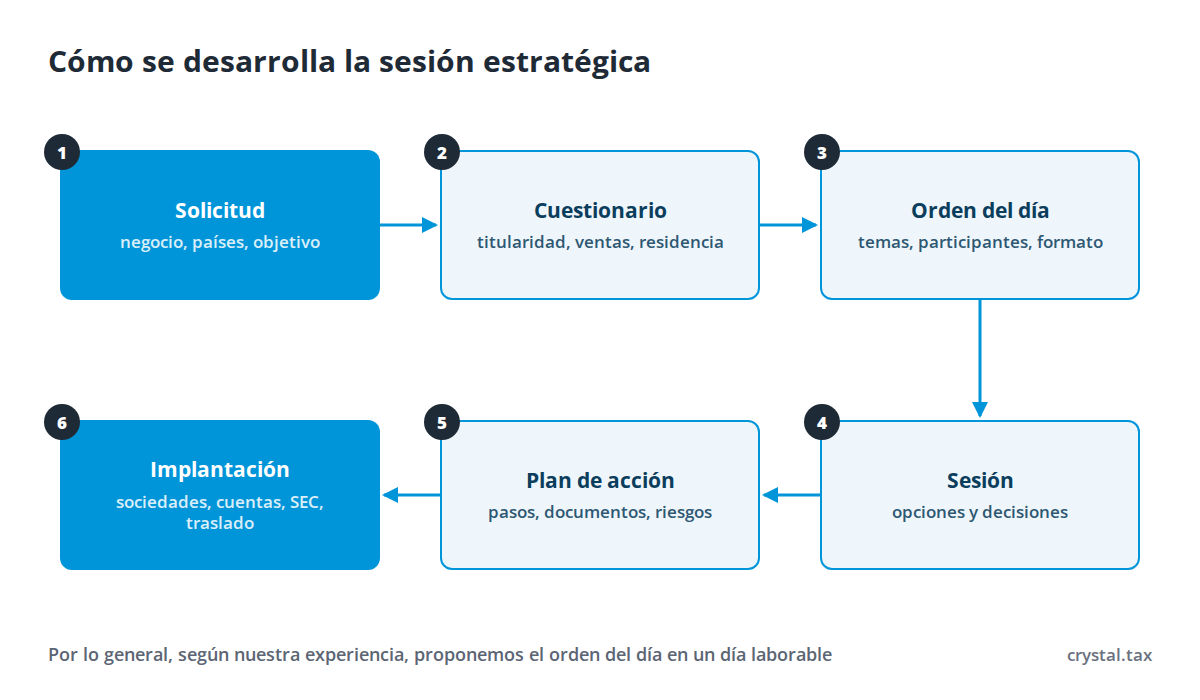
Para la sesión basta con reunir la información sobre el negocio actual y los objetivos: el resto lo concretamos con el cuestionario.
Si todavía le falta algún dato, indíquelo en el cuestionario: parte de las cuestiones las veremos en la propia reunión. Usamos los datos solo para preparar la sesión, y las condiciones de confidencialidad constan en el contrato.
Si el titular de una sociedad extranjera es residente fiscal en Ucrania, responde según las normas de la SEC (sociedad extranjera controlada) en Ucrania del artículo 39-2 del Código Tributario de Ucrania, y tenemos en cuenta estas normas en cualquier plan.
La preparación de notificaciones e informes corre de nuestra cuenta dentro del servicio declaraciones de SEC en Ucrania.
El impuesto sobre sociedades es una de las magnitudes con las que comparamos países en la sesión, junto con los impuestos del propietario, los requisitos de los bancos y las normas de SEC en Ucrania.
| País | Tipo del impuesto sobre sociedades | Condiciones |
|---|---|---|
| Reino Unido | 25 por ciento, 19 por ciento para beneficios pequeños | 19 por ciento con beneficios de hasta 50 000 libras, 25 por ciento por encima de 250 000 libras; entre ambos, tipo con coeficiente reductor. Ejercicio desde el 1 de abril de 2026 |
| Emiratos Árabes Unidos | 0 y 9 por ciento | 0 por ciento sobre el beneficio imponible de hasta 375 000 dírhams, 9 por ciento sobre el importe que lo supere |
| Estonia | 22/78 | El impuesto se paga al distribuir el beneficio: 22/78 del importe pagado, es decir, el 22 por ciento del importe bruto. El tipo reducido de 14/86 para dividendos pagados de forma regular se suprimió el 1 de enero de 2025 |
| Polonia | 19 por ciento, reducido 9 por ciento | 9 por ciento para pequeños contribuyentes y para sociedades en su año de inicio de actividad con ingresos anuales de hasta 2 millones de euros |
| Estados Unidos | 21 por ciento | Impuesto federal sobre sociedades, sin contar los impuestos estatales |
A modo de comparación: el tipo general del impuesto sobre sociedades en Ucrania es del 18 por ciento. El impuesto mínimo global del 15 por ciento según las reglas modelo de la OCDE se aplica a grupos internacionales con ingresos anuales consolidados de 750 millones de euros o más. El tipo de su país lo comprobamos en la fecha de la sesión.
Escriba en dos o tres frases a qué se dedica el negocio, en qué países están las sociedades y los propietarios y qué decisión espera. En un día laborable le propondremos el orden del día, el formato y los participantes de la sesión estratégica y valoraremos el precio. Si prefiere conocernos primero, reserve los 10 minutos gratuitos. Para analizar brevemente una sola cuestión sirve la consulta de 30 minutos por 100 €.
Código Tributario de Ucrania, art. 14.1.213, 39-2, 49.18, 136, 167, subsección 10 de la sección XX, versión del 17.09.2026; OCDE: firmantes del MCAA CRS y fecha prevista del primer intercambio; GOV.UK: Rates and allowances, Corporation Tax; Ministerio de Hacienda de los EAU: Federal Decree-Law No. 47 of 2022, Corporate Tax; Ministerio de Hacienda de los EAU: Cabinet Decision No. 116 of 2022; Ministerio de Hacienda de los EAU: Top-up Tax; Administración tributaria de Estonia: tipos impositivos 2026; Podatki.gov.pl: CIT, stawki i limity; 26 U.S. Code § 11, impuesto sobre sociedades; IRS: Instructions for Form 1120. Material revisado y actualizado el 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp