
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Contabilidad LLC Estados Unidos y de Corporation para propietarios extranjeros llave en mano: registros contables, declaraciones federales y estatales, regularización de años pendientes e informe SEC para el propietario residente en Ucrania.
Desde 2012 · 50+ jurisdicciones · Form 5472, 1120, 1065 · contabilidad e informe SEC con un solo equipo
En resumen
Elija la situación más parecida a la suya: resumimos la ruta y el primer paso.
Hay que declarar: en una LLC con propietario extranjero son declarables tanto la aportación del propietario como el pago que él hace de los gastos de la empresa. Revisamos los extractos, preparamos la Form 5472 con la 1120 pro forma y pagamos el impuesto estatal.
Ejemplo. Un propietario de Kyiv registró una LLC en Wyoming, ingresó dinero propio en la cuenta y pagó al agente registrado y la web. En todo el año no hubo ventas, pero la aportación y los gastos pagados por el propietario hicieron obligatoria la Form 5472.
Hablar de este caso →Reconstruimos la contabilidad a partir de los extractos, preparamos los formularios que faltan de todos los años y los presentamos en un solo paquete. Si llega una carta del IRS con una sanción, preparamos la respuesta explicando los motivos.
Ejemplo. Una empresa de Delaware funcionó tres años sin declaraciones y el propietario se enteró cuando el banco le pidió documentos fiscales. Se regularizaron los años y todo se remitió al IRS en un solo envío.
Hablar de este caso →Una LLC con dos socios tributa por defecto como partnership y presenta la Form 1065 con Schedule K-1. Comprobamos si hay renta vinculada a un negocio en EE. UU. y si procede retener impuestos por los socios extranjeros.
Ejemplo. Dos copropietarios de un estudio de IT cobraban a clientes estadounidenses a través de la LLC. Analizamos qué ingresos correspondían a actividad en EE. UU. y preparamos la 1065 con un K-1 para cada uno.
Hablar de este caso →Llevamos la contabilidad, preparamos la Form 1120, calculamos el franchise tax de Delaware con el método que da el importe menor y presentamos el annual report del estado antes del 1 de marzo.
Ejemplo. Una startup con corporación en Delaware recibió un cálculo de franchise tax muy elevado según el número de acciones. Lo recalculamos por el método del capital declarado y el importe se redujo a una fracción del inicial.
Hablar de este caso →Preparamos los estados financieros de la LLC o Corporation en un formato válido para el informe ucraniano sobre sociedades extranjeras controladas y ayudamos al propietario a calcular el beneficio ajustado.
Ejemplo. El propietario de una LLC, residente fiscal en Ucrania, recibió del banco una consulta sobre SEC. Reunimos los estados financieros de la empresa del año y preparamos los datos para su declaración.
Hablar de este caso →Preparamos las declaraciones federales finales, liquidamos los impuestos y damos de baja el registro en el estado para que después de la disolución dejen de llegar cargos.
Ejemplo. Un propietario dejó de usar su LLC, pero el estado seguía girando el impuesto. Presentamos los formularios finales y los documentos de disolución, y los cargos cesaron.
Hablar de este caso →La contabilidad LLC en Estados Unidos llave en mano cubre todo lo que la empresa está obligada a llevar y presentar a nivel federal y en el estado de registro. Si aún no tiene empresa, empiece por el servicio de constitución de una empresa en EE. UU.: la contabilidad resulta más sencilla si se organiza desde el primer día.

En empresas con operaciones regulares llevamos la contabilidad mensual o trimestralmente: así, al cierre anual solo queda conciliar y preparar los formularios. Para una LLC pequeña con pagos esporádicos basta con revisar los extractos a principios de año. En ambos casos usted recibe el calendario de plazos, y atendemos las consultas de bancos, clientes y autoridades fiscales en el curso normal del servicio.
Payroll, la actividad en varios estados y la regularización de años anteriores se valoran aparte si afectan a su actividad. El alcance se fija en el contrato antes de empezar.
Las fechas principales de declaración de una LLC en Estados Unidos para el año natural son el 15 de marzo para las partnerships, el 15 de abril para las corporaciones y las LLC con un único propietario extranjero, y el 1 de junio para el impuesto de la LLC en Delaware.
La Form 7004 normalmente prorroga seis meses el plazo de presentación de la declaración federal; el plazo de pago del impuesto se mantiene. La prórroga se presenta antes de la fecha principal.
Normalmente, según nuestra experiencia, el paquete anual de una LLC sin empleados está listo en 2–4 semanas desde la recepción de los extractos, y el de una corporación con operaciones activas, en 4–6 semanas. La regularización de varios años pendientes lleva 1–2 meses. El plazo depende del caso, de sus particularidades, del funcionamiento de las autoridades y de causas de fuerza mayor. Los plazos de respuesta y tramitación del IRS no están incluidos en estas estimaciones.
El IRS recibe la Form 5472 con 1120 pro forma por fax o por correo, y para ella no hay acuse electrónico. Por eso conservamos el justificante del fax o el número de seguimiento del envío postal, que prueban la presentación en plazo si se discute una sanción. En las declaraciones de corporaciones y partnerships presentadas electrónicamente guardamos el acuse de recepción. Las cartas del IRS sobre los formularios presentados pueden llegar varios meses después, y las contestamos dentro del servicio.
Si el plazo está cerca, envíenos los extractos del año. En un día hábil le diremos si llegamos a la fecha o si primero presentamos la prórroga.
El coste de la contabilidad en Estados Unidos se calcula para cada empresa: el precio depende del volumen de operaciones y de las declaraciones que haya que presentar.
En la propuesta separamos en líneas distintas la contabilidad corriente, las declaraciones anuales y la regularización de periodos anteriores, para que se vea qué está pagando. Las tasas públicas y los impuestos estatales se pagan aparte según las liquidaciones de las autoridades; nosotros los calculamos y controlamos el pago.
Describa brevemente la tarea: forma de la empresa, estado, año de constitución, número de propietarios, volumen aproximado de operaciones y último periodo cerrado. Lo valoramos en un día hábil. Para una estructura compleja conviene empezar con una consulta: 30 minutos, 100 euros; la llamada introductoria de 10 minutos es gratuita.
Las declaraciones de una empresa de un no residente en EE. UU. dependen de los detalles: qué operaciones son declarables, qué estado y qué plazo, cómo lo verá la administración tributaria ucraniana.
Catorce años trabajando con empresas en 50+ jurisdicciones. Conocemos por nuestros propios casos las exigencias del IRS, de los estados, de los bancos y de la administración tributaria ucraniana.
La correspondencia con el IRS y el estado y las respuestas a las consultas de los bancos sobre los estados financieros son cosa nuestra. Usted aporta documentos y decisiones.
Si el IRS, el estado o el banco devuelven documentos con observaciones, los corregimos sin coste adicional.
La empresa, la cuenta, la contabilidad, los impuestos en EE. UU. y el informe SEC en Ucrania los lleva un mismo equipo, sin necesidad de buscar proveedores distintos.
El alcance, los plazos y la responsabilidad quedan fijados en el contrato, que incluye una cláusula de confidencialidad.
La contabilidad LLC en Estados Unidos empieza con el análisis de la empresa y de los extractos y termina con las declaraciones presentadas y el calendario del año siguiente.
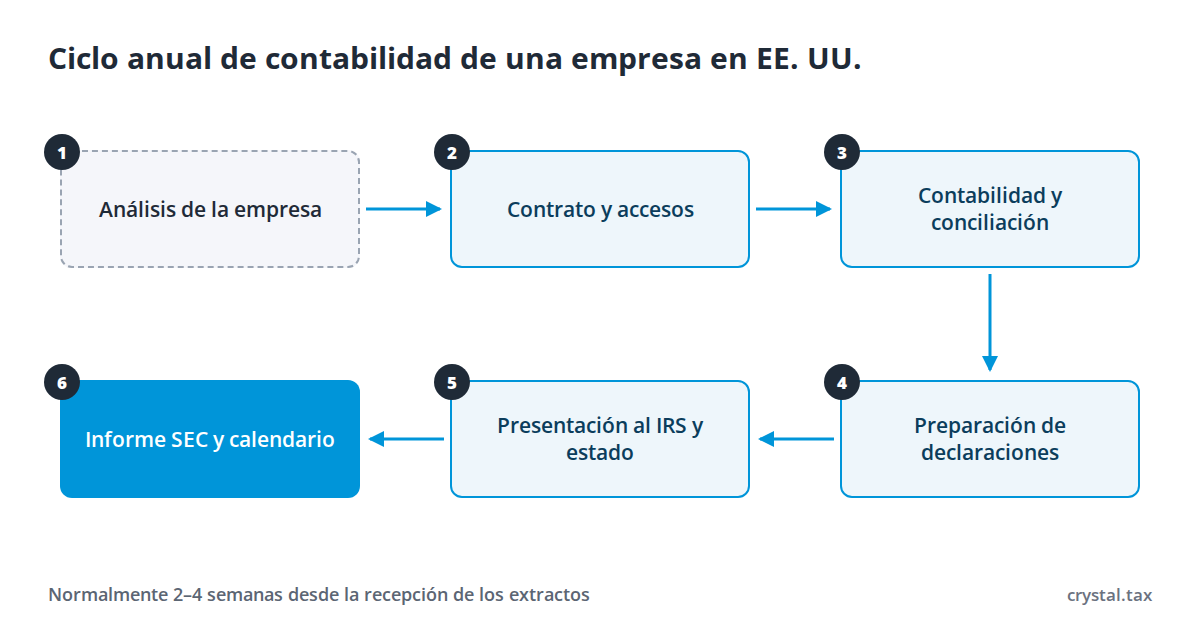
Para las declaraciones de una LLC en EE. UU. se necesitan los documentos de constitución, el EIN y los extractos completos de todas las cuentas del periodo.
Un no residente sin SSN ni ITIN obtiene el EIN mediante la Form SS-4 por teléfono, fax o correo; la solicitud en línea no está disponible para él. Para las declaraciones de la empresa normalmente no hace falta ITIN; lo necesitará si el propietario presenta su propia declaración personal en EE. UU.
Los extractos y documentos se envían en formato electrónico por un canal seguro, y basta con dar acceso de solo lectura al banco y a las plataformas de pago. Los originales en papel normalmente no se necesitan para las declaraciones. Las cartas del IRS llegan a la dirección de la empresa en EE. UU., por lo que es importante que el registered agent o el servicio postal las reenvíe escaneadas sin demora: las notificaciones del IRS indican un plazo de respuesta.
La lista exacta la acordamos tras el análisis inicial. Si hacen falta traducciones de documentos ucranianos, las gestionamos nosotros.
Las declaraciones federales dependen de la forma y de la clasificación fiscal de la empresa.
| Empresa | Formulario principal | Plazo para el año natural | Impuesto a nivel de empresa |
|---|---|---|---|
| LLC con un único propietario extranjero | Form 5472 con Form 1120 pro forma | 15 de abril | No, la renta se atribuye al propietario |
| LLC con varios socios | Form 1065, Schedule K-1 | 15 de marzo | No, puede haber retenciones por socios extranjeros mediante los formularios 8804 y 8805 |
| C-Corp o LLC que ha elegido tributar como corporación | Form 1120; con propietario extranjero del 25 por ciento o más, también Form 5472 | 15 de abril | Tipo federal del 21 por ciento |
La prórroga mediante Form 7004 da seis meses más para presentar. La LLC de un único propietario extranjero tiene que presentar la Form 5472 por fax o por correo a una unidad específica del IRS, sin opción de presentación electrónica.
La corporación en la que una persona extranjera posee el 25 por ciento de las acciones o más también adjunta la Form 5472 a su Form 1120 por cada persona extranjera vinculada con la que haya tenido operaciones. Además de los formularios federales, la empresa puede tener declaraciones del impuesto sobre beneficios o sobre ingresos brutos en los estados donde opera. En Delaware y Wyoming, para una empresa sin actividad en el estado, lo principal sigue siendo el annual tax, el franchise tax y el annual report; si hay empleados, almacén u oficina en otro estado, las declaraciones aumentan. Por eso en el análisis inicial dejamos constancia de dónde están los clientes, los empleados y los bienes de la empresa.
| Estado | LLC | Corporation |
|---|---|---|
| Delaware | Annual tax de 400 USD antes del 1 de junio, sin annual report | Annual report y franchise tax antes del 1 de marzo; mínimo de 175 USD por el método del número de acciones o de 400 USD por el método del capital declarado, más la tasa del informe |
| Wyoming | Annual report antes del primer día del mes de constitución, license tax desde 60 USD | Las mismas reglas que para la LLC |
El retraso en el pago en Delaware conlleva una sanción de 200 USD e intereses del 1,5 por ciento mensual. En Wyoming la empresa se disuelve administrativamente si el informe no se presenta en los 60 días siguientes al vencimiento.
En EE. UU. el sales tax lo establecen los estados, y no existe un impuesto federal sobre las ventas. La obligación de registrarse surge donde el vendedor tiene presencia o un volumen de ventas superior al umbral del estado; para los servicios digitales las reglas varían según el estado, así que revisamos cada caso por separado.
Form 5472. La sanción por no presentarla es de 25 000 USD. Si el formulario sigue sin presentarse 90 días después de la notificación del IRS, se suman otros 25 000 USD por cada 30 días.
BOI. Desde 2025 las empresas constituidas en EE. UU. están exentas del informe de titularidad real ante FinCEN; la norma final del 11 de agosto de 2026 consolidó esta exención. El informe solo lo presentan las empresas extranjeras registradas para operar en un estado de EE. UU.
Form 1099-NEC. Para los pagos a contratistas estadounidenses no empleados de 2026 en adelante, el umbral de declaración es de 2 000 USD anuales por perceptor.
Retenciones sobre pagos a extranjeros. Si una empresa estadounidense paga a personas extranjeras rentas de fuente estadounidense, como intereses, cánones o dividendos, puede surgir la obligación de retener impuestos y presentar la Form 1042-S. En la LLC con socios extranjeros revisamos aparte la retención de la sección 1446 mediante los formularios 8804 y 8805. El pago de servicios prestados fuera de EE. UU. normalmente queda fuera de este régimen, aunque lo comprobamos según los contratos.
SEC en Ucrania. Según las normas ucranianas sobre SEC (sociedades extranjeras controladas), el residente fiscal en Ucrania que controla una LLC o Corporation estadounidense presenta el informe sobre sociedades extranjeras controladas junto con la declaración anual y adjunta los estados financieros de la empresa. Para ello, la contabilidad en EE. UU. debe producir unos estados financieros anuales que puedan adjuntarse al informe. Resolvemos tareas similares en otros países dentro del servicio de contabilidad de una empresa internacional.
La declaración de una LLC en EE. UU. sin actividad solo es nula en apariencia: se presenta aunque no haya habido ingresos, y en ella se reflejan las operaciones con el propietario.
En la LLC de un único propietario extranjero son declarables el ingreso de dinero en la cuenta, el pago por el propietario de gastos de la empresa, los préstamos entre la empresa y el propietario, las distribuciones al propietario y los importes relacionados con la constitución y la disolución de la empresa. Por eso empezamos revisando los extractos: una sola transferencia del propietario hace obligatoria la Form 5472. El impuesto estatal se paga con independencia de la actividad.
La regularización se hace año por año, empezando por el más antiguo. Reunimos los extractos, reconstruimos la contabilidad, preparamos los formularios de cada año y los presentamos en un paquete con una carta explicativa. El IRS puede imponer una sanción por no presentar, así que al paquete le añadimos la explicación de los motivos del retraso; la decisión sobre la sanción la toma el IRS. Las deudas con el estado se saldan aparte para recuperar el good standing de la empresa, que los bancos piden con frecuencia.
Antes de la disolución cerramos la contabilidad a la fecha de cese de actividad, preparamos los formularios federales finales marcados como final return, pagamos los impuestos estatales y presentamos los documentos de disolución en el estado de registro. Si la cuenta bancaria sigue abierta, acordamos cómo cerrarla y cómo pagar el saldo al propietario; ese pago también figura en la Form 5472 final.
Cuando entra un segundo socio en la LLC, la empresa pasa por defecto de disregarded entity a partnership, y a partir del periodo siguiente cambian todas las declaraciones. La elección de tributar como corporación mediante la Form 8832 también cambia los formularios y el impuesto: la empresa pasa a pagar su propio impuesto sobre beneficios al tipo del 21 por ciento. Conviene consultarnos estos cambios con antelación, antes de la operación.
Indíquenos la forma de la empresa, el estado, el año de constitución y el último periodo cerrado: en un día hábil le diremos qué declaraciones necesita y cuánto tiempo llevarán. Si prefiere hablar, empezamos con una llamada gratuita de 10 minutos.
IRS: Instructions for Form 5472; IRS: Instructions for Form 1120; IRS: Instructions for Form 1065; IRS: Instructions for Forms 1099-MISC and 1099-NEC; IRS: Get an Employer Identification Number; FinCEN: norma final sobre BOI del 11.08.2026; Delaware: LLC, LP, GP tax instructions; Delaware: Annual Report and Tax Information; Wyoming Secretary of State: Business FAQ; Código Tributario de Ucrania, artículo 39-2. Verificado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp