
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Constituir una startup en el extranjero llave en mano: elegimos el país según los inversores y el mercado, registramos la empresa, fijamos las participaciones de los fundadores y los derechos sobre el código y preparamos los primeros contratos.
Desde 2012 · más de 50 jurisdicciones · empresa, participaciones, IP y contratos con un solo equipo · los primeros 10 minutos son gratuitos
En resumen
Elija la situación más parecida a la suya: resumen de la ruta y del primer paso.
Comparamos la Delaware C-Corp con otras formas desde el punto de vista del fondo, registramos la corporación, obtenemos el EIN y desde el inicio prevemos el pool de opciones y el vesting de las participaciones. Cedemos los derechos sobre el código a la empresa antes de las primeras negociaciones.
Ejemplo. Dos fundadores de un servicio SaaS de Kiev se preparan para una aceleradora en EE. UU. Registramos la corporación en Delaware, formalizamos las participaciones con vesting y la cesión del código de los fundadores a la empresa.
Hablar de este caso →Comparamos Estonia, Irlanda, Polonia y Chipre en impuestos, requisitos para el administrador y bancos. Calculamos los impuestos de los fundadores en Ucrania teniendo en cuenta las reglas de SEC.
Ejemplo. Una startup de logística vende suscripciones a empresas de Alemania y los Países Bajos. Registramos la empresa en la UE, preparamos los contratos con desarrolladores de Ucrania y organizamos la declaración de SEC.
Hablar de este caso →Vemos dónde se admite un administrador no residente sin condiciones adicionales: en Estonia la empresa se gestiona en línea mediante e-Residency (residencia electrónica estonia) con domicilio legal o persona de contacto; en Irlanda hace falta un administrador residente en el EEE o una garantía (bond). Elegimos la opción que supere la revisión del banco.
Ejemplo. Fundadores de los EAU y Georgia lanzan un servicio para clínicas europeas. Abrimos la empresa en Estonia, contratamos el domicilio legal y la persona de contacto y preparamos el expediente para el banco.
Hablar de este caso →Le mostramos con cifras qué pasará con esa sociedad según las reglas de SEC, en el banco y en la revisión del inversor. Proponemos una jurisdicción que los fondos y los bancos aceptan sin largas explicaciones.
Ejemplo. El fundador de una aplicación móvil quiere abrir una sociedad en las Islas Vírgenes Británicas. Calculamos la SEC, contrastamos los requisitos del futuro inversor y comparamos esa opción con una corporación en Delaware.
Hablar de este caso →Fijamos las participaciones en la tabla de capitalización, el vesting y el cliff, las reglas de salida good leaver y bad leaver, las votaciones y la venta de participaciones. Todo queda en el pacto de socios y los estatutos.
Ejemplo. Tres fundadores de un proyecto EdTech se repartieron las participaciones a partes iguales, y uno de ellos trabaja solo media jornada. Acordamos un vesting de cuatro años y las condiciones en las que podrá salir.
Hablar de este caso →Preparamos el contrato con el desarrollador con cesión a la empresa de los derechos patrimoniales sobre el código, un NDA y el procedimiento de aceptación del trabajo. Si el código ya está escrito, formalizamos una cesión de derechos aparte.
Ejemplo. El prototipo de un servicio fintech lo escribió un contratista con un acuerdo verbal. Formalizamos la cesión de derechos sobre el código ya escrito y el contrato para el desarrollo posterior.
Hablar de este caso →Constituir una startup en el extranjero llave en mano incluye elegir el país y la forma de la empresa, el registro en sí, los documentos sobre participaciones y derechos sobre el código y los primeros contratos. De los fundadores necesitamos decisiones y documentos; la correspondencia con registros, autoridades fiscales y bancos la llevamos nosotros.

Dónde registrar una startup lo deciden tres preguntas: quién invertirá, dónde están los clientes y dónde vive el equipo. El impuesto sobre beneficios importa, pero para una startup sin beneficios en los primeros años lo primero son los requisitos del inversor y del banco.
Encaja si planea un fondo o una aceleradora de EE. UU. o clientes en EE. UU. En la práctica, los fondos suelen invertir en una corporación del estado de Delaware (C-Corp): se constituye presentando el certificate of incorporation ante la Division of Corporations del estado. El impuesto federal sobre beneficios de la corporación es del 21 por ciento, y los impuestos estatales van aparte. El informe anual y el franchise tax (impuesto anual de mantenimiento) de una corporación de Delaware se presentan antes del 1 de marzo. Un fundador sin SSN estadounidense obtiene el EIN con el formulario SS-4, y una corporación con participación extranjera del 25 por ciento o más presenta el Form 5472 por el año en que tuvo operaciones con partes vinculadas. Desde marzo de 2025 las empresas creadas en EE. UU. están exentas del informe de titulares reales ante FinCEN, y en agosto de 2026 FinCEN lo confirmó con una norma definitiva. Más información en la página registro de empresa en EE. UU..
Encaja con un equipo que vende en la UE y trabaja en remoto. La sociedad OÜ se registra y se gestiona en línea mediante e-Residency con firma digital. La empresa necesita un domicilio legal en Estonia o una persona de contacto, un servicio que prestan proveedores con licencia. El impuesto sobre beneficios en 2026 es de 22/78 y se devenga al distribuir beneficios, por lo que el beneficio reinvertido queda sin gravar. Más información: empresa en Estonia.
Encaja con productos que se dirigen a los mercados de la UE y el Reino Unido y quieren derecho inglés y documentos en inglés. El impuesto sobre beneficios comerciales es del 12,5 por ciento, y sobre los no comerciales, por ejemplo pasivos, del 25 por ciento. Por regla general de la Companies Act 2014, al menos un administrador debe ser residente en el Espacio Económico Europeo (EEE), o la empresa debe mantener una garantía (bond). Más información: registro de empresa en Irlanda.
Encaja si los fundadores se trasladan a los EAU o venden en la región del Golfo Pérsico. El impuesto sobre beneficios es del 0 por ciento hasta 375 000 dírhams y del 9 por ciento por encima de esa cifra. Una empresa de zona franca con estatus de Qualifying Free Zone Person (persona cualificada de zona franca) tributa al 0 por ciento por los ingresos cualificados si tiene presencia real en el país. Una pequeña empresa con ingresos de hasta 3 millones de dírhams puede aplicar el beneficio Small Business Relief en los periodos impositivos que terminen no más tarde del 31 de diciembre de 2029. Más información: registro de empresa en los EAU.
Encaja cuando se necesita un holding europeo, un modelo de derecho societario de tipo inglés y un régimen preferente para los beneficios de la propiedad intelectual (IP box) según las reglas de la OCDE. Desde el 1 de enero de 2026 el tipo del impuesto sobre beneficios en Chipre es del 15 por ciento; hasta finales de 2025 era del 12,5. Más información: empresa en Chipre.
Otros países: el Reino Unido y Polonia encajan según sus mercados y equipos. Estos y otros países los describimos en la página registro de empresa en el extranjero.
Cuéntenos el producto, los fundadores y los planes de inversión, y en una llamada gratuita de 10 minutos le diremos dónde abrir la empresa y por dónde empezar.
Las participaciones de los fundadores, los derechos de la empresa sobre el código y los contratos con desarrolladores son lo primero que revisa el inversor en la due diligence (revisión previa a la inversión), por eso los formalizamos junto con el registro. Corregir estos documentos antes de una operación lleva más tiempo y cuesta más que firmarlos desde el principio.
La tabla de capitalización (cap table) es la lista de todas las personas que tienen participaciones u opciones de la empresa, con sus porcentajes. En ella se ven de inmediato las participaciones de los fundadores, la reserva de opciones para el equipo (pool de opciones) y cómo cambiarán las participaciones tras la inversión.
El vesting es el sistema por el que el fundador consolida su participación de forma gradual, por ejemplo a lo largo de cuatro años. El cliff es el primer periodo, normalmente un año, antes de cuyo final la participación no se consolida en absoluto. Las condiciones good leaver y bad leaver determinan qué parte de la participación conserva el fundador que se va y a qué precio la recompran la empresa o los socios. Junto con las votaciones, la prohibición de competencia y el procedimiento de venta de la empresa, estas condiciones quedan en el pacto de socios (shareholders agreement).
El IP assignment es el documento por el que un fundador o un desarrollador cede a la empresa los derechos patrimoniales sobre el código, el diseño, las bases de datos y la marca. Si ese documento falta, los derechos pueden quedarse en manos del autor, y el inversor lo verá en la revisión. Formalizamos la cesión de lo ya creado e incluimos la cláusula de derechos en los contratos de trabajo futuro. La marca la registramos a nombre de la empresa.
Con el desarrollador o contratista firmamos un contrato que recoge las tareas, la aceptación, el pago, la cesión de derechos sobre el resultado y la confidencialidad. El NDA es un acuerdo de confidencialidad para empleados, contratistas y socios con los que usted comenta el producto. En cada país tenemos en cuenta sus reglas sobre los derechos sobre los resultados del trabajo.
Estos documentos los preparamos junto con el pacto de socios y los contratos de la lista anterior, y el trabajo posterior lo llevamos como asesoramiento jurídico a startups: nuevos inversores, opciones, cambios en los documentos.
Esta página es para una startup de producto: un equipo de fundadores, un producto propio, planes de inversión y derechos sobre el código que deben pertenecer a la empresa. Aquí lo principal es el país según el inversor, las participaciones y los documentos para la revisión.
Si trabaja por encargo, en outsourcing o outstaffing y elige entre FOP (empresario individual ucraniano), TOV (sociedad de responsabilidad limitada según la ley ucraniana) y una empresa en el extranjero para sus clientes, le conviene la página registro de empresa de TI para outsourcing y servicios de TI. Allí se analizan las formas y los impuestos de una empresa de servicios de TI.
Normalmente, según nuestra experiencia, constituir una startup en el extranjero lleva de 1 a 6 semanas según el país, y la puesta en marcha completa con cuenta y números fiscales, de 3 semanas a 3 meses. El plazo depende del caso, de sus particularidades, del trabajo de los organismos públicos y de causas de fuerza mayor.
El plazo oficial del registro se refiere solo al examen de documentos ya preparados. Si hay una fecha externa, por ejemplo el demo day de una aceleradora o la firma de un term sheet (hoja de términos de la inversión), comuníquenosla desde el principio: organizaremos los pasos en función de ella.
El coste de constituir una startup en el extranjero lo calculamos por proyecto: lo determinan el país, el número de fundadores y el volumen de documentos para inversores.
El único precio publicado es la consulta de 30 minutos por 100 €; la primera toma de contacto de 10 minutos es gratuita. Valoramos el proyecto en un día hábil tras una breve descripción de la tarea. Las observaciones del registro y de la autoridad fiscal y las preguntas del banco sobre nuestro trabajo las atendemos sin coste adicional. Trabajamos con contrato.
La empresa de una startup debe superar la revisión del banco, de la autoridad fiscal y del inversor; por eso los fundadores nos la confían por cinco razones:
Llevamos catorce años registrando empresas, abriendo cuentas y resolviendo cuestiones fiscales en más de 50 jurisdicciones. Conocemos los requisitos de registros, bancos y autoridades fiscales por nuestros propios expedientes.
La correspondencia con registros, autoridades fiscales y bancos y las respuestas a sus requerimientos las llevan los abogados y contables de Crystal Tax junto con socios en cada país. Los fundadores aportan documentos y decisiones.
Las observaciones del registro y de la autoridad fiscal y las preguntas del banco sobre nuestro trabajo las atendemos sin coste adicional.
Empresa, participaciones, pacto de socios, derechos sobre el código, contratos, cuenta, contabilidad y declaración de SEC en Ucrania los lleva un solo equipo, sin buscar proveedores por separado.
El alcance del trabajo, los plazos y la confidencialidad quedan fijados en el contrato. Los datos sobre el producto, los fundadores y las participaciones los revelamos solo en la medida que exige el procedimiento.
Registrar una startup consta de seis pasos, desde la toma de contacto hasta los informes. Las primeras decisiones las tomamos juntos; después, los documentos y la correspondencia los llevamos nosotros.
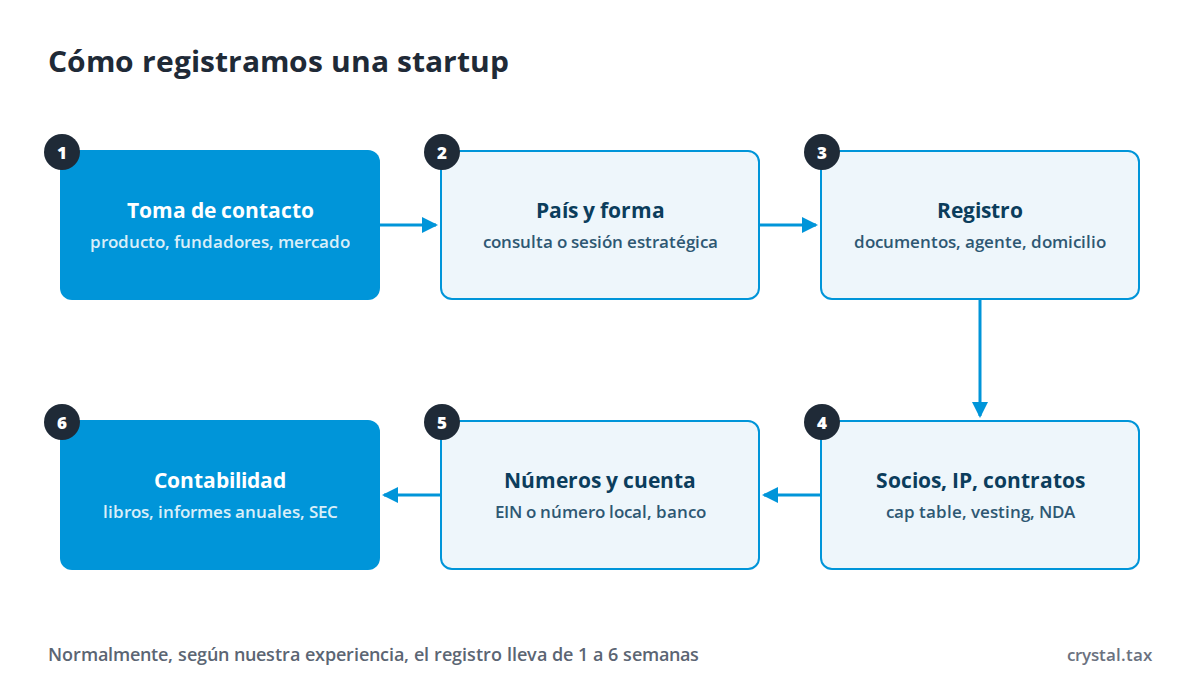
Para registrar una startup se necesitan los documentos de los fundadores y una breve descripción del proyecto; la lista exacta depende del país.
La lista para su país se la enviamos tras la toma de contacto. Las traducciones y legalizaciones, si el registro las exige, corren de nuestra cuenta.
La tabla muestra las condiciones básicas a septiembre de 2026; la elección para su proyecto la hacemos teniendo en cuenta los impuestos de los fundadores y las reglas de SEC.
| País | Forma | Impuesto sobre beneficios | Registro y gestión a distancia | Para quién |
|---|---|---|---|---|
| EE. UU., Delaware | C-Corp o LLC | Federal del 21 por ciento para la corporación, impuestos estatales aparte | Sí, EIN para el fundador extranjero con el formulario SS-4 | Startups orientadas a inversores estadounidenses y al mercado de EE. UU. |
| Estonia | OÜ | 22/78 al distribuir beneficios | Sí, mediante e-Residency; hace falta domicilio legal o persona de contacto | Equipos en remoto con clientes en la UE |
| Irlanda | Private company limited by shares | 12,5 por ciento sobre beneficios comerciales, 25 sobre los no comerciales | Sí, con administrador residente en el EEE o garantía de 25 000 euros | Productos para la UE con documentos en inglés |
| EAU | Empresa en zona franca o en territorio continental | 0 por ciento hasta 375 000 dírhams, 9 por encima, 0 para ingresos cualificados de zona franca | Depende de la zona franca; el visado y el Emirates ID se tramitan en el país | Fundadores que viven o venden en la región |
| Chipre | Private limited company | 15 por ciento desde el 1 de enero de 2026 | A través de socios en Chipre | Holdings y empresas con ingresos de IP |
Una jurisdicción sin impuestos como las Islas Vírgenes Británicas, Belice o Seychelles rara vez encaja con una startup que busca inversores: surgen preguntas de la autoridad fiscal ucraniana, de los bancos y de los fondos.
Si ya tiene una sociedad en islas, analizaremos qué hacer con ella: mantenerla, redomiciliarla o cerrarla tras trasladar el negocio.
Un fundador residente fiscal en Ucrania responde, según las reglas de SEC del artículo 39-2 del Código Tributario de Ucrania, por cada sociedad extranjera en la que tenga control.
Las notificaciones e informes de SEC los preparamos nosotros dentro del servicio de contabilidad de la empresa.
Describa en dos o tres frases el producto, cuántos fundadores son y dónde viven, cuál es su mercado y si planea buscar inversores. En un día hábil le responderemos qué países encajan y valoraremos el trabajo. Los primeros 10 minutos de toma de contacto son gratuitos. Para analizar una sola cuestión basta una consulta de 30 minutos por 100 €.
IRS: Instructions for Form SS-4; IRS: Instructions for Form 5472; IRS: Instructions for Form 1120; FinCEN: Beneficial Ownership Information Reporting; Delaware Division of Corporations: Annual Report and Tax Information; Agencia Tributaria y Aduanera de Estonia: tipos impositivos; e-Residency: Start a company; Revenue Ireland: Corporation Tax, basis of charge; Companies Act 2014, section 137; Ministerio de Hacienda de los EAU: Federal Decree-Law No. 47 of 2022, Corporate Tax; Ministerio de Hacienda de los EAU: prórroga de Small Business Relief hasta el 31.12.2029; Código Tributario de Ucrania, arts. 14.1.213, 39-2 y 167, versión de 17.09.2026; Resolución del Consejo de Ministros de Ucrania n.º 1045 de 27.12.2017, lista de Estados; Comisión Europea: lista de la UE de jurisdicciones no cooperadoras a efectos fiscales, 17.02.2026; CyLaw: Ley del Impuesto sobre la Renta de Chipre 118(I)/2002, texto consolidado. Material revisado y actualizado el 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp