
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Servicios contables en el Reino Unido para LTD de propietarios extranjeros: llevamos la contabilidad en Reino Unido, presentamos las cuentas anuales en Companies House y las declaraciones en HMRC, y preparamos el informe sobre SEC para el propietario residente en Ucrania.
Desde 2012 · 50+ jurisdicciones · Companies House, HMRC e informe SEC con un solo equipo · respuesta en un día hábil
En resumen
Elija la situación más parecida a la suya: en pocas líneas, la ruta y el primer paso.
Montamos la contabilidad desde el primer mes: programa en la nube, conexión de los extractos bancarios y calendario de plazos de Companies House y HMRC. Comprobamos la fecha de cierre del ejercicio y si hace falta el alta en el VAT.
Ejemplo. Un contratista de IT de Kiev abrió una LTD para trabajar con clientes europeos. Pusimos en marcha la contabilidad antes de la primera factura y planificamos desde el inicio las primeras cuentas anuales, que tienen su propio plazo.
Hablar de este caso →Reconstruimos la contabilidad de todos los ejercicios pendientes a partir de los extractos bancarios, presentamos las cuentas y la CT600, calculamos el impuesto y las sanciones. Si hay motivos, preparamos el recurso contra la sanción.
Ejemplo. El propietario llevaba dos años sin presentar nada porque su antiguo contable dejó de responder. Reconstruimos ambos años, presentamos los informes y eliminamos el riesgo de baja forzosa de la sociedad en el registro.
Hablar de este caso →La pasamos a dormant: comunicamos el estado a HMRC y presentamos dormant accounts simplificadas y el confirmation statement. Vigilamos que en la cuenta no haya movimientos que le hagan perder ese estado.
Ejemplo. La sociedad se abrió para un proyecto que se aplazó un año. La pasamos a dormant, las obligaciones se redujeron al mínimo y la sociedad sigue activa.
Hablar de este caso →Controlamos el umbral del VAT de 90 000 libras en 12 meses, damos de alta a la sociedad y llevamos las declaraciones trimestrales con programa según las reglas de Making Tax Digital.
Ejemplo. Una tienda online empezó a vender a compradores británicos. Dimos de alta el VAT con antelación, antes de superar el umbral, y organizamos la contabilidad para que las declaraciones salieran del programa.
Hablar de este caso →Preparamos las cuentas de la sociedad para que puedan adjuntarse al informe ucraniano sobre SEC, traducimos los estados financieros y calculamos el beneficio ajustado junto con los abogados de Crystal Tax.
Ejemplo. El propietario de la LTD es residente fiscal en Ucrania. Presentamos las cuentas anuales en Companies House y, a partir de ellas, preparamos el informe sobre SEC para la declaración.
Hablar de este caso →Presentamos la contabilidad final, damos de baja los registros fiscales y después solicitamos la baja en el registro. Si hay activos o deudas, elegimos otro procedimiento de cierre.
Ejemplo. El proyecto terminó y en la cuenta quedaba un pequeño saldo. Primero se retiraron los fondos y se presentaron los informes finales, y después se solicitó el strike-off.
Hablar de este caso →La contabilidad en Reino Unido llave en mano cubre todos los informes obligatorios de una LTD británica ante Companies House y HMRC, y también el informe ucraniano del propietario según las normas ucranianas sobre SEC (sociedades extranjeras controladas). Ajustamos el alcance a cada sociedad: para una dormant es mínimo, para una sociedad comercial con VAT y empleados es completo.

Las cuentas anuales en Companies House dependen del tamaño de la sociedad. Una micro-entity presenta el juego más breve: balance y notas. Una pequeña empresa prepara sus cuentas según la norma para pequeñas empresas y puede acogerse a la exención de auditoría. Una sociedad sin actividad presenta dormant accounts. En HMRC, junto con la CT600, se presentan las cuentas y los cómputos fiscales en formato iXBRL, por lo que la versión para Hacienda suele ser más detallada que la que aparece en el registro público.
El formato elegido determina cuánta información sobre la sociedad verán socios comerciales y bancos en el registro público. Lo hablamos con el propietario de antemano, teniendo en cuenta que desde el 1 de abril de 2028 las pequeñas empresas y las micro-entity también presentarán en Companies House la cuenta de pérdidas y ganancias, con derecho a no publicarla en el registro.
Si la LTD británica forma parte de un grupo con sociedades en otros países, integramos su contabilidad en el servicio de contabilidad de una empresa internacional: las mismas reglas contables, un solo calendario de plazos y un solo equipo.
Reconstruimos la contabilidad atrasada a partir de los extractos bancarios, las facturas y los datos de las áreas privadas de Companies House y HMRC. Presentamos primero los ejercicios más antiguos y después los actuales, y a la vez calculamos el impuesto y las sanciones devengadas. Si el retraso tuvo una causa justificada, preparamos el recurso ante HMRC. Si Companies House ya ha enviado cartas sobre la posible baja de la sociedad en el registro por falta de presentación, el primer paso es responder al registro y presentar con prioridad los documentos atrasados.
Una sociedad solvente suele cerrarse mediante la baja en el registro. La solicitud puede presentarse si en los últimos 3 meses la sociedad no ha comerciado ni vendido existencias, no ha cambiado de nombre, no está amenazada de liquidación y no tiene acuerdos con acreedores. Antes de presentarla, presentamos las cuentas finales y la CT600, cerramos el VAT y el payroll y retiramos el saldo de la cuenta: tras la baja, el acceso a las cuentas de la sociedad se cierra. Si en el balance hay activos importantes o deudas, elegimos otro procedimiento de cierre.
Si aún no tiene la sociedad, empiece por el paso de registro de una empresa en el Reino Unido: conviene montar la contabilidad justo después de recibir el certificado.
Una LTD británica tiene cuatro plazos clave al año: las cuentas a los 9 meses del cierre del ejercicio, el impuesto a los 9 meses y 1 día, la CT600 a los 12 meses y el confirmation statement una vez al año con un margen de 14 días. Los plazos de las autoridades son fechas límite de presentación. Nosotros empezamos el trabajo antes.
La accounting reference date cae por defecto en el último día del mes en que se cumple el aniversario del registro. El primer periodo de cuentas puede durar hasta 18 meses, mientras que el periodo impositivo para HMRC nunca supera los 12 meses. Por eso, el primer año la sociedad tiene con frecuencia dos periodos impositivos, dos declaraciones CT600 y dos plazos de pago del impuesto. La fecha puede cambiarse, y a veces conviene: por ejemplo, para que el ejercicio coincida con el año natural y con el informe ucraniano sobre SEC. La decisión la tomamos con el propietario antes de presentar las primeras cuentas.
El propietario de la LTD que es residente fiscal en Ucrania presenta el informe sobre SEC junto con su declaración anual. Para el ejercicio 2025, el plazo terminó el 1 de mayo de 2026. Si para esa fecha los estados financieros de la sociedad aún no están listos, se admite un informe abreviado, y el completo se presenta antes del 31 de diciembre. La adquisición de una participación, su modificación o el fin del control se comunican al Servicio Estatal de Impuestos de Ucrania en un plazo de 60 días. El plazo británico de 9 meses para las cuentas suele vencer después del ucraniano, por lo que a los propietarios de Ucrania les cerramos las cuentas antes del plazo oficial.
Por lo general, según nuestra experiencia, las cuentas anuales y la CT600 de una sociedad pequeña quedan listas en 3–6 semanas desde que recibimos los extractos y documentos, y la regularización de un ejercicio pendiente lleva 4–8 semanas. El plazo depende del caso, de sus particularidades, del trabajo de las autoridades y de causas de fuerza mayor. La contabilidad mensual y el VAT trimestral siguen un calendario acordado: le pedimos los documentos del trimestre en las dos primeras semanas tras su cierre.
El coste de la contabilidad en Reino Unido lo calculamos caso por caso, según el volumen de operaciones y los informes necesarios. Los paquetes y precios no se publican, porque dos LTD con la misma facturación pueden requerir un trabajo muy distinto.
En la estimación influyen:
Para las sociedades con ejercicios pendientes, valoramos primero la regularización y después el servicio continuado. Así el propietario ve cuánto cuesta cerrar los años anteriores y cuánto supone el trabajo en adelante.
Las tasas oficiales y las sanciones se pagan aparte. Le daremos una estimación en un día hábil tras una breve descripción de la tarea.
Llevamos las sociedades británicas de nuestros clientes junto con sus bancos, sus impuestos en Ucrania y el resto de la estructura.
Trabajamos en 50+ jurisdicciones. Conocemos los requisitos de Companies House, HMRC y los bancos británicos por nuestros propios casos.
La correspondencia con Companies House y HMRC, las respuestas a requerimientos y las cartas de sanción son cosa nuestra. De usted necesitamos documentos y decisiones.
Si el registro o Hacienda devuelve un informe con observaciones, lo corregimos sin coste adicional.
Sociedad, cuenta, contabilidad e impuestos, incluidas las normas ucranianas sobre SEC: no hace falta buscar proveedores por separado.
Trabajamos con contrato, y las condiciones de confidencialidad figuran en él. Solo accede a los datos de la sociedad quien lleva su contabilidad.
La contabilidad LTD en Reino Unido para un no residente está organizada para que usted solo tenga que aportar extractos y decisiones.
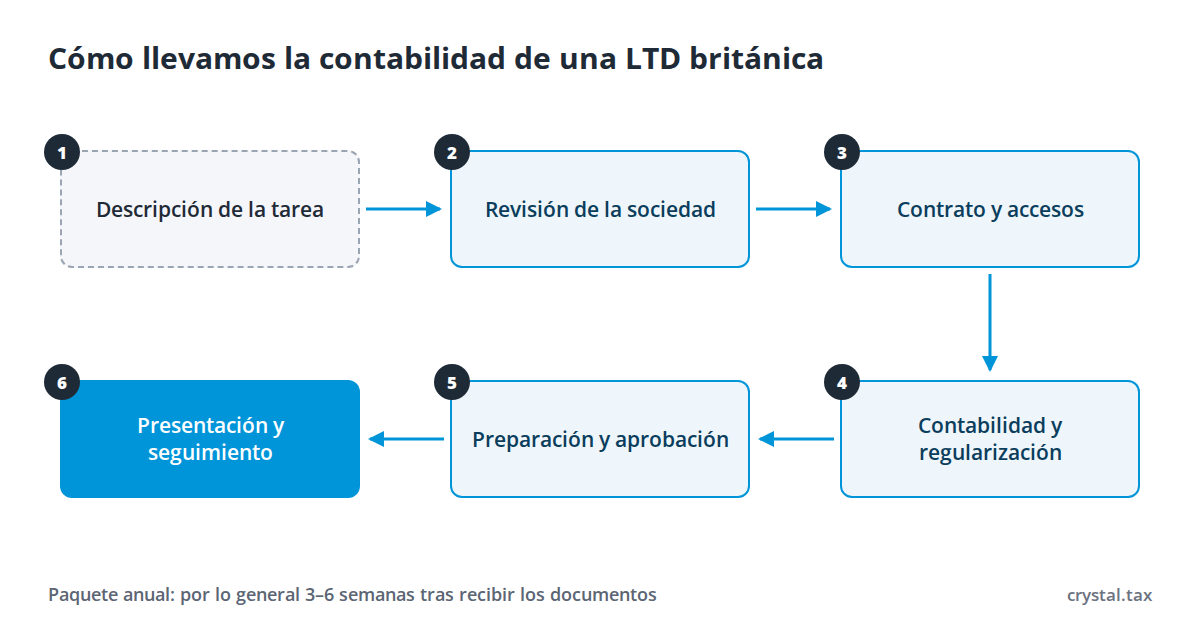
La base de la contabilidad en Reino Unido son los extractos bancarios del periodo y los documentos de las operaciones importantes. El resto lo pedimos sobre la marcha.
Aceptamos los documentos en formato electrónico en ruso, ucraniano o inglés. Si una operación no tiene documento, le ayudamos a recuperarlo o a registrar la operación correctamente, para que la cuestión no surja en una inspección de HMRC o en un requerimiento del banco.
En un cambio de contable, pedimos al agente anterior los archivos de trabajo y los registros. Si no hay contacto con él, reconstruimos la situación con los datos de Companies House, el área privada de la sociedad en HMRC y los extractos.
Todos los directores y PSC deben verificar su identidad en Companies House y obtener un personal code. Sin los códigos de todos los directores, el confirmation statement no puede presentarse, por eso lo comprobamos al inicio del trabajo.
| Informe | Ante quién | Plazo | Quién lo presenta |
|---|---|---|---|
| Annual accounts | Companies House | 9 meses después de la accounting reference date; las primeras, 21 meses desde el registro | todas las sociedades, incluidas las dormant |
| Confirmation statement | Companies House | cada 12 meses, margen de 14 días | todas las sociedades, incluidas las dormant |
| CT600 | HMRC | 12 meses después del cierre del periodo impositivo | todas las sociedades, salvo las dormant si HMRC no exige la declaración |
| Pago del Corporation Tax | HMRC | 9 meses y 1 día después del cierre del periodo | sociedades con impuesto a pagar |
| VAT return | HMRC | por lo general, 1 mes y 7 días después del trimestre | sujetos al VAT |
| FPS del payroll | HMRC | el día del pago o antes | empleadores |
| Informe sobre SEC | Servicio Estatal de Impuestos de Ucrania | junto con la declaración anual de la persona física; para 2025, hasta el 1 de mayo de 2026 | propietarios residentes fiscales en Ucrania |
Desde el 1 de abril de 2023, el Corporation Tax depende del beneficio. Los umbrales de 50 000 y 250 000 libras se dividen entre el número de sociedades asociadas y se reducen en los periodos cortos, por lo que el cálculo cambia para quien tiene varias sociedades.
| Beneficio anual | Tipo |
|---|---|
| hasta 50 000 libras | 19 por ciento, small profits rate |
| de 50 000 a 250 000 libras | 25 por ciento con marginal relief |
| más de 250 000 libras | 25 por ciento, main rate |
El alta en el VAT es obligatoria si la facturación sujeta de los últimos 12 meses ha superado las 90 000 libras o va a superarlas en los próximos 30 días. Tras superar el umbral, hay 30 días desde el final del mes en que se superó para darse de alta. Los sujetos al VAT, salvo raras excepciones, llevan registros digitales y presentan las declaraciones con un programa compatible según las reglas de Making Tax Digital.
Desde el 6 de abril de 2025 se han elevado los umbrales de tamaño de las sociedades. La categoría se determina por dos de tres criterios.
| Categoría | Facturación | Balance | Empleados |
|---|---|---|---|
| Micro-entity | hasta 1 millón de libras | hasta 500 000 libras | hasta 10 |
| Small company | hasta 15 millones de libras | hasta 7,5 millones de libras | hasta 50 |
Las pequeñas empresas y las micro-entity pueden acogerse a la exención de auditoría. La auditoría sigue siendo obligatoria para determinadas categorías, como las public limited companies (plc), los bancos y las aseguradoras, por lo que revisamos el derecho a la exención en cada sociedad.
Las cuentas «a cero» de una LTD son, en términos británicos, las dormant accounts. Una sociedad sin actividad y sin ingresos presenta cuentas simplificadas sin cuenta de pérdidas y ganancias, además del confirmation statement. Una vez comunicado a HMRC el estado dormant, no hay que presentar la CT600 hasta que HMRC envíe un nuevo requerimiento.
Sanción de Companies House por presentar tarde las cuentas de una sociedad privada: hasta 1 mes, 150 libras; de 1 a 3 meses, 375 libras; de 3 a 6 meses, 750 libras; más de 6 meses, 1 500 libras. Si las cuentas se retrasan dos años seguidos, la sanción se duplica.
Sanción de HMRC por la CT600: 200 libras el primer día de retraso y otras 200 libras a los 3 meses. A los 6 meses, HMRC determina el impuesto por su cuenta y añade el 10 por ciento del impuesto no pagado, y a los 12 meses otro 10 por ciento. Con el tercer retraso consecutivo, las sanciones fijas pasan a 1 000 libras cada una.
La ley sobre delitos económicos y transparencia corporativa, ECCTA, cambia las reglas por etapas. Desde el 18 de noviembre de 2025 es obligatoria la verificación de identidad de directores y PSC, con un periodo transitorio de 12 meses para los directores en ejercicio. Desde el 1 de abril de 2028, las cuentas solo podrán presentarse con software comercial en formato iXBRL, se suprimen las abridged accounts y las pequeñas empresas y micro-entity presentarán en Companies House la cuenta de pérdidas y ganancias, con derecho a no publicarla en el registro.
Describa su sociedad y la tarea: en un día hábil le responderemos con una estimación y la lista de documentos. Si prefiere hablar, empezamos con una llamada gratuita de 10 minutos.
GOV.UK: vida de una sociedad, obligaciones anuales, cuentas; GOV.UK: sanciones por presentar tarde las cuentas anuales; GOV.UK: Company Tax Returns y sanciones por presentación tardía; GOV.UK: tipos y reducciones del Corporation Tax; GOV.UK: pago del Corporation Tax; GOV.UK: guía del confirmation statement; GOV.UK: verificación de identidad en Companies House desde el 18 de noviembre de 2025; GOV.UK: umbral de registro del VAT; HMRC: VAT Notice 700/22, Making Tax Digital for VAT; Código Tributario de Ucrania, art. 39-2 y subap. 49.18.4 (informe sobre SEC, plazos). Verificado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp