
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Buchhaltung in Großbritannien für die LTD ausländischer Inhaber: Wir führen die Bücher, reichen die Berichte bei Companies House und HMRC ein und erstellen den CFC-Bericht für Inhaber aus der Ukraine.
Seit 2012 · 50+ Jurisdiktionen · Companies House, HMRC und CFC-Bericht aus einem Team · Antwort innerhalb eines Werktags
Kurz gesagt
Wählen Sie die Situation, die Ihrer am nächsten kommt: kurz zum Ablauf und zum ersten Schritt.
Wir richten die Buchführung ab dem ersten Monat ein: Cloud-Software, Anbindung der Kontoauszüge, Fristenkalender für Companies House und HMRC. Wir prüfen das Ende des Geschäftsjahres und ob eine VAT-Registrierung nötig ist.
Beispiel. Ein IT-Dienstleister aus Kyjiw gründete eine LTD für europäische Kunden. Wir haben die Buchführung vor der ersten Kundenrechnung eingerichtet und gleich die ersten accounts mit ihrer eigenen Frist eingeplant.
Diesen Fall besprechen →Wir rekonstruieren die Buchführung für alle versäumten Zeiträume anhand der Kontoauszüge, reichen accounts und CT600 ein und berechnen Steuer und Strafen. Wenn es Gründe gibt, bereiten wir einen Einspruch gegen die Strafe vor.
Beispiel. Ein Inhaber hatte zwei Jahre lang keine Berichte eingereicht, weil der frühere Buchhalter nicht mehr reagierte. Wir haben beide Jahre nachgeholt, die Berichte eingereicht und das Risiko der Zwangslöschung aus dem Register beseitigt.
Diesen Fall besprechen →Wir stellen auf dormant um: HMRC über den Status informieren, vereinfachte dormant accounts und das confirmation statement einreichen. Wir achten darauf, dass über das Konto keine Umsätze laufen, durch die dieser Status verloren geht.
Beispiel. Die Gesellschaft wurde für ein Projekt gegründet, das um ein Jahr verschoben wurde. Wir haben sie auf dormant umgestellt, der Berichtsaufwand ist minimal, und die Gesellschaft bleibt aktiv im Register.
Diesen Fall besprechen →Wir behalten die VAT-Schwelle von 90 000 Pfund in 12 Monaten im Blick, registrieren die Gesellschaft und reichen die Quartalserklärungen über die Software nach den Regeln von Making Tax Digital ein.
Beispiel. Ein Onlineshop begann, an britische Kunden zu verkaufen. Wir haben VAT vorzeitig registriert, noch vor Überschreiten der Schwelle, und die Buchführung so aufgebaut, dass die Erklärungen direkt aus der Software entstehen.
Diesen Fall besprechen →Wir erstellen die accounts so, dass sie dem ukrainischen CFC-Bericht beigefügt werden können, übersetzen die Abschlüsse und berechnen den angepassten Gewinn gemeinsam mit den Juristen von Crystal Tax.
Beispiel. Der Inhaber der LTD ist in der Ukraine steuerlich ansässig. Die accounts wurden bei Companies House eingereicht, auf ihrer Grundlage haben wir anschließend den CFC-Bericht zur Steuererklärung vorbereitet.
Diesen Fall besprechen →Wir reichen die letzten Berichte ein, schließen die steuerlichen Registrierungen und stellen dann den Antrag auf Löschung aus dem Register. Bei Vermögen oder Schulden wählen wir ein anderes Verfahren.
Beispiel. Das Projekt war abgeschlossen, auf dem Konto lag noch ein kleiner Restbetrag. Zuerst wurden die Mittel ausgezahlt und die letzten Berichte eingereicht, danach der strike-off beantragt.
Diesen Fall besprechen →Die Buchhaltung in Großbritannien aus einer Hand deckt alle Pflichtberichte einer britischen LTD gegenüber Companies House und HMRC ab, dazu die ukrainischen CFC-Berichtspflichten des Inhabers. Den Umfang stimmen wir auf die Gesellschaft ab: für eine dormant Gesellschaft ist er minimal, für eine operativ tätige Gesellschaft mit VAT und Mitarbeitern vollständig.

Der Jahresabschluss in England hängt von der Größe der Gesellschaft ab. Eine micro-entity reicht den kürzesten Umfang ein: Bilanz und Anhang. Eine kleine Gesellschaft erstellt die accounts nach dem Standard für kleine Gesellschaften und kann die Befreiung von der Abschlussprüfung nutzen. Eine Gesellschaft ohne Geschäftstätigkeit reicht dormant accounts ein. Bei HMRC werden mit der CT600 die accounts und die Steuerberechnungen im Format iXBRL eingereicht, daher ist die Fassung für das Finanzamt meist ausführlicher als die im öffentlichen Register.
Das gewählte Format bestimmt, wie viele Informationen Geschäftspartner und Banken im öffentlichen Register sehen. Diese Wahl besprechen wir vorab mit dem Inhaber und berücksichtigen dabei, dass kleine Gesellschaften und micro-entity ab dem 1. April 2028 auch die Gewinn- und Verlustrechnung bei Companies House einreichen, mit dem Recht, sie im Register nicht zu veröffentlichen.
Gehört die britische LTD zu einer Gruppe mit Gesellschaften in anderen Ländern, führen wir ihre Buchführung im Rahmen der Leistung Buchhaltung für internationale Gesellschaften zusammen: einheitliche Buchungsregeln, ein Fristenkalender, ein Team.
Versäumte Berichte rekonstruieren wir anhand von Kontoauszügen, Rechnungen und Daten aus den Konten bei Companies House und HMRC. Zuerst reichen wir die ältesten Zeiträume ein, dann die aktuellen, parallel berechnen wir Steuer und aufgelaufene Strafen. Lag für die Verspätung ein triftiger Grund vor, bereiten wir einen Einspruch bei HMRC vor. Hat Companies House bereits Schreiben über eine mögliche Löschung wegen fehlender Berichte geschickt, antworten wir als Erstes dem Register und reichen die überfälligen Unterlagen vorrangig ein.
Eine zahlungsfähige Gesellschaft wird meist durch Löschung aus dem Register geschlossen. Der Antrag ist möglich, wenn die Gesellschaft in den letzten 3 Monaten keinen Handel betrieben und keine Bestände verkauft hat, ihren Namen nicht geändert hat, keine Liquidation droht und keine Vereinbarungen mit Gläubigern bestehen. Vor dem Antrag reichen wir die letzten accounts und die CT600 ein, schließen VAT und payroll und zahlen das Restguthaben aus: nach der Löschung ist der Zugang zu den Konten der Gesellschaft gesperrt. Bei erheblichem Vermögen in der Bilanz oder bei Schulden wählen wir ein anderes Verfahren.
Gibt es die Gesellschaft noch nicht, beginnen Sie mit dem Schritt Firmengründung in Großbritannien: die Buchführung richten wir am besten gleich nach Erhalt der Gründungsurkunde ein.
Eine britische LTD hat im Jahr vier zentrale Fristen: accounts 9 Monate nach Ende des Geschäftsjahres, die Steuer nach 9 Monaten und 1 Tag, die CT600 nach 12 Monaten und das confirmation statement einmal jährlich mit einem Fenster von 14 Tagen. Die Fristen der Behörden sind letzte Einreichungstermine. Wir beginnen früher.
Das accounting reference date fällt standardmäßig auf den letzten Tag des Monats, in dem sich die Gründung jährt. Der erste Zeitraum der accounts kann bis zu 18 Monate dauern, ein Steuerzeitraum bei HMRC ist höchstens 12 Monate lang. Deshalb hat eine Gesellschaft im ersten Jahr oft zwei Steuerzeiträume, zwei CT600-Erklärungen und zwei Zahlungstermine. Das Datum lässt sich verschieben, was manchmal praktisch ist: etwa damit das Geschäftsjahr mit dem Kalenderjahr und mit dem ukrainischen CFC-Bericht übereinstimmt. Die Entscheidung treffen wir gemeinsam mit dem Inhaber vor Einreichung der ersten accounts.
Ein Inhaber der LTD mit steuerlicher Ansässigkeit in der Ukraine reicht den CFC-Bericht zusammen mit der jährlichen Einkommensteuererklärung ein. Für 2025 lief die Frist bis zum 1. Mai 2026. Ist der Abschluss der Gesellschaft bis dahin nicht fertig, ist ein verkürzter Bericht zulässig, der vollständige folgt bis zum 31. Dezember. Über Erwerb, Änderung oder Ende der Beteiligung wird die ukrainische Steuerbehörde DPS innerhalb von 60 Tagen informiert. Die britische Frist von 9 Monaten für die accounts endet oft später als die ukrainische, daher schließen wir die accounts für Inhaber aus der Ukraine möglichst vor der gesetzlichen Frist ab.
Üblicherweise erstellen wir nach unserer Erfahrung die jährlichen accounts und die CT600 für eine kleine Gesellschaft in 3–6 Wochen nach Eingang der Kontoauszüge und Unterlagen, das Nachholen eines versäumten Jahres dauert 4–8 Wochen. Die Dauer hängt vom Fall, von den Details, der Arbeit der Behörden und von höherer Gewalt ab. Die monatliche Buchführung und die vierteljährliche VAT laufen nach vereinbartem Zeitplan, die Unterlagen eines Quartals erbitten wir in den ersten zwei Wochen nach dessen Ende.
Die Kosten der Buchhaltung in Großbritannien berechnen wir individuell nach Umfang der Umsätze und der Berichte. Pakete und Preise veröffentlichen wir nicht, da zwei LTD mit gleichem Umsatz unterschiedlich viel Arbeit verursachen können.
In die Einschätzung fließen ein:
Bei versäumten Zeiträumen schätzen wir zuerst das Nachholen ein, danach die laufende Betreuung. So sieht der Inhaber, was der Abschluss der Vorjahre kostet und was die weitere Arbeit kostet.
Staatliche Gebühren und Strafen werden gesondert bezahlt. Wir geben Ihnen innerhalb eines Werktags eine Einschätzung nach einer kurzen Beschreibung der Aufgabe.
Wir betreuen die britischen Gesellschaften unserer Kunden zusammen mit ihren Banken, den Steuern in der Ukraine und der übrigen Struktur.
Wir arbeiten in 50+ Jurisdiktionen. Die Anforderungen von Companies House, HMRC und britischen Banken kennen wir aus eigenen Mandaten.
Korrespondenz mit Companies House und HMRC, Antworten auf Anfragen und Strafschreiben liegen bei uns. Von Ihnen brauchen wir Unterlagen und Entscheidungen.
Gibt das Register oder das Finanzamt einen Bericht mit Anmerkungen zurück, überarbeiten wir ihn ohne Aufpreis.
Gesellschaft, Konto, Buchhaltung, Steuern einschließlich der ukrainischen CFC-Regeln: Sie müssen keine weiteren Dienstleister suchen.
Wir arbeiten auf Vertragsbasis, die Vertraulichkeit ist darin geregelt. Zugang zu den Daten der Gesellschaft haben nur die Personen, die Ihre Buchführung betreuen.
Die Buchhaltung in England für Inhaber im Ausland ist so aufgebaut, dass wir von Ihnen nur Kontoauszüge und Entscheidungen brauchen.
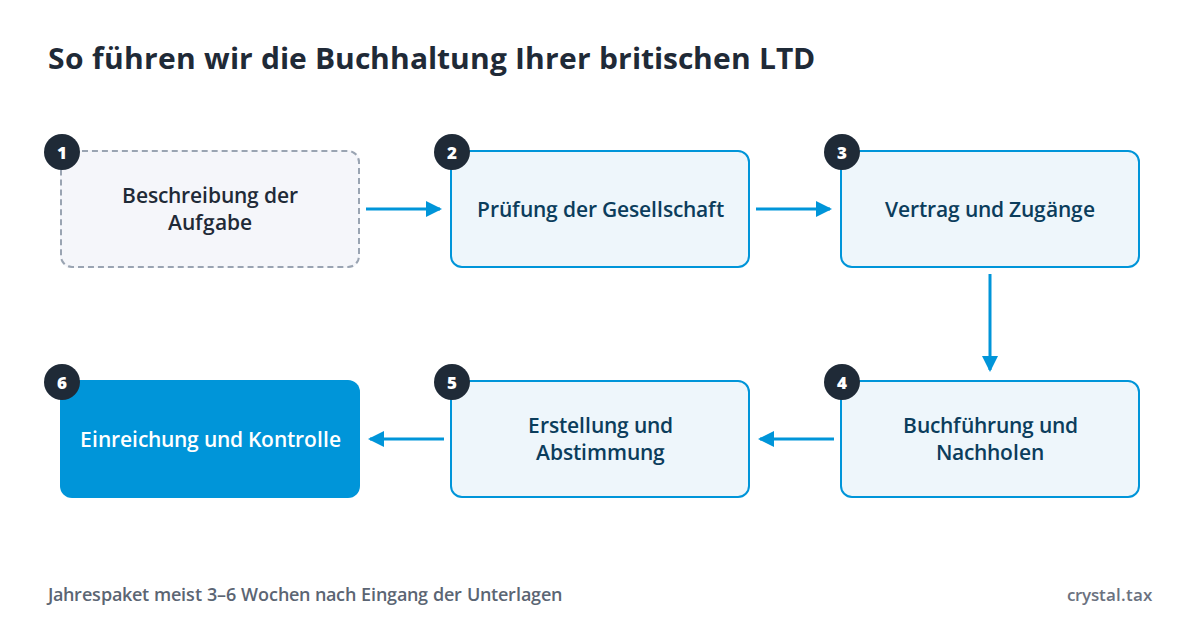
Grundlage der Buchhaltung in Großbritannien sind die Kontoauszüge für den Zeitraum und die Belege zu größeren Umsätzen. Alles Weitere fordern wir im Laufe der Arbeit an.
Unterlagen nehmen wir elektronisch auf Russisch, Ukrainisch oder Englisch entgegen. Fehlt zu einem Umsatz ein Beleg, helfen wir, ihn zu beschaffen oder den Umsatz korrekt zu verbuchen, damit die Frage bei einer Prüfung durch HMRC oder einer Anfrage der Bank nicht wieder auftaucht.
Beim Wechsel des Buchhalters fordern wir vom bisherigen Agenten die Arbeitsdateien und Register an. Ist er nicht erreichbar, rekonstruieren wir das Bild anhand der Daten von Companies House, des Online-Kontos der Gesellschaft bei HMRC und der Kontoauszüge.
Alle Directors und PSC müssen die Identitätsprüfung bei Companies House durchlaufen und einen personal code erhalten. Ohne die Codes aller Directors lässt sich das confirmation statement nicht einreichen, daher prüfen wir das zu Beginn der Arbeit.
| Bericht | Empfänger | Frist | Wer reicht ein |
|---|---|---|---|
| Annual accounts | Companies House | 9 Monate nach dem accounting reference date, die ersten 21 Monate ab Gründung | alle Gesellschaften, auch dormant |
| Confirmation statement | Companies House | alle 12 Monate, Fenster 14 Tage | alle Gesellschaften, auch dormant |
| CT600 | HMRC | 12 Monate nach Ende des Steuerzeitraums | alle Gesellschaften außer dormant, sofern HMRC keine Erklärung verlangt |
| Zahlung der Corporation Tax | HMRC | 9 Monate und 1 Tag nach Ende des Zeitraums | Gesellschaften mit Steuerschuld |
| VAT return | HMRC | in der Regel 1 Monat und 7 Tage nach Quartalsende | VAT-registrierte Gesellschaften |
| FPS für payroll | HMRC | am Tag der Lohnzahlung oder früher | Arbeitgeber |
| CFC-Bericht | Steuerbehörde der Ukraine DPS | mit der jährlichen Einkommensteuererklärung, für 2025 bis zum 1. Mai 2026 | Inhaber mit steuerlicher Ansässigkeit in der Ukraine |
Seit dem 1. April 2023 hängt die Corporation Tax vom Gewinn ab. Die Schwellen von 50 000 und 250 000 Pfund werden durch die Zahl der verbundenen Gesellschaften geteilt und bei einem verkürzten Zeitraum reduziert, daher sieht die Berechnung für Inhaber mehrerer Gesellschaften anders aus.
| Jahresgewinn | Steuersatz |
|---|---|
| bis 50 000 Pfund | 19 Prozent, small profits rate |
| 50 000 bis 250 000 Pfund | 25 Prozent mit marginal relief |
| über 250 000 Pfund | 25 Prozent, main rate |
Die VAT-Registrierung ist Pflicht, wenn der steuerpflichtige Umsatz der letzten 12 Monate 90 000 Pfund überschritten hat oder diese Schwelle in den nächsten 30 Tagen überschreiten wird. Für die Registrierung nach Überschreiten bleiben 30 Tage ab Ende des Monats, in dem die Schwelle erreicht wurde. VAT-registrierte Unternehmen führen ihre Aufzeichnungen bis auf seltene Ausnahmen digital und reichen die Erklärungen über kompatible Software nach den Regeln von Making Tax Digital ein.
Seit dem 6. April 2025 gelten höhere Größenschwellen. Die Kategorie richtet sich nach zwei von drei Kriterien.
| Kategorie | Umsatz | Bilanzsumme | Mitarbeiter |
|---|---|---|---|
| Micro-entity | bis 1 Mio. Pfund | bis 500 000 Pfund | bis 10 |
| Small company | bis 15 Mio. Pfund | bis 7,5 Mio. Pfund | bis 50 |
Kleine Gesellschaften und micro-entity können die Befreiung von der Abschlussprüfung nutzen. Für bestimmte Kategorien bleibt die Prüfung dennoch Pflicht, etwa für Aktiengesellschaften, Banken und Versicherer, daher prüfen wir den Anspruch auf Befreiung für jede Gesellschaft einzeln.
Der Nullabschluss einer LTD heißt im britischen Recht dormant accounts. Eine Gesellschaft ohne Geschäftstätigkeit und ohne Einnahmen reicht vereinfachte accounts ohne Gewinn- und Verlustrechnung sowie das confirmation statement ein. Nach Mitteilung des Status dormant an HMRC ist keine CT600 mehr nötig, bis HMRC erneut eine Erklärung anfordert.
Strafe von Companies House für verspätete accounts einer privaten Gesellschaft: bis 1 Monat 150 Pfund, 1 bis 3 Monate 375 Pfund, 3 bis 6 Monate 750 Pfund, mehr als 6 Monate 1 500 Pfund. Sind die accounts zwei Jahre in Folge verspätet, verdoppelt sich die Strafe.
Strafe von HMRC für die CT600: 200 Pfund am ersten Tag der Verspätung und weitere 200 Pfund nach 3 Monaten. Nach 6 Monaten setzt HMRC die Steuer selbst fest und schlägt 10 Prozent der unbezahlten Steuer auf, nach 12 Monaten weitere 10 Prozent. Bei der dritten Verspätung in Folge steigen die festen Strafen auf je 1 000 Pfund.
Das Gesetz über Wirtschaftskriminalität und Unternehmenstransparenz, ECCTA, ändert die Regeln schrittweise. Seit dem 18. November 2025 gilt die verpflichtende Identitätsprüfung von Directors und PSC, für bestehende Directors gibt es eine Übergangsfrist von 12 Monaten. Ab dem 1. April 2028 lassen sich accounts nur noch über kommerzielle Software im Format iXBRL einreichen, abridged accounts entfallen, und kleine Gesellschaften sowie micro-entity reichen bei Companies House eine Gewinn- und Verlustrechnung ein, mit dem Recht, deren Veröffentlichung im Register abzulehnen.
Beschreiben Sie Gesellschaft und Aufgabe: Innerhalb eines Werktags antworten wir mit einer Einschätzung und einer Liste der Unterlagen. Wenn Sie lieber sprechen, beginnen wir mit einem kostenlosen 10-minütigen Gespräch.
GOV.UK: Pflichten einer Gesellschaft im Jahresverlauf, accounts; GOV.UK: Strafen für verspätete annual accounts; GOV.UK: Company Tax Returns und Strafen bei Verspätung; GOV.UK: Sätze und Entlastungen der Corporation Tax; GOV.UK: Zahlung der Corporation Tax; GOV.UK: Leitfaden zum confirmation statement; GOV.UK: Identitätsprüfung bei Companies House ab 18. November 2025; GOV.UK: Schwelle für die VAT-Registrierung; HMRC: VAT Notice 700/22 Making Tax Digital for VAT; Steuergesetzbuch der Ukraine, Art. 39-2 und Ziff. 49.18.4: CFC-Bericht und Fristen. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp