
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Firmengründung im Ausland schlüsselfertig: Wir wählen das Land passend zu Ihren Kunden und Steuern, gründen die Gesellschaft, bereiten sie auf die Bank vor und übernehmen das Reporting, einschließlich der CFC-Berichte in der Ukraine für ukrainische Steuerpflichtige.
Seit 2012 · 50+ Jurisdiktionen · Gesellschaft, Konto, Buchhaltung und CFC in einem Team · kostenloses 10-Minuten-Gespräch
Kurz gesagt
Elf Länder, in denen unsere Kunden am häufigsten eine Gesellschaft gründen; zu jedem gibt es eine eigene Seite mit Steuern, Fristen und Dokumenten.
Insgesamt arbeiten wir in 50+ Jurisdiktionen. Wenn Sie Europa als Ganzes interessiert, sehen Sie sich den Katalog Firmengründung in Europa an; eine Struktur mit Holding beginnen Sie am besten mit einer kostenlosen Beratung zur internationalen Struktur.
Sechs Situationen, mit denen Kunden am häufigsten zu uns kommen, und der Weg, den wir üblicherweise vorschlagen.
Wir prüfen Verträge, Zahlungswährung und den Wohnsitz des Inhabers. Meist wird es eine LTD in Großbritannien, eine polnische sp. z o.o. oder eine LLC in den USA.
Beispiel. Ein Entwicklerteam aus Lwiw arbeitet über ukrainische Einzelunternehmer (FOP) mit Kunden in Deutschland. In dieser Lage gründen wir eine Gesellschaft in der EU, eröffnen ein Euro-Konto und richten den CFC-Bericht ein.
Diesen Fall besprechen →Wir gründen die LLC, beantragen die EIN und bereiten die Unterlagen für den Zahlungsdienst vor. Formular 5472 und die Steuern des Bundesstaates tragen wir sofort in den Kalender ein.
Beispiel. Ein Shop für Haushaltswaren startet auf Amazon US: Wir gründen eine LLC in Wyoming und übernehmen jedes Jahr Buchhaltung und Bericht an den IRS.
Diesen Fall besprechen →Wir verbinden die Wahl des Landes mit dem Migrationsweg: In den VAE bringt die Gesellschaft ein Investorenvisum, in der EU prüfen wir die Bedingungen für einen Aufenthaltstitel als Unternehmensinhaber.
Beispiel. Ein Unternehmer zieht mit seiner Familie nach Dubai: Gesellschaft in einer free zone, Investorenvisum, Emirates ID und Konto bei einer lokalen Bank.
Diesen Fall besprechen →Sie brauchen eine Gesellschaft mit EU-Umsatzsteuernummer und einer klaren Lieferkette. Wir wählen das Land nach Lager, Käufern und Logistik, meist Polen, Rumänien oder Bulgarien.
Beispiel. Ein Möbelhersteller gründet eine Gesellschaft in Polen, registriert sie für die Umsatzsteuer und verkauft an Käufer in der EU aus einem Lager nahe der Grenze.
Diesen Fall besprechen →Wir prüfen die Anforderungen des Fonds und bauen die Struktur für die Runde und die Optionen des Teams: Delaware C-Corp für US-Fonds, Holding in der EU oder in UK für europäische Investoren.
Beispiel. Ein SaaS-Team überträgt vor der Seed-Runde IP und Anteile in eine Delaware-Corporation und behält die ukrainische Gesellschaft als Servicegesellschaft.
Diesen Fall besprechen →Wir prüfen Register, Steuerbehörde und Reporting, schließen Lücken und übernehmen die laufende Betreuung der Gesellschaft zusammen mit den CFC-Pflichten in der Ukraine.
Beispiel. Bei einer britischen LTD fehlt das confirmation statement, und der Direktor hat die Identitätsprüfung nicht abgeschlossen: Wir reichen die Meldung ein, führen die Prüfung durch und tragen die Fristen in den Kalender ein.
Diesen Fall besprechen →Die schlüsselfertige Firmengründung im Ausland deckt den ganzen Weg von der Wahl des Landes bis zum ersten eingereichten Abschluss ab: Sie erhalten eine arbeitsfähige Gesellschaft mit Steuernummern, vorbereitet für die Bank, und einen Fristenkalender für zwei Länder.

Braucht das Unternehmen nach der Gründung Verträge, eine Lizenz oder gesellschaftsrechtliche Änderungen, übernehmen wir die rechtliche Betreuung des internationalen Geschäfts. Lizenzen beantragen wir über Partner, die Verantwortung Ihnen gegenüber tragen wir.
Üblicherweise dauert es nach unserer Erfahrung 1 bis 6 Wochen, eine Firma im Ausland zu gründen, und der gesamte Start mit Konto und Steuernummern 3 Wochen bis 3 Monate. Die Dauer hängt vom Einzelfall, von Details, der Arbeit der Behörden und von höherer Gewalt ab.
| Land | Gründung der Gesellschaft | Mit Konto und Steuernummern |
|---|---|---|
| Großbritannien | 1–2 Wochen mit Identitätsprüfung und Adresse | 3–8 Wochen |
| USA | 2–5 Wochen zusammen mit EIN | Konto nach der EIN, die Dauer bestimmt die Bank oder der Fintech-Dienst |
| VAE | Lizenz 1–3 Wochen | 1,5–3 Monate mit Visum, Emirates ID und Konto |
| Polen | 3–5 Wochen bis zur Eintragung im KRS | 1,5–3 Monate mit USt-IdNr. und Konto |
| Ungarn | 2–3 Wochen | 3–6 Wochen |
| Rumänien | 1–2 Wochen | 3–6 Wochen mit Konto in Rumänien |
| Bulgarien | 2–4 Wochen nach Eingang der Dokumente | weitere 2–8 Wochen für Konto und Umsatzsteuer |
| Italien | 3–6 Wochen mit partita IVA | 6–12 Wochen |
| Kanada | 1–2 Wochen mit Business Number | 4–10 Wochen |
| Panama | 1–3 Wochen nach Prüfung der Gründer | 1–3 Monate |
| Kenia | 2–4 Wochen mit KRA PIN | 1–3 Monate |
Die offiziellen Fristen der Register betreffen nur die Prüfung eines fertigen Antrags. Nicht enthalten sind Vollmachten, Apostille und Übersetzungen, die Identitätsprüfung der Direktoren, die Prüfung durch die Bank und Antworten auf Compliance-Anfragen. Wenn die Gesellschaft zu einem bestimmten Datum stehen muss, etwa zur Unterzeichnung eines Vertrags, sagen Sie es gleich zu Beginn: Dann wählen wir Land und Reihenfolge der Schritte passend zu diesem Datum.
Die Kosten, ein Unternehmen im Ausland zu gründen, berechnen wir für den Einzelfall: Sie ergeben sich aus Land, Struktur und dem Umfang der Betreuung nach der Gründung.
Eine Einschätzung erhalten Sie innerhalb eines Arbeitstages nach einer kurzen Beschreibung der Aufgabe. Wir arbeiten auf Vertragsbasis, Leistungsumfang und Fristen je Etappe halten wir darin fest.
Eine Gründung im Ausland besteht aus Dutzenden Details bei Register, Bank und Steuerbehörde, und Kunden überlassen sie uns aus fünf Gründen.
Seit vierzehn Jahren gründen wir Gesellschaften, eröffnen Konten und begleiten Steuer- und Migrationsfragen in 50+ Jurisdiktionen. Die Anforderungen von Registern, Banken und Steuerbehörden kennen wir aus eigenen Fällen.
Die Korrespondenz mit Register, Steuerbehörde, Bank und Migrationsbehörde führen wir selbst und beantworten ihre Anfragen. Von Ihnen brauchen wir Dokumente und Entscheidungen.
Beanstandungen von Register, Steuerbehörde, Bank oder Migrationsbehörde bearbeiten wir ohne Aufpreis, bis die Gesellschaft arbeitet.
Gesellschaft, Konto, Buchhaltung, Steuern einschließlich der ukrainischen CFC-Pflichten sowie Migration betreuen die Juristen und Buchhalter von Crystal Tax gemeinsam mit Partnern vor Ort. Weitere Dienstleister müssen Sie nicht suchen.
Leistungsumfang, Fristen und Vertraulichkeit sind im Vertrag festgehalten. Angaben über Sie und die Gesellschaft geben wir genau in dem Umfang weiter, den das Verfahren verlangt.
Die Arbeit läuft in sechs Etappen: Von Ihnen brauchen wir Dokumente und Entscheidungen, den Rest erledigen wir.
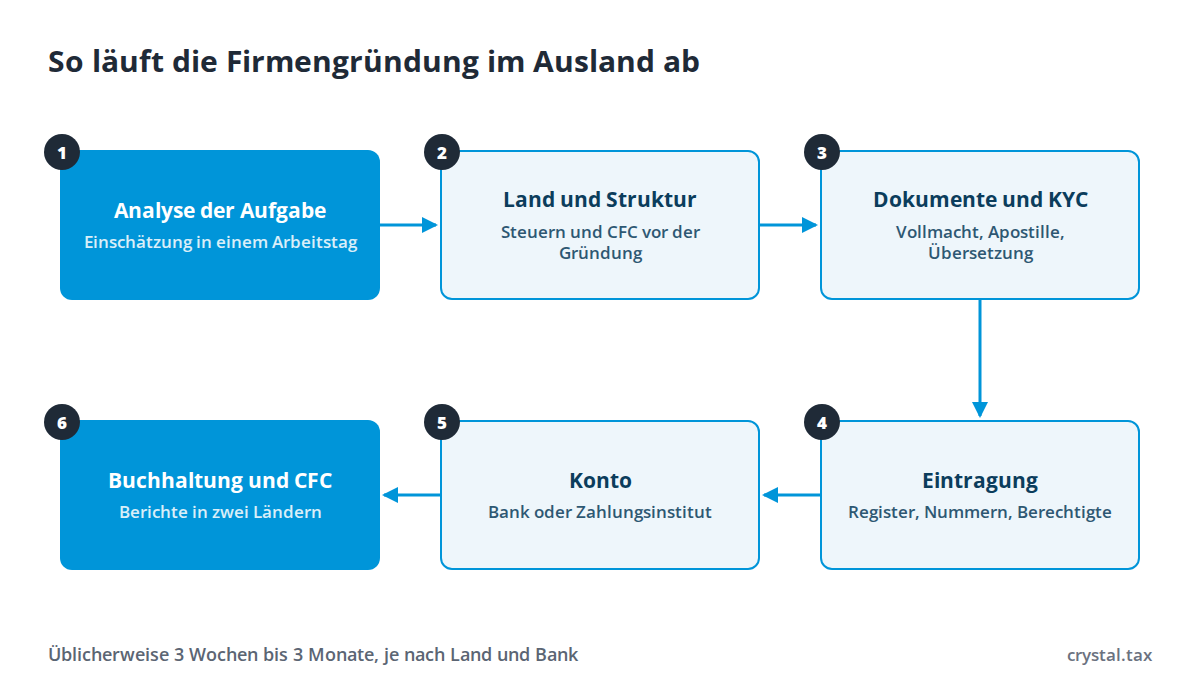
Für die Firmengründung im Ausland benötigen wir von jedem Inhaber und Direktor den Reisepass, einen Adressnachweis und Angaben zur Herkunft der Mittel, für die künftige Gesellschaft eine Beschreibung des Geschäfts.
Einige Länder verlangen Eigenes: den codice fiscale des Gründers in Italien, die KRA PIN des Direktors in Kenia, die Identitätsprüfung bei Companies House in Großbritannien. Übersetzungen, Apostille und Beglaubigungen organisieren wir selbst, die genaue Liste für Land und Bank erhalten Sie nach der Analyse der Aufgabe.
Meist lehnt eine Bank ab, wenn das Geschäftsmodell unklar ist, kein Bezug zum Gründungsland besteht oder die Herkunft der Mittel nicht belegt ist. Zusätzliches Risiko bringen Sanktions- und PEP-Prüfungen, Abweichungen zwischen Dokumenten und eine ungeklärte steuerliche Ansässigkeit des Inhabers. Wir erstellen Geschäftsprofil, Verträge und Nachweise zur Mittelherkunft vor dem Antrag und gleichen die Angaben der Inhaber in allen Dokumenten ab. Über die Kontoeröffnung entscheidet die Bank.
Die Tabelle hilft, die Auswahl auf zwei oder drei Länder einzugrenzen; die endgültige Entscheidung treffen wir nach der Steuerberechnung im Land der Gesellschaft und in der Ukraine. Sätze mit Stand September 2026.
| Land und Rechtsform | Gewinnsteuer 2026 | Gründung aus der Ferne | Bank und Substanz | Reporting |
|---|---|---|---|---|
| Großbritannien, LTD | 19 Prozent bei Gewinn bis 50 000 GBP, 25 Prozent über 250 000 GBP, dazwischen marginal relief | Ja; Direktoren und PSC durchlaufen die Identitätsprüfung von Companies House | Adresse in UK nötig; klassische Banken erwarten oft einen Bezug des Geschäfts zum Land | Confirmation statement, jährliche accounts, Steuererklärung CT600 |
| USA, LLC oder C-Corp | Eine Ein-Personen-LLC ist für die Bundessteuer standardmäßig transparent; C-Corp 21 Prozent plus Steuer des Bundesstaates | Ja, einschließlich EIN über Formular SS-4 | Klassische Banken verlangen oft einen Besuch, Fintech-Dienste arbeiten aus der Ferne | Ein-Personen-LLC eines Ausländers: Formular 5472 mit pro forma 1120, Strafe bei Nichteinreichung 25 000 USD; Bericht oder Steuer des Bundesstaates |
| VAE, free zone | 0 bis 375 000 Dirham, 9 Prozent darüber; 0 auf qualifizierende Einkünfte der free zone bei Erfüllung der Bedingungen | Gründung in vielen Zonen aus der Ferne; für Visum und Emirates ID ist eine Anreise nötig | Für den Satz 0 sind Substanz in der free zone und geprüfte Abschlüsse nach IFRS nötig; die Bank erwartet üblicherweise Visum und Termin | Körperschaftsteuererklärung innerhalb von 9 Monaten nach Jahresende, Verlängerung der Lizenz |
| Polen, sp. z o.o. | 19 Prozent; 9 Prozent für kleine Steuerpflichtige mit Umsatz bis 2 Mio. EUR oder im Gründungsjahr, außer Veräußerungsgewinnen | Ja, per Vollmacht beim Notar oder über S24 | Für die Umsatzsteuer-Registrierung kann das Finanzamt Mietvertrag und Nachweise der Tätigkeit verlangen | JPK_V7 monatlich, CIT-8, Jahresabschluss beim KRS |
| Ungarn, Kft | 9 Prozent plus lokale Gewerbesteuer bis 2 Prozent; für kleine Gesellschaften das KIVA-Regime | Ja, den Antrag beim Gericht reicht ein Anwalt elektronisch ein; Kapital 3 Mio. Forint | Das Gesetz erlaubt die Identifizierung bei der Bank per Video, die Entscheidung liegt bei der Bank | Jahresabschluss und Steuererklärung bis 31. Mai |
| Rumänien, SRL | 1 Prozent auf Umsätze bis 100 000 EUR bei mindestens einem Angestellten, sonst 16 Prozent | Ja, mit elektronischer Signatur oder über einen Vertreter | Ein Konto in Rumänien ist Pflicht, eine neue Gesellschaft eröffnet es innerhalb von 60 Arbeitstagen | Jahresabschluss bis 31. Mai, Umsatzsteuer 21 Prozent |
| Bulgarien, EOOD | 10 Prozent, Dividenden 5 Prozent | Ja, Unterzeichnung beim Notar im eigenen Land mit Apostille | Die Bank verlangt oft einen persönlichen Besuch des Zeichnungsberechtigten | Steuererklärung bis 30. Juni, Jahresabschluss beim Register bis 30. September |
| Italien, SRL | IRES 24 Prozent plus IRAP, Basissatz 3,9 Prozent | Ja, per Vollmacht oder per Videokonferenz mit dem Notar | Codice fiscale der Gründer und PEC nötig; die Bank prüft die Inhaber gründlich | Bilanz beim Register in XBRL, Erklärungen Redditi SC und IRAP, elektronische Rechnungen |
| Kanada, Corporation | Unter Kontrolle von Nichtansässigen: Bund 15 Prozent, in Ontario zusammen mit der Provinz 26,5 Prozent | Ja, Anträge online | Bei einer Bundesgesellschaft müssen mindestens 25 Prozent der Direktoren in Kanada ansässig sein, in Ontario gibt es diese Pflicht nicht; Banken verlangen oft einen Besuch des Direktors | Steuererklärung T2 innerhalb von 6 Monaten nach Jahresende, annual return, ISC-Register |
| Panama, S.A. | 25 Prozent nur auf Einkünfte aus Panama; ab 2027 15 Prozent auf ausländische passive Einkünfte von Gruppen ohne Substanz | Ja, über einen residenten Agenten | Auf der EU-Liste nicht kooperativer Jurisdiktionen, Banken prüfen strenger; eine Bank in Panama erwartet meist eine Anreise | Buchhaltungsunterlagen an den Agenten bis 30. April |
| Kenia, private company | 30 Prozent | Ja; KRA PIN der Direktoren und eine Kontaktperson in Kenia nötig | Die Bank kann ein Treffen mit dem Direktor verlangen | Monatliche Erklärungen in iTax, auch Nullmeldungen, Jahresberichte an BRS und KRA |
Estland, Zypern, Singapur und weitere Länder aus 50+ Jurisdiktionen prüfen wir auf Anfrage, europäische Ziele sind auf der Seite zur Firmengründung in Europa zusammengefasst.
Für eine in der Ukraine steuerlich ansässige Person ist jede kontrollierte ausländische Gesellschaft eine CFC: Über ihren Gewinn wird in der Ukraine berichtet, und ob darauf Steuer anfällt, regelt Artikel 39-2 des Steuergesetzbuchs der Ukraine.
Nach Punkt 39-2.4.1 wird der Gewinn einer CFC in der Ukraine nicht besteuert, wenn zwei Bedingungen gleichzeitig erfüllt sind:
Gesondert ist der Gewinn nach Punkt 39-2.4.2.1 befreit, wenn die Gesamteinkünfte aller CFC eines Inhabers zum Ende des Berichtszeitraums den Gegenwert von 2 Mio. EUR nicht übersteigen. Die Sätze in Ungarn, Bulgarien, den VAE und die polnischen Vorzugssätze von 9 Prozent liegen unter der Grenze von 13 Prozent, daher stützt sich die Befreiung für solche Gesellschaften üblicherweise auf den Anteil passiver Einkünfte oder auf die Grenze von 2 Mio. EUR. Mit Panama gibt es kein Doppelbesteuerungsabkommen, daher prüfen wir für eine panamaische Gesellschaft zuerst die Befreiungen aus Punkt 39-2.4.2.
Die Ukraine hat 2022 das multilaterale Abkommen über den automatischen Austausch von Kontoinformationen nach dem CRS-Standard unterzeichnet, der erste Austausch war für September 2024 geplant; die VAE, Panama und Kenia haben dieses Abkommen ebenfalls unterzeichnet. Deshalb bauen wir die Struktur von Anfang an transparent: Angaben zu Auslandskonten können an die ukrainische Steuerbehörde DPS gelangen. Den CFC-Bericht erstellen wir zusammen mit dem Reporting der Gesellschaft: CFC: Bericht und Struktur.
Eine operative Gesellschaft genügt, solange das Geschäft einen Hauptmarkt, ein oder zwei Inhaber und keine externen Investoren hat; eine Holding wird nötig, wenn mehrere Gesellschaften, geistiges Eigentum, Partner oder eine Finanzierungsrunde hinzukommen. Für ein Produkt-Startup behandeln wir Land, Gründeranteile und Rechte am Code auf der Seite Startup im Ausland gründen.
Einem Freelancer, einer Agentur oder einem Onlineshop genügt üblicherweise eine Gesellschaft im Land der Kunden oder des Zahlungsdienstleisters. Die Buchhaltung ist einfacher, die Bank sieht eine klare Struktur, in der Ukraine wird ein einziger CFC-Bericht eingereicht.
Eine Holding hält Anteile und geistiges Eigentum getrennt von operativen Risiken, sammelt Dividenden an einem Ort und nimmt Partner auf ihrer Ebene auf. Die Steuer auf Dividenden innerhalb der Struktur hängt von den Doppelbesteuerungsabkommen zwischen den Ländern ab. Nach den CFC-Regeln zählen Dividenden zu den passiven Einkünften, daher prüfen wir die Befreiungsbedingungen für die Holding vor der Gründung.
US-Risikokapitalfonds investieren üblicherweise in eine Delaware C-Corp: Sie hat Aktiengattungen, ein ausgereiftes Gesellschaftsrecht und Standarddokumente für Finanzierungsrunden. Eine LLC passt zum operativen Geschäft des Inhabers, Fonds steigen selten in sie ein. Die Umwandlung einer LLC in eine C-Corp ist möglich, erfordert aber ein eigenes Verfahren und eine steuerliche Analyse, daher wählen wir die Rechtsform gleich passend zum Finanzierungsplan.
Den Optionspool legt man üblicherweise in der Muttergesellschaft an, in die die Investoren einsteigen. Für Mitarbeiter in der Ukraine berechnen wir die Steuern beim Erhalt der Aktien im Voraus.
Nominee-Direktoren und Nominee-Gesellschafter setzen wir in Strukturen nicht ein: Register der wirtschaftlich Berechtigten und Banken sehen den tatsächlichen Inhaber, und die Struktur muss dem standhalten.
Beschreiben Sie Geschäft, Kunden und den Wohnsitz der Inhaber, und wir antworten innerhalb eines Arbeitstages mit ein oder zwei passenden Ländern. Sie können auch mit einem kostenlosen 10-Minuten-Gespräch beginnen.
Steuergesetzbuch der Ukraine (Podatkovyi kodeks Ukrainy), Artikel 39-2 und Punkt 72 Unterabschnitt 10 Abschnitt XX (Fassung vom 17.09.2026); GOV.UK: Corporation Tax rates and reliefs; GOV.UK: When you need to verify your identity for Companies House; IRS: Instructions for Form 5472; UAE Ministry of Finance: Corporate Tax; CRA: Corporation tax rates; PwC Worldwide Tax Summaries: Polen, Unternehmensbesteuerung; PwC Worldwide Tax Summaries: Rumänien, Unternehmensbesteuerung; PwC Worldwide Tax Summaries: Italien, Unternehmensbesteuerung; OECD: CRS MCAA signatories and intended first exchange dates. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp
Wie wir arbeiten
Im ersten Gespräch analysieren wir Ihre Aufgabe und nennen passende Strukturen und Länder.
Vor Arbeitsbeginn legen wir Umfang, Etappen und voraussichtliche Fristen jedes Schritts fest.
Ein verantwortlicher Spezialist betreut Ihr Projekt. Antwort innerhalb eines Werktags per Telegram, WhatsApp oder E-Mail.
Die meisten Verfahren laufen remote. Wo ein persönlicher Termin Pflicht ist, planen wir ihn vorab.