
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Buchhaltung für Ihre LLC in den USA und für Corporations ausländischer Eigentümer aus einer Hand: laufende Buchführung, Steuererklärungen beim IRS und im Bundesstaat, Aufarbeitung versäumter Jahre und Daten für den CFC-Bericht des Eigentümers in der Ukraine.
Seit 2012 · 50+ Jurisdiktionen · Form 5472, 1120, 1065 · Buchhaltung und CFC-Bericht aus einem Team
Kurz gesagt
Wählen Sie die Situation, die Ihrer am nächsten kommt: kurz zum Weg und zum ersten Schritt.
Ja: Bei einer LLC mit ausländischem Eigentümer sind schon die Einlage des Eigentümers und die Bezahlung von Firmenausgaben durch ihn meldepflichtig. Wir prüfen die Kontoauszüge, erstellen Form 5472 mit pro forma 1120 und zahlen die Steuer des Bundesstaates.
Beispiel. Ein Eigentümer aus Kyjiw gründete eine LLC in Wyoming, zahlte eigenes Geld auf das Konto ein und bezahlte den Agenten und die Website. Umsätze gab es im Jahr keine, die Einlage und die vom Eigentümer bezahlten Ausgaben machten Form 5472 trotzdem zur Pflicht.
Diesen Fall besprechen →Wir bauen die Buchführung anhand der Kontoauszüge nach, erstellen die fehlenden Formulare für alle Jahre und reichen sie als Paket ein. Kommt ein Schreiben des IRS zu einer Strafe, bereiten wir eine Antwort mit Begründung vor.
Beispiel. Eine Firma in Delaware arbeitete drei Jahre ohne Steuererklärungen, der Eigentümer erfuhr davon, als die Bank Steuerunterlagen anforderte. Die Jahre wurden aufgearbeitet und in einer Sendung beim IRS eingereicht.
Diesen Fall besprechen →Eine LLC mit zwei Gesellschaftern gilt standardmäßig als Partnership und reicht Form 1065 mit Schedule K-1 ein. Wir prüfen, ob Einkünfte mit einem Geschäft in den USA verbunden sind und ob für ausländische Partner Steuer einzubehalten ist.
Beispiel. Zwei Mitinhaber eines IT-Studios erhielten Zahlungen von US-Kunden über die LLC. Wir klärten, welche Einkünfte einer Tätigkeit in den USA zuzuordnen sind, und erstellten die 1065 mit einer K-1 für jeden.
Diesen Fall besprechen →Wir führen die Bücher, erstellen Form 1120, berechnen die franchise tax in Delaware nach der Methode mit dem niedrigeren Betrag und reichen den Jahresbericht des Bundesstaates bis zum 1. März ein.
Beispiel. Ein Start-up mit Corporation in Delaware erhielt eine hohe Franchise-Tax-Berechnung nach der Anzahl der Aktien. Nach der Neuberechnung mit der Methode des angegebenen Kapitals sank der Betrag um ein Vielfaches.
Diesen Fall besprechen →Wir erstellen den Abschluss der LLC oder Corporation in einer Form, die für den Bericht nach den ukrainischen CFC-Regeln (Hinzurechnungsbesteuerung) passt, und helfen dem Eigentümer bei der Berechnung des bereinigten Gewinns.
Beispiel. Ein in der Ukraine steuerlich ansässiger LLC-Eigentümer erhielt von seiner Bank eine Anfrage zu CFC. Wir stellten den Jahresabschluss der Firma zusammen und bereiteten die Daten für seine Erklärung vor.
Diesen Fall besprechen →Wir erstellen die abschließenden Bundessteuererklärungen, begleichen die Steuern und beenden die Registrierung im Bundesstaat, damit nach der Liquidation keine Forderungen mehr kommen.
Beispiel. Ein Eigentümer nutzte seine LLC nicht mehr, der Bundesstaat berechnete aber weiter Steuer. Nach Einreichung der abschließenden Formulare und der Löschungsunterlagen hörten die Forderungen auf.
Diesen Fall besprechen →Die Buchhaltung für LLC und Corporation in den USA aus einer Hand deckt alles ab, was die Firma auf Bundesebene und im Gründungsstaat führen und einreichen muss. Gibt es die Firma noch nicht, beginnen Sie mit der Firmengründung in den USA: Die Buchführung lässt sich am besten ab dem ersten Tag einrichten.

Bei Firmen mit regelmäßigen Vorgängen buchen wir monatlich oder quartalsweise: So bleiben zum Jahresabschluss nur die Abstimmung und die Formulare. Für kleine LLC mit seltenen Zahlungen reicht eine jährliche Auswertung der Kontoauszüge zu Jahresbeginn. In beiden Varianten erhalten Sie einen Fristenkalender, Fragen von Banken, Kunden und Finanzbehörde beantworten wir im laufenden Betrieb.
Payroll, Tätigkeit in mehreren Bundesstaaten und die Aufarbeitung früherer Jahre bewerten wir gesondert, wenn sie Ihre Tätigkeit betreffen. Den Umfang legen wir vor dem Start im Vertrag fest.
Die wichtigsten Fristen einer LLC in den USA für das Kalenderjahr sind der 15. März für Partnerships, der 15. April für Corporations und für eine LLC mit einem ausländischen Eigentümer sowie der 1. Juni für die LLC-Steuer in Delaware.
Form 7004 verlängert die Frist für die Bundessteuererklärung in der Regel um sechs Monate, die Zahlungsfrist für die Steuer verschiebt sich dabei nicht. Den Verlängerungsantrag reichen wir vor dem regulären Termin ein.
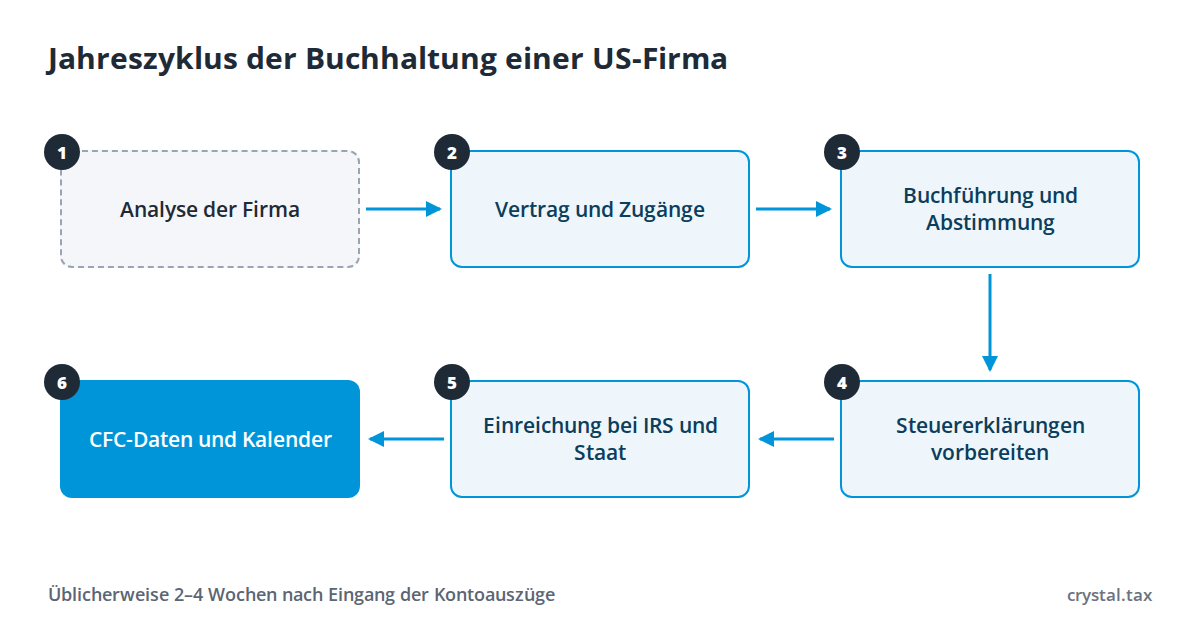
Üblicherweise ist nach unserer Erfahrung das Jahrespaket für eine LLC ohne Mitarbeiter 2–4 Wochen nach Eingang der Kontoauszüge fertig, für eine Corporation mit aktivem Geschäft in 4–6 Wochen. Die Aufarbeitung mehrerer versäumter Jahre dauert 1–2 Monate. Die Dauer hängt vom Einzelfall, den Details, der Arbeit der Behörden und von höherer Gewalt ab. Antwort- und Bearbeitungszeiten des IRS sind in diesen Angaben nicht enthalten.
Form 5472 mit pro forma 1120 nimmt der IRS per Fax oder Post an, eine elektronische Eingangsbestätigung gibt es dafür nicht. Deshalb bewahren wir den Faxsendebericht oder die Sendungsverfolgung der Post auf: Sie belegen die fristgerechte Einreichung, falls es Streit um eine Strafe gibt. Bei elektronisch eingereichten Erklärungen von Corporations und Partnerships bewahren wir die Annahmebestätigung auf. Schreiben des IRS zu eingereichten Formularen können erst nach einigen Monaten kommen, wir beantworten sie im Rahmen der Betreuung.
Wenn die Frist bereits nah ist, senden Sie uns die Kontoauszüge für das Jahr. Innerhalb eines Arbeitstages sagen wir Ihnen, ob wir den Termin schaffen oder zuerst die Verlängerung einreichen.
Die Kosten der Buchhaltung in den USA berechnen wir für die konkrete Firma: Der Preis hängt vom Umfang der Vorgänge und von den erforderlichen Berichten ab.
Im Angebot führen wir laufende Buchführung, Jahresabschluss mit Steuererklärungen und Aufarbeitung früherer Zeiträume in getrennten Positionen, damit Sie sehen, wofür Sie zahlen. Staatliche Gebühren und Steuern der Bundesstaaten werden gesondert nach den Rechnungen der Behörden bezahlt, wir berechnen sie und überwachen die Zahlung.
Beschreiben Sie Ihre Aufgabe kurz: Rechtsform, Bundesstaat, Gründungsjahr, Anzahl der Eigentümer, ungefährer Umfang der Vorgänge und der letzte abgeschlossene Zeitraum. Wir bewerten den Aufwand innerhalb eines Arbeitstages. Bei einer komplexen Struktur beginnen Sie am besten mit einer Beratung: 30 Minuten, 100 Euro; ein Kennenlerngespräch von 10 Minuten ist kostenlos.
Die Berichte einer US-Firma mit nichtansässigem Eigentümer hängen an Details: welche Vorgänge meldepflichtig sind, welcher Bundesstaat und welche Frist gilt, wie die ukrainische Steuerbehörde das Ganze sieht.
Seit vierzehn Jahren arbeiten wir mit Firmen in 50+ Jurisdiktionen. Die Anforderungen des IRS, der Bundesstaaten, der Banken und der ukrainischen Steuerbehörde kennen wir aus eigenen Fällen.
Die Korrespondenz mit dem IRS und dem Bundesstaat sowie die Antworten auf Bankanfragen zum Abschluss erledigen wir. Von Ihnen brauchen wir Unterlagen und Entscheidungen.
Gibt der IRS, der Bundesstaat oder die Bank Unterlagen mit Anmerkungen zurück, überarbeiten wir sie ohne Aufpreis.
Firma, Konto, Buchhaltung, Steuern in den USA und CFC-Bericht in der Ukraine betreut ein Team. Separate Dienstleister müssen Sie nicht suchen.
Leistungsumfang, Fristen und Haftung legen wir im Vertrag fest, die Vertraulichkeitsklausel ist Teil davon.
Die Buchhaltung Ihrer LLC in den USA beginnt mit der Analyse der Firma und der Kontoauszüge und endet mit eingereichten Steuererklärungen und dem Fristenkalender für das nächste Jahr.
Für die Steuererklärung einer US-LLC von Nichtansässigen brauchen wir die Gründungsunterlagen, die EIN und vollständige Auszüge aller Konten für den Zeitraum.
Die EIN erhält ein Nichtansässiger ohne SSN und ITIN über Form SS-4 per Telefon, Fax oder Post, der Online-Antrag steht ihm nicht offen. Für die Berichte der Firma ist eine ITIN in der Regel entbehrlich; sie wird gebraucht, wenn der Eigentümer selbst eine persönliche Steuererklärung in den USA abgibt.
Kontoauszüge und Dokumente senden Sie elektronisch über einen geschützten Kanal, für Bank und Zahlungsdienste genügt ein Lesezugriff. Papieroriginale sind für die Berichte in der Regel entbehrlich. Schreiben des IRS gehen an die US-Adresse der Firma, deshalb ist wichtig, dass der registered agent oder der Postdienst sie ohne Verzögerung als Scan weiterleitet: In den Mitteilungen des IRS steht eine Antwortfrist.
Die genaue Liste stimmen wir nach der ersten Analyse ab. Übersetzungen ukrainischer Dokumente organisieren wir bei Bedarf selbst.
Welche Bundesformulare eine Firma einreicht, hängt von Rechtsform und steuerlicher Einstufung ab.
| Firma | Hauptformular | Frist für das Kalenderjahr | Steuer auf Firmenebene |
|---|---|---|---|
| LLC mit einem ausländischen Eigentümer | Form 5472 mit pro forma Form 1120 | 15. April | Keine, das Einkommen wird dem Eigentümer zugerechnet |
| LLC mit mehreren Gesellschaftern | Form 1065, Schedule K-1 | 15. März | Keine, möglich sind Einbehalte für ausländische Partner über die Formulare 8804 und 8805 |
| C-Corp oder LLC mit Wahl der Besteuerung als Corporation | Form 1120, bei ausländischem Eigentümer ab 25 Prozent zusätzlich Form 5472 | 15. April | Bundessteuersatz 21 Prozent |
Eine Verlängerung über Form 7004 gibt sechs weitere Monate für die Einreichung. Eine LLC mit einem ausländischen Eigentümer kann Form 5472 nur per Fax oder Post bei einer speziellen Stelle des IRS einreichen, der elektronische Weg steht ihr nicht offen.
Eine Corporation, an der eine ausländische Person 25 Prozent der Aktien oder mehr hält, fügt ihrer Form 1120 ebenfalls Form 5472 bei, und zwar für jede verbundene ausländische Person, mit der es Vorgänge gab. Neben den Bundesformularen können Erklärungen zur Gewinn- oder Umsatzsteuer der Bundesstaaten anfallen, in denen die Firma tätig ist. In Delaware und Wyoming bleiben für eine Firma ohne Tätigkeit im Bundesstaat die annual tax, die franchise tax und der annual report die Hauptpflichten; mit Mitarbeitern, Lager oder Büro in einem anderen Bundesstaat kommen weitere Berichte hinzu. Deshalb halten wir bei der ersten Analyse fest, wo die Firma Kunden, Mitarbeiter und Vermögen hat.
| Bundesstaat | LLC | Corporation |
|---|---|---|
| Delaware | Annual tax 400 USD bis 1. Juni, ein Jahresbericht wird nicht eingereicht | Jahresbericht und franchise tax bis 1. März; mindestens 175 USD nach der Methode der Aktienanzahl oder 400 USD nach der Methode des angegebenen Kapitals, zuzüglich Gebühr für den Bericht |
| Wyoming | Annual report bis zum ersten Tag des Gründungsmonats, license tax ab 60 USD | Gleiche Regeln wie für die LLC |
Bei verspäteter Zahlung berechnet Delaware eine Strafe von 200 USD und Zinsen von 1,5 Prozent pro Monat. In Wyoming wird die Firma verwaltungsrechtlich aufgelöst, wenn der Bericht innerhalb von 60 Tagen nach der Frist ausbleibt.
Die sales tax legen in den USA die Bundesstaaten fest, eine bundesweite Umsatzsteuer gibt es nicht. Eine Registrierungspflicht entsteht dort, wo der Verkäufer präsent ist oder sein Umsatz die Schwelle des Bundesstaates übersteigt; für digitale Dienstleistungen unterscheiden sich die Regeln der Bundesstaaten, deshalb prüfen wir jeden Fall einzeln.
Form 5472. Die Strafe für die Nichteinreichung beträgt 25 000 USD. Liegt die Form 90 Tage nach der Mitteilung des IRS noch immer nicht vor, kommen weitere 25 000 USD für jeweils 30 Tage hinzu.
BOI. Seit 2025 sind in den USA gegründete Firmen von der Meldung wirtschaftlich Berechtigter an FinCEN befreit; die endgültige Regel vom 11. August 2026 hat diese Befreiung festgeschrieben. Die Meldung reichen nur ausländische Firmen ein, die für eine Geschäftstätigkeit in einem US-Bundesstaat registriert sind.
Form 1099-NEC. Für Zahlungen an US-Auftragnehmer, die keine Angestellten sind, gilt für 2026 und die Folgejahre eine Meldeschwelle von 2 000 USD pro Jahr und Empfänger.
Einbehalte bei Zahlungen an Ausländer. Zahlt eine US-Firma ausländischen Personen Einkünfte aus US-Quellen, etwa Zinsen, Lizenzgebühren oder Dividenden, kann eine Pflicht zum Steuereinbehalt und zur Einreichung von Form 1042-S entstehen. Bei einer LLC mit ausländischen Partnern prüfen wir gesondert den Einbehalt nach Section 1446 über die Formulare 8804 und 8805. Die Bezahlung von Leistungen, die außerhalb der USA erbracht wurden, fällt in der Regel nicht darunter, das prüfen wir anhand der Verträge.
CFC in der Ukraine. Ein in der Ukraine steuerlich Ansässiger, der eine US-LLC oder Corporation kontrolliert, reicht nach den ukrainischen CFC-Regeln (Hinzurechnungsbesteuerung) zusammen mit der Jahreserklärung einen Bericht über die kontrollierte ausländische Gesellschaft ein und fügt den Abschluss der Firma bei. Dafür muss die Buchführung in den USA einen Jahresabschluss liefern, der sich dem Bericht beifügen lässt. Ähnliche Aufgaben für andere Länder lösen wir im Rahmen der Buchhaltung für internationale Firmen.
Eine Nullmeldung einer LLC in den USA ist nur formal eine Nullmeldung: Die Erklärung wird auch ohne Umsatz eingereicht, und die Vorgänge mit dem Eigentümer werden darin ausgewiesen.
Bei einer LLC mit einem ausländischen Eigentümer sind meldepflichtig: Einzahlungen auf das Konto, vom Eigentümer bezahlte Firmenausgaben, Darlehen zwischen Firma und Eigentümer, Auszahlungen an den Eigentümer sowie Beträge im Zusammenhang mit Gründung und Liquidation. Deshalb beginnen wir mit den Kontoauszügen: Schon eine einzige Überweisung des Eigentümers macht Form 5472 zur Pflicht. Die Steuer des Bundesstaates wird unabhängig von der Tätigkeit gezahlt.
Die Aufarbeitung erfolgt Jahr für Jahr, beginnend mit dem frühesten. Wir sammeln die Kontoauszüge, bauen die Buchführung nach, erstellen die Formulare für jedes Jahr und reichen sie als Paket mit Begleitschreiben ein. Der IRS kann eine Strafe für die Nichteinreichung festsetzen, deshalb legen wir dem Paket eine Begründung der Verspätung bei; über die Strafe entscheidet der IRS. Rückstände beim Bundesstaat begleichen wir gesondert, damit die Firma wieder den Status good standing erhält, den Banken häufig verlangen.
Vor der Liquidation schließen wir die Buchführung zum Tag der Einstellung der Tätigkeit ab, erstellen die abschließenden Bundesformulare mit dem Vermerk final return, begleichen die Steuern des Bundesstaates und reichen die Löschungsunterlagen im Gründungsstaat ein. Ist das Bankkonto noch offen, stimmen wir das Verfahren zur Schließung und die Auszahlung des Restbetrags an den Eigentümer ab; auch diese Auszahlung erscheint in der abschließenden Form 5472.
Kommt ein zweiter Gesellschafter in die LLC, wechselt die Firma standardmäßig vom Status disregarded entity zur Partnership, und ab dem nächsten Zeitraum ändern sich alle Berichtspflichten. Auch die Wahl der Besteuerung als Corporation über Form 8832 ändert Formulare und Steuer: Die Firma zahlt dann eigene Körperschaftsteuer von 21 Prozent. Solche Änderungen stimmen Sie am besten vorab mit uns ab, noch vor dem Geschäft.
Nennen Sie uns Rechtsform, Bundesstaat, Gründungsjahr und den letzten abgeschlossenen Zeitraum: Innerhalb eines Arbeitstages antworten wir, welche Berichte nötig sind und wie lange die Arbeit dauert. Wenn Sie lieber sprechen, beginnen wir mit einem kostenlosen Gespräch von 10 Minuten.
IRS: Instructions for Form 5472; IRS: Instructions for Form 1120; IRS: Instructions for Form 1065; IRS: Instructions for Forms 1099-MISC and 1099-NEC; IRS: Get an Employer Identification Number; FinCEN: endgültige BOI-Regel vom 11.08.2026; Delaware: LLC, LP, GP tax instructions; Delaware: Annual Report and Tax Information; Wyoming Secretary of State: Business FAQ; Steuergesetzbuch der Ukraine, Artikel 39-2. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp