
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Comptabilité LLC aux États-Unis clés en main pour les LLC et Corporations de propriétaires étrangers : tenue des comptes, déclarations fédérales et d'État, régularisation des années manquées et rapport sur les SEC pour le propriétaire résident en Ukraine.
Depuis 2012 · 50+ juridictions · Form 5472, 1120, 1065 · comptabilité et rapport SEC par une seule équipe
En bref
Choisissez la situation la plus proche de la vôtre : en bref, le parcours et la première étape.
Oui : pour une LLC à propriétaire étranger, l'apport du propriétaire et le paiement de dépenses de la société par celui-ci sont des opérations déclarables. Nous analysons les relevés, préparons la déclaration Form 5472 avec la 1120 pro forma et réglons la taxe de l'État.
Exemple. Un propriétaire basé à Kyiv a immatriculé une LLC dans le Wyoming, versé ses propres fonds sur le compte et payé l'agent et le site web. Aucune vente sur l'année ; l'apport et le paiement des dépenses par le propriétaire ont tout de même rendu la Form 5472 obligatoire.
Discuter de ce cas →Nous reconstituons la comptabilité à partir des relevés, préparons les formulaires manquants pour toutes les années et les déposons en un seul envoi. Si l'IRS a envoyé un avis de pénalité, nous préparons une réponse qui expose les motifs du retard.
Exemple. Une société du Delaware a fonctionné trois ans sans déclarations ; le propriétaire l'a appris lorsque la banque lui a demandé des documents fiscaux. Les années ont été régularisées et le dossier est parti à l'IRS en un seul envoi.
Discuter de ce cas →Par défaut, une LLC à deux associés est traitée comme une partnership et dépose la Form 1065 avec les Schedules K-1. Nous vérifions s'il existe un revenu lié à une activité aux États-Unis et si des retenues sont dues au titre des associés étrangers.
Exemple. Deux cofondateurs d'un studio informatique encaissaient les paiements de clients américains via leur LLC. Nous avons déterminé quels revenus relevaient d'une activité aux États-Unis et préparé la 1065 avec une K-1 pour chacun.
Discuter de ce cas →Nous tenons les comptes, préparons la Form 1120, calculons la franchise tax du Delaware selon la méthode qui donne le montant le plus bas et déposons l'annual report de l'État avant le 1er mars.
Exemple. Une start-up constituée en Corporation au Delaware a reçu un calcul de franchise tax élevé, fondé sur le nombre d'actions. Recalculé selon la méthode du capital déclaré, le montant a fortement baissé.
Discuter de ce cas →Nous préparons les états financiers de la LLC ou de la Corporation sous une forme adaptée au rapport ukrainien sur les sociétés étrangères contrôlées et aidons le propriétaire à calculer le bénéfice ajusté.
Exemple. Le propriétaire d'une LLC, résident fiscal ukrainien, a reçu de sa banque une demande concernant les SEC. Nous avons réuni les comptes annuels de la société et préparé les données de sa déclaration.
Discuter de ce cas →Nous préparons les déclarations fédérales finales, soldons les taxes et clôturons l'immatriculation dans l'État, afin qu'aucune imposition n'arrive après la liquidation.
Exemple. Un propriétaire n'utilisait plus sa LLC, mais l'État continuait à lui facturer la taxe annuelle. Les formulaires finaux et les documents de dissolution ont été déposés, et les impositions ont cessé.
Discuter de ce cas →La comptabilité LLC aux États-Unis clés en main couvre tout ce que la société doit tenir et déposer au niveau fédéral et dans son État d'immatriculation. Si la société n'existe pas encore, commencez par le service création de société aux États-Unis : la comptabilité se met plus facilement en place dès le premier jour.

Pour les sociétés qui ont des opérations régulières, nous tenons les comptes chaque mois ou chaque trimestre : à la clôture annuelle, il reste seulement le rapprochement et la préparation des formulaires. Pour les petites LLC aux paiements rares, un examen annuel des relevés en début d'année suffit. Dans les deux cas, vous recevez le calendrier des échéances, et nous répondons au fil de l'eau aux questions des banques, des clients et de l'administration fiscale.
La paie, l'activité dans plusieurs États et la régularisation des années passées sont évaluées séparément lorsqu'elles concernent votre activité. Le périmètre est fixé dans le contrat avant le démarrage.
Pour l'année civile, les principales échéances d'une LLC aux États-Unis sont le 15 mars pour les partnerships, le 15 avril pour les Corporations et la déclaration Form 5472 des LLC à propriétaire étranger unique, et le 1er juin pour la taxe des LLC au Delaware.
La Form 7004 proroge habituellement de six mois le délai de dépôt de la déclaration fédérale ; l'échéance de paiement de l'impôt reste inchangée. Nous déposons la demande de prorogation avant la date principale.
Habituellement, selon notre expérience, le dossier annuel d'une LLC sans salariés est prêt en 2 à 4 semaines après réception des relevés, et celui d'une Corporation avec une activité soutenue en 4 à 6 semaines. La régularisation de plusieurs années manquées prend 1 à 2 mois. Le délai dépend du dossier, de ses particularités, du fonctionnement des administrations et des cas de force majeure. Les délais de réponse et de traitement de l'IRS s'ajoutent à ces estimations.
L'IRS reçoit la Form 5472 avec 1120 pro forma par fax ou par courrier, sans accusé de réception électronique. Nous conservons donc la confirmation d'envoi du fax ou le numéro de suivi postal, qui prouve le dépôt dans les délais en cas de litige sur une pénalité. Pour les déclarations de Corporations et de partnerships déposées par voie électronique, nous conservons l'accusé de réception. Les courriers de l'IRS sur les formulaires déposés peuvent arriver plusieurs mois plus tard ; nous y répondons dans le cadre du service.
Si l'échéance approche, envoyez-nous les relevés de l'année. Sous un jour ouvré, nous vous dirons si le dépôt est possible à temps ou s'il faut d'abord demander une prorogation.
Le coût de la comptabilité aux États-Unis est calculé pour chaque société : il dépend du volume d'opérations et des déclarations à produire.
Dans la proposition, la tenue courante des comptes, les déclarations annuelles et la régularisation des périodes passées figurent sur des lignes distinctes, pour que vous voyiez ce que vous payez. Les droits administratifs et taxes des États sont payés à part, sur facture des administrations ; nous les calculons et suivons leur paiement.
Décrivez brièvement votre situation : forme de la société, État, année d'immatriculation, nombre de propriétaires, volume approximatif d'opérations et dernière période clôturée. Nous vous répondons avec une estimation sous un jour ouvré. Pour une structure complexe, il est plus pratique de commencer par une consultation : 30 minutes, 100 euros ; l'appel de présentation de 10 minutes est gratuit.
Les déclarations d'une société américaine détenue par un non-résident reposent sur des détails : quelles opérations sont déclarables, quel État, quelle échéance, et comment l'administration fiscale ukrainienne les verra.
Depuis quatorze ans, nous travaillons avec des sociétés dans plus de 50 juridictions. Nous connaissons les exigences de l'IRS, des États, des banques et de l'administration fiscale ukrainienne par nos propres dossiers.
La correspondance avec l'IRS et l'État et les réponses aux demandes des banques sur les comptes sont assurées par nous. Vous fournissez les documents et prenez les décisions.
Si l'IRS, l'État ou la banque renvoie des documents avec des remarques, nous les reprenons sans supplément.
La société, le compte, la comptabilité, les impôts aux États-Unis et le rapport sur les SEC en Ukraine sont gérés par une seule équipe : inutile de chercher des prestataires séparés.
Le périmètre, les délais et les responsabilités sont fixés dans le contrat, qui comprend une clause de confidentialité.
La comptabilité LLC aux États-Unis commence par l'analyse de la société et des relevés et se termine par des déclarations déposées et le calendrier de l'année suivante.
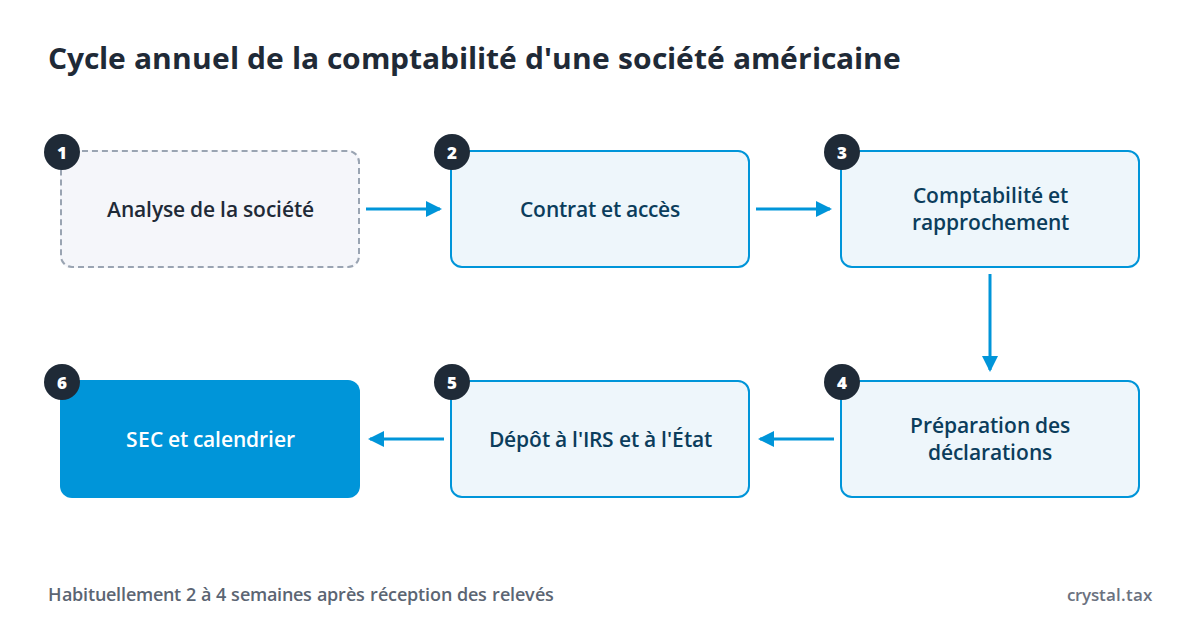
Les déclarations d'une LLC aux États-Unis exigent les documents d'immatriculation, l'EIN et les relevés complets de tous les comptes sur la période.
Un non-résident sans SSN ni ITIN obtient l'EIN au moyen de la Form SS-4 par téléphone, fax ou courrier ; la demande en ligne lui est fermée. L'ITIN est rarement nécessaire pour les déclarations de la société ; il le devient si le propriétaire dépose lui-même une déclaration personnelle aux États-Unis.
Vous envoyez les relevés et documents sous forme électronique par un canal sécurisé ; un accès en lecture seule à la banque et aux systèmes de paiement suffit. Les originaux papier sont habituellement inutiles pour les déclarations. Les courriers de l'IRS arrivent à l'adresse américaine de la société : le registered agent ou le service de courrier doit donc les transmettre en scan sans délai, car les avis de l'IRS fixent un délai de réponse.
La liste exacte est arrêtée après l'analyse initiale. Si des traductions de documents ukrainiens sont nécessaires, nous les organisons nous-mêmes.
Les déclarations fédérales dépendent de la forme de la société et de son régime fiscal.
| Société | Formulaire principal | Échéance pour l'année civile | Impôt au niveau de la société |
|---|---|---|---|
| LLC à propriétaire étranger unique | Form 5472 avec Form 1120 pro forma | 15 avril | Non, le revenu est attribué au propriétaire |
| LLC à plusieurs associés | Form 1065, Schedule K-1 | 15 mars | Non, des retenues au titre des associés étrangers sont possibles via les formulaires 8804 et 8805 |
| C-Corporation ou LLC ayant opté pour l'imposition comme société de capitaux | Form 1120 ; avec un propriétaire étranger à partir de 25 pour cent, Form 5472 | 15 avril | Taux fédéral de 21 pour cent |
La prorogation par Form 7004 accorde six mois supplémentaires pour le dépôt. Une LLC à propriétaire étranger unique dépose la Form 5472 exclusivement par fax ou par courrier auprès d'un service spécialisé de l'IRS ; le dépôt électronique lui est fermé.
Une Corporation dont 25 pour cent des actions ou plus appartiennent à une personne étrangère joint elle aussi une Form 5472 à sa Form 1120 pour chaque personne étrangère liée avec laquelle des opérations ont eu lieu. Outre les formulaires fédéraux, la société peut devoir déposer des déclarations d'impôt sur les bénéfices ou sur le chiffre d'affaires brut dans les États où elle exerce une activité. Au Delaware et au Wyoming, pour une société sans activité dans l'État, l'essentiel reste l'annual tax, la franchise tax et l'annual report ; avec des salariés, un entrepôt ou un bureau dans un autre État, les déclarations s'étendent. Lors de l'analyse initiale, nous relevons donc où se trouvent les clients, les salariés et les biens de la société.
| État | LLC | Corporation |
|---|---|---|
| Delaware | Annual tax de 400 USD avant le 1er juin, sans annual report | Annual report et franchise tax avant le 1er mars ; minimum 175 USD selon la méthode du nombre d'actions ou 400 USD selon la méthode du capital déclaré, plus les frais de dépôt du rapport |
| Wyoming | Annual report avant le premier jour du mois d'immatriculation, license tax à partir de 60 USD | Mêmes règles que pour la LLC |
Au Delaware, un retard de paiement entraîne une pénalité de 200 USD et des intérêts de 1,5 pour cent par mois. Au Wyoming, la société est dissoute administrativement si le rapport est déposé plus de 60 jours après l'échéance.
Aux États-Unis, la sales tax relève des États ; il n'existe pas de taxe fédérale sur les ventes. L'obligation de s'immatriculer naît là où le vendeur a une présence ou un volume de ventes supérieur au seuil de l'État ; pour les services numériques, les règles varient selon les États, et nous vérifions donc chaque cas séparément.
Form 5472. La pénalité pour défaut de dépôt est de 25 000 USD. Si le formulaire reste non déposé 90 jours après l'avis de l'IRS, 25 000 USD s'ajoutent par période de 30 jours.
BOI. Depuis 2025, les sociétés créées aux États-Unis sont exemptées de la déclaration des bénéficiaires effectifs auprès de FinCEN ; la règle finale du 11 août 2026 a confirmé cette exemption. Seules les sociétés étrangères enregistrées pour exercer dans un État américain restent tenues de déclarer.
Form 1099-NEC. Pour les paiements à des prestataires américains non salariés au titre de 2026 et des années suivantes, le seuil de déclaration est de 2 000 USD par an et par bénéficiaire.
Retenues sur les paiements à des étrangers. Lorsqu'une société américaine verse à des personnes étrangères des revenus de source américaine, par exemple des intérêts, des redevances ou des dividendes, une obligation de retenue à la source et de dépôt de la Form 1042-S peut apparaître. Pour une LLC ayant des associés étrangers, nous vérifions séparément la retenue au titre de la section 1446 via les formulaires 8804 et 8805. Le paiement de services rendus hors des États-Unis relève habituellement d'un autre régime, ce que nous vérifions d'après les contrats.
Règles ukrainiennes sur les SEC (sociétés étrangères contrôlées). Un résident fiscal ukrainien qui contrôle une LLC ou une Corporation américaine dépose le rapport sur les sociétés étrangères contrôlées avec sa déclaration annuelle et y joint les états financiers de la société. La comptabilité aux États-Unis doit donc produire des comptes annuels utilisables pour ce rapport. Pour d'autres pays, nous traitons des questions similaires dans le cadre du service comptabilité de société internationale.
Une déclaration à zéro d'une LLC aux États-Unis reste une déclaration complète : elle est déposée même sans chiffre d'affaires, et les opérations avec le propriétaire y figurent.
Pour une LLC à propriétaire étranger unique, sont déclarables les apports de fonds sur le compte, le paiement de dépenses de la société par le propriétaire, les prêts entre la société et le propriétaire, les versements au propriétaire ainsi que les montants liés à la création et à la liquidation de la société. Nous commençons donc par les relevés : un seul virement du propriétaire rend la Form 5472 obligatoire. La taxe de l'État est due quelle que soit l'activité.
La régularisation se fait année par année, en partant de la plus ancienne. Nous réunissons les relevés, reconstituons la comptabilité, préparons les formulaires de chaque année et les déposons en un seul envoi avec une lettre d'accompagnement. L'IRS peut appliquer une pénalité pour défaut de dépôt ; nous joignons donc au dossier l'exposé des motifs du retard, et la décision sur la pénalité appartient à l'IRS. Les dettes envers l'État sont réglées séparément pour rétablir le statut de good standing, souvent demandé par les banques.
Avant la liquidation, nous clôturons la comptabilité à la date de cessation d'activité, préparons les formulaires fédéraux finaux avec la mention final return, soldons les taxes de l'État et déposons les documents de dissolution dans l'État d'immatriculation. Si le compte bancaire est encore ouvert, nous organisons sa clôture et le versement du solde au propriétaire ; ce versement figure lui aussi dans la Form 5472 finale.
Lorsqu'un deuxième associé entre dans la LLC, la société passe par défaut du statut de disregarded entity à celui de partnership, et toutes ses déclarations changent dès la période suivante. L'option pour l'imposition comme société de capitaux par la Form 8832 modifie aussi les formulaires et l'impôt : la société devient redevable de son propre impôt sur les bénéfices au taux de 21 pour cent. Il vaut mieux nous consulter sur ces changements à l'avance, avant l'opération.
Indiquez la forme de la société, l'État, l'année d'immatriculation et la dernière période clôturée : sous un jour ouvré, nous vous dirons quelles déclarations sont nécessaires et combien de temps cela prendra. Si vous préférez en parler, commençons par un appel gratuit de 10 minutes.
IRS : Instructions for Form 5472; IRS : Instructions for Form 1120; IRS : Instructions for Form 1065; IRS : Instructions for Forms 1099-MISC and 1099-NEC; IRS : Get an Employer Identification Number; FinCEN : règle finale sur la BOI du 11.08.2026; Delaware : LLC, LP, GP tax instructions; Delaware : Annual Report and Tax Information; Wyoming Secretary of State : Business FAQ; Code fiscal de l'Ukraine, article 39-2. Vérifié : 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.il y a 2 ans · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.il y a un an · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.il y a un an · Google Maps
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp