
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Comptabilité de société étrangère clé en main : nous tenons les comptes, déposons les comptes annuels et les déclarations fiscales dans le pays d'immatriculation et préparons le rapport SEC en Ukraine pour le propriétaire résident fiscal ukrainien.
Depuis 2012 · 50+ juridictions · comptabilité à l'étranger et rapport SEC dans une seule équipe · nous gérons nous-mêmes les échanges avec le fisc et le registre
En bref
Choisissez le pays d'immatriculation : la page du pays décrit les déclarations, les délais et les impôts de la société.
Nous tenons aussi la comptabilité de sociétés étrangères dans d'autres pays parmi plus de 50 juridictions, dont l'Estonie et Chypre. Si la société n'existe pas encore, commencez par la création de société à l'étranger : la comptabilité se met plus facilement en place dès le premier jour.
Choisissez la situation la plus proche de la vôtre : la démarche et la première étape en bref.
Nous vérifions le statut de la société au registre, reconstituons la comptabilité à partir des relevés et déposons les accounts, le CT600 et le confirmation statement, en commençant par le dépôt dont la pénalité augmente le plus vite. Si la radiation est déjà en cours, nous répondons d'abord au registre.
Exemple. Situation type : le propriétaire d'une LTD a déménagé et manqué l'échéance des accounts ; nous déposons les documents en retard et répondons au registre avant toute décision de radiation.
Discuter de ce cas →Nous examinons les relevés : un apport d'argent par le propriétaire ou le paiement par lui de dépenses de la société suffit à rendre le Form 5472 obligatoire. Nous préparons les formulaires de chaque année manquée avec l'explication du retard ; l'IRS décide de la pénalité.
Exemple. Situation type : une LLC du Wyoming a été alimentée pendant deux ans par la carte personnelle du propriétaire ; nous préparons le Form 5472 avec le 1120 pro forma des deux années en un seul envoi.
Discuter de ce cas →Nous séparons les revenus qualifiants des autres, vérifions la substance dans la zone et préparons des comptes audités, condition du taux 0. Nous déposons la déclaration via EmaraTax.
Exemple. Situation type : une société de négoce en DMCC vend des marchandises hors des EAU ; nous organisons la comptabilité pour que l'auditeur et la FTA voient les revenus par catégorie.
Discuter de ce cas →Nous demandons la base, les relevés et les déclarations déposées, rapprochons les soldes avec la banque et poursuivons la tenue à partir de la date de reprise. Nous corrigeons les erreurs des périodes passées avant les comptes annuels.
Exemple. Situation type : une sp. z o.o. polonaise change de comptable en milieu d'année ; nous rapprochons les factures KSeF de la comptabilité et corrigeons les JPK avant les comptes annuels.
Discuter de ce cas →Nous tenons la comptabilité de toutes les sociétés sur un même calendrier, clôturons l'exercice dans chaque pays et préparons sur ces chiffres le rapport SEC de chaque société. Les opérations entre sociétés sont rapprochées des deux côtés.
Exemple. Situation type : un propriétaire résident ukrainien détient une LTD au Royaume-Uni et une société en Bulgarie ; une seule équipe prépare les deux jeux de comptes et le rapport SEC avec les mêmes chiffres.
Discuter de ce cas →Nous déposons le minimum exigé par le pays : dormant accounts au Royaume-Uni, déclarations à zéro là où elles sont obligatoires, taxe ou rapport de l'État aux États-Unis. Le rapport SEC en Ukraine se dépose aussi pour une telle société.
Exemple. Une LTD sans opérations depuis deux ans : nous déposons les dormant accounts et le confirmation statement, et le propriétaire dépose un rapport SEC avec un bénéfice nul.
Discuter de ce cas →La comptabilité de société étrangère clé en main, ou tenue externalisée des comptes d'une société étrangère, couvre tout ce que la société doit tenir et déposer dans son pays d'immatriculation, ainsi que les déclarations ukrainiennes du propriétaire. Nous adaptons le périmètre à la société : minimal pour une société sans activité, complet pour une société de négoce avec TVA et salariés.

Quand un propriétaire détient deux ou trois sociétés dans différents pays, la comptabilité internationale repose sur un seul calendrier et des règles communes. Toutes les échéances de toutes les sociétés figurent dans un calendrier commun, et nous prévenons à l'avance des dépôts qui exigent la signature du dirigeant. Les comptes entre sociétés du groupe sont rapprochés des deux côtés à chaque clôture, pour que prêts, services et dividendes concordent dans les deux jeux de comptes. Nous choisissons les taux de conversion et les périodes pour que les chiffres passent sans retraitement dans les rapports SEC.
Sur demande, nous préparons un reporting de gestion pour le propriétaire : chiffre d'affaires et charges par activité, flux de trésorerie, soldes par société. Pour la banque, nous préparons des comptes intermédiaires et des explications sur les contreparties lorsqu'elle les demande lors de ses contrôles. Réunir les services comptables à l'étranger dans une seule équipe évite de rapprocher les chiffres de plusieurs prestataires.
Si la société étrangère a un bureau de représentation en Ukraine, nous tenons aussi sa comptabilité : comptabilité du bureau de représentation d'une société étrangère.
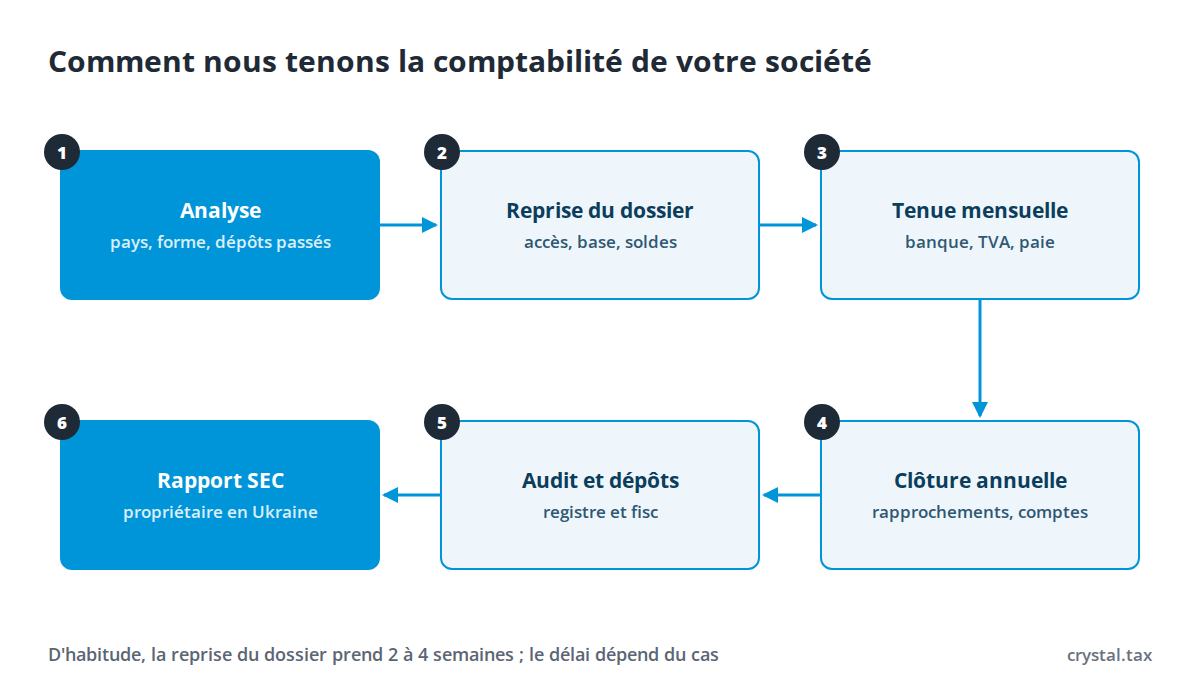
La reprise d'une société à jour prend en général quelques semaines ; la reconstitution des années passées prend plus longtemps et dépend du nombre d'opérations. Les échéances du fisc et des registres sont des dates limites de dépôt, c'est pourquoi nous commençons le travail à l'avance.
Le délai dépend du dossier, de ses particularités, du travail des administrations et des cas de force majeure. Si l'échéance est proche, nous traitons d'abord le dépôt assorti de la pénalité la plus élevée.
Après la reprise, le travail suit le calendrier. Chaque mois ou trimestre, nous clôturons la période, déposons les déclarations périodiques et envoyons une courte synthèse : soldes, chiffre d'affaires, charges et prochaines échéances. La clôture annuelle commence dès la fin de l'exercice, pour que les comptes soient prêts avant l'échéance du registre et du fisc et avant celle de la déclaration ukrainienne du propriétaire. Pour une LTD britannique, c'est 9 mois pour les accounts ; pour une société aux EAU, 9 mois pour la déclaration d'impôt sur les sociétés ; et une personne physique dépose le rapport SEC de l'année civile avant le 1er mai de l'année suivante : il peut donc être utile d'aligner l'exercice de la société sur l'année civile.
Nous chiffrons l'externalisation comptable pour chaque société : le coût dépend du volume d'opérations et des exigences du pays d'immatriculation.
Nous travaillons sous contrat. Estimation sous un jour ouvré après une brève description de votre besoin.
Les comptes à l'étranger sont contrôlés par le registre, le fisc et la banque, et chacun attend ses chiffres à temps.
Nous gérons sociétés, impôts et déclarations dans plus de 50 juridictions. Nous connaissons les exigences des registres, des banques et des administrations fiscales par nos propres dossiers.
Nous gérons la correspondance avec le fisc, le registre, l'auditeur et la banque et répondons à leurs demandes. De votre côté : les documents et les décisions.
Les remarques du fisc, du registre ou de la banque sur les comptes sont traitées sans supplément jusqu'à leur acceptation.
Société, compte, comptabilité, impôts, SEC ukrainienne et immigration réunis chez nous, sans chercher un prestataire différent pour chaque sujet.
Le périmètre, les délais et la confidentialité sont fixés par contrat.
L'accompagnement comptable suit le calendrier des obligations de la société ; de votre côté, il faut des documents et des décisions.
Pour commencer, il suffit des documents d'immatriculation, des relevés bancaires et de l'accès aux espaces fiscaux de la société ; nous demanderons le reste sur liste.
Chaque pays a ses propres règles pour les comptes annuels d'une société étrangère : destinataires, formulaires et délais différents. Le tableau reprend les principaux dépôts annuels pour un exercice aligné sur l'année civile, à jour en septembre 2026.
| Pays | Comptes et registre | Déclaration fiscale | En cours d'année |
|---|---|---|---|
| Royaume-Uni, LTD | Accounts à Companies House 9 mois après la clôture, les premiers au plus tard 21 mois après l'immatriculation ; confirmation statement tous les 12 mois | CT600 au HMRC sous 12 mois, impôt sous 9 mois et 1 jour | TVA selon Making Tax Digital, payroll |
| États-Unis, LLC à associé unique étranger | Aucun dépôt de comptes fédéral au registre, taxe ou rapport de l'État selon ses règles | Form 5472 avec 1120 pro forma avant le 15 avril, prorogation par Form 7004 | Sales tax en cas d'obligation dans l'État |
| EAU | Comptes audités pour la personne qualifiée de free zone et au-delà de 50 millions AED de chiffre d'affaires | Impôt sur les sociétés à la FTA sous 9 mois après la clôture | TVA avant le 28 du mois suivant la période |
| Pologne, sp. z o.o. | Établir en 3 mois, approuver en 6, déposer au KRS dans les 15 jours suivant l'approbation | CIT-8 avant la fin du troisième mois | JPK_V7, KSeF, ZUS |
| Hongrie, Kft. | Rapport annuel avant le 31 mai | Impôt sur les sociétés avant le 31 mai | TVA, paie |
| Roumanie, SRL | Comptes annuels à l'ANAF avant le 31 mai | Impôt des micro-entreprises ou impôt sur les bénéfices | e-Factura, SAF-T D406, TVA, D112 |
| Bulgarie, OOD | Comptes annuels au Registre du commerce avant le 30 septembre | Impôt sur les sociétés du 1er mars au 30 juin | TVA et VIES avant le 14 du mois |
| Italie, SRL | Bilan au Registro delle Imprese en XBRL dans les 30 jours suivant l'approbation | Redditi SC et IRAP avant le 31 octobre | SdI, LIPE, F24 |
| Canada, corporation | Annual return au registre d'immatriculation | T2 à l'ARC sous 6 mois après la clôture | TPS/TVH, payroll |
| Panama, S.A. | Registres comptables ou leur copie à l'agent résident avant le 30 avril | Sur les revenus de source panaméenne, détails sur la page du pays | Taxe annuelle |
| Kenya, Ltd | Annual return au BRS, comptes annuels sous 9 mois | IT2C avant la fin du 6e mois | iTax, y compris déclarations à zéro, eTIMS |
Détails, pénalités et exceptions sur les pages des pays. Pour les sociétés que nous immatriculons nous-mêmes, le calendrier est mis en place d'emblée : création de société au Royaume-Uni, création de société aux États-Unis, création de société aux EAU.
Le rapport SEC repose sur les comptes de la société étrangère : toute erreur ou tout retard de la comptabilité à l'étranger se répercute aussitôt sur les déclarations ukrainiennes du propriétaire. Les règles ci-dessous suivent l'article 39-2 du Code fiscal ukrainien dans sa version du 17.09.2026.
Le bénéfice ajusté de la SEC se calcule à partir des comptes annuels. L'un des motifs d'exonération est un revenu total de toutes les SEC du propriétaire ne dépassant pas l'équivalent de 2 millions EUR ; le rapport reste dû dans ce cas.
La pénalité pour défaut de dépôt est de 100 minimums vitaux, celle pour retard d'un minimum vital par jour, dans la limite de 50. Pour les manquements commis du 1er janvier 2022 jusqu'à la fin du mois où la loi martiale prendra fin, les pénalités ne s'appliquent pas si le propriétaire remplit ses obligations SEC dans les six mois suivant sa levée. L'obligation de déposer les rapports demeure : mieux vaut régulariser les années passées à l'avance.
Indiquez le pays d'immatriculation, le numéro de la société et ce qui doit être déposé prochainement. Nous répondons sous un jour ouvré, et lors d'un appel gratuit de 10 minutes nous vous disons quels dépôts attendent la société et quelles échéances sont déjà urgentes.
Code fiscal de l'Ukraine (Podatkovyi kodeks), art. 39-2, par. 120.7, sous-par. 49.18.4, par. 72 sous-section 10 section XX (version du 17.09.2026); GOV.UK : Life of a company, annual requirements, accounts; IRS : Instructions for Form 5472; Ministère des Finances des EAU : Ministerial Decision No. 84 of 2025 on Audited Financial Statements; biznes.gov.pl : Kto i kiedy musi składać sprawozdania finansowe; Számviteli törvény 2000. évi C., 153. §, loi hongroise sur la comptabilité; ANAF : SAF-T D406 pour les petits contribuables à partir du 01.01.2025; Zakon za schetovodstvoto, art. 38, loi bulgare sur la comptabilité; ARC : Quand produire votre déclaration de revenus des sociétés; KRA : Companies and Partnerships, file and pay. Vérifié : 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.il y a 2 ans · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.il y a un an · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.il y a un an · Google Maps
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp
Comment nous travaillons
Lors de la première consultation, nous analysons votre projet et proposons les structures et pays adaptés.
Avant de commencer, nous fixons le périmètre, les étapes et les délais estimés de chaque phase.
Un spécialiste responsable suit votre projet. Réponse sous un jour ouvré par Telegram, WhatsApp ou e-mail.
La plupart des démarches se font à distance. Si la loi exige une visite, nous la préparons à l'avance.