
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Buchhaltung für ausländische Gesellschaften aus einer Hand: Wir führen die Bücher, reichen Jahresabschluss und Steuererklärungen im Gründungsland ein und erstellen den CFC-Bericht für Inhaber, die in der Ukraine steuerlich ansässig sind.
Seit 2012 · 50+ Jurisdiktionen · Buchhaltung im Ausland und CFC-Bericht in einem Team · Korrespondenz mit Steuerbehörde und Register übernehmen wir
Kurz gesagt
Wählen Sie das Gründungsland: Auf der Länderseite finden Sie Berichte, Fristen und Steuern der Gesellschaft.
Wir führen die Buchhaltung ausländischer Gesellschaften auch in weiteren Ländern aus 50+ Jurisdiktionen, darunter Estland und Zypern. Wenn es die Gesellschaft noch nicht gibt, beginnen Sie mit der Firmengründung im Ausland: Die Buchhaltung lässt sich am besten ab dem ersten Tag einrichten.
Wählen Sie die Situation, die Ihrer am nächsten kommt: kurz zum Weg und zum ersten Schritt.
Wir prüfen den Status der Gesellschaft im Register, erstellen die Buchhaltung aus den Kontoauszügen nach und reichen accounts, CT600 und confirmation statement ein, beginnend mit der Meldung, bei der die Strafe am schnellsten wächst. Läuft bereits die Löschung, antworten wir zuerst dem Registrar.
Beispiel. Eine typische Situation: Der Inhaber einer LTD ist umgezogen und hat die Frist für die accounts verpasst; wir reichen die überfälligen Meldungen ein und antworten dem Registrar vor der Entscheidung über die Löschung.
Diesen Fall besprechen →Wir prüfen die Kontoauszüge: Schon eine Einlage des Inhabers oder die Zahlung von Ausgaben der Gesellschaft durch ihn macht Form 5472 zur Pflicht. Wir erstellen die Formulare für jedes versäumte Jahr mit Begründung der Verspätung, über die Strafe entscheidet der IRS.
Beispiel. Eine typische Situation: Eine LLC in Wyoming wurde zwei Jahre lang von der privaten Karte des Inhabers aufgeladen; wir erstellen Form 5472 mit pro forma 1120 für beide Jahre in einem Paket.
Diesen Fall besprechen →Wir trennen qualifizierende und sonstige Einkünfte, prüfen die Substanz in der Zone und erstellen den geprüften Abschluss, ohne den der Satz 0 nicht gilt. Die Erklärung reichen wir über EmaraTax ein.
Beispiel. Eine typische Situation: Eine Handelsgesellschaft im DMCC verkauft Waren außerhalb der VAE; wir richten die Buchhaltung so ein, dass Prüfer und FTA die Einkünfte nach Art sehen.
Diesen Fall besprechen →Wir fordern Datenbank, Kontoauszüge und eingereichte Erklärungen an, gleichen die Salden mit der Bank ab und führen die Buchhaltung ab dem Übergabedatum weiter. Fehler früherer Perioden korrigieren wir vor dem Jahresabschluss.
Beispiel. Eine typische Situation: Eine polnische sp. z o.o. hat mitten im Jahr den Buchhalter gewechselt; wir gleichen die Rechnungen aus KSeF mit der Buchhaltung ab und korrigieren die JPK vor dem Jahresabschluss.
Diesen Fall besprechen →Wir führen die Buchhaltung aller Gesellschaften nach einem Kalender, schließen das Jahr in jedem Land ab und erstellen auf diesen Zahlen den CFC-Bericht für jede Gesellschaft. Geschäfte zwischen den Gesellschaften gleichen wir auf beiden Seiten ab.
Beispiel. Eine typische Situation: Ein Inhaber aus der Ukraine hat eine LTD in Großbritannien und eine Gesellschaft in Bulgarien; beide Abschlüsse und den CFC-Bericht erstellt ein Team mit denselben Zahlen.
Diesen Fall besprechen →Wir reichen das Minimum ein, das das Land verlangt: dormant accounts in Großbritannien, Nullerklärungen, wo sie Pflicht sind, Steuer oder Bericht des Bundesstaates in den USA. Den CFC-Bericht in der Ukraine gibt es auch für eine solche Gesellschaft.
Beispiel. Eine LTD ohne Geschäftsvorfälle im zweiten Jahr: Wir reichen dormant accounts und confirmation statement ein, der Inhaber reicht den CFC-Bericht mit einem Gewinn von null ein.
Diesen Fall besprechen →Die Buchhaltung für ausländische Gesellschaften aus einer Hand, also die ausgelagerte Buchhaltung einer Auslandsgesellschaft, deckt alles ab, was die Gesellschaft im Gründungsland führen und einreichen muss, dazu die ukrainischen Berichte des Inhabers. Den Umfang stimmen wir auf die Gesellschaft ab: Für eine Gesellschaft ohne Tätigkeit ist er minimal, für eine Handelsgesellschaft mit Umsatzsteuer und Mitarbeitern vollständig.

Hat ein Inhaber zwei oder drei Gesellschaften in verschiedenen Ländern, beruht die internationale Buchhaltung auf einem Kalender und einheitlichen Regeln. Alle Einreichungsfristen aller Gesellschaften führen wir in einem gemeinsamen Kalender und weisen rechtzeitig auf Meldungen hin, die die Unterschrift des Direktors brauchen. Verrechnungen zwischen den Gesellschaften der Gruppe gleichen wir zu jedem Abschlussstichtag auf beiden Seiten ab, damit Darlehen, Leistungen und Dividenden in beiden Abschlüssen übereinstimmen. Umrechnungskurse und Perioden wählen wir so, dass die Zahlen ohne Nacharbeit in die CFC-Berichte übergehen.
Auf Wunsch erstellen wir ein Management-Reporting für den Inhaber: Umsatz und Kosten nach Bereichen, Cashflow, Salden je Gesellschaft. Für die Bank erstellen wir Zwischenabschlüsse und Erläuterungen zu Geschäftspartnern, wenn sie diese bei der Kundenprüfung anfordert. Buchhaltungsleistungen im Ausland aus einem Team ersparen den Abgleich von Zahlen zwischen mehreren Dienstleistern.
Hat die ausländische Gesellschaft eine Repräsentanz in der Ukraine, führen wir auch deren Buchhaltung: Buchhaltung der Repräsentanz einer ausländischen Gesellschaft.
Die Übernahme einer Gesellschaft mit aktueller Buchhaltung dauert üblicherweise einige Wochen, die Nachbuchung früherer Jahre länger und abhängig von der Zahl der Geschäftsvorfälle. Die Fristen von Steuerbehörden und Registern sind letzte Einreichungstermine, daher beginnen wir die Arbeit rechtzeitig.
Die Dauer hängt vom Einzelfall, von Details, der Arbeit der Behörden und von höherer Gewalt ab. Ist bis zur Frist wenig Zeit, erledigen wir zuerst die Meldung mit der höchsten Strafe.
Nach der Übernahme läuft die Arbeit nach Kalender. Jeden Monat oder jedes Quartal schließen wir die Bücher, reichen die periodischen Erklärungen ein und schicken eine kurze Übersicht: Salden, Umsatz, Kosten und nächste Fristen. Den Jahresabschluss beginnen wir gleich nach Jahresende, damit er vor der Frist von Register und Steuerbehörde und vor der Frist der ukrainischen Steuererklärung des Inhabers fertig ist. Für eine britische LTD sind das 9 Monate für die accounts, für eine Gesellschaft in den VAE 9 Monate für die Körperschaftsteuererklärung, und den CFC-Bericht für das Kalenderjahr reicht eine natürliche Person bis 1. Mai des Folgejahres ein; daher lohnt es sich manchmal, das Geschäftsjahr der Gesellschaft auf das Kalenderjahr umzustellen.
Die Kosten, wenn Sie die Buchhaltung auslagern, berechnen wir für die Gesellschaft: Sie hängen vom Umfang der Geschäftsvorfälle und von den Anforderungen des Gründungslandes ab.
Wir arbeiten auf Vertragsbasis. Eine Einschätzung erhalten Sie innerhalb eines Arbeitstages nach einer kurzen Beschreibung der Aufgabe.
Abschlüsse im Ausland prüfen Register, Steuerbehörde und Bank, und jede Stelle braucht ihre Zahlen fristgerecht.
Wir betreuen Gesellschaften, Steuern und Berichte in 50+ Jurisdiktionen. Die Anforderungen von Registern, Banken und Steuerbehörden kennen wir aus eigenen Fällen.
Die Korrespondenz mit Steuerbehörde, Register, Prüfer und Bank führen wir und beantworten ihre Anfragen. Von Ihnen brauchen wir Dokumente und Entscheidungen.
Beanstandungen von Steuerbehörde, Register oder Bank zum Abschluss bearbeiten wir ohne Aufpreis, bis er angenommen ist.
Gesellschaft, Konto, Buchhaltung, Steuern, ukrainische CFC-Pflichten und Migration in einer Hand, ohne eigene Dienstleister zu suchen.
Leistungsumfang, Fristen und Vertraulichkeit sind im Vertrag festgehalten.
Die laufende Buchhaltung folgt dem Pflichtenkalender der Gesellschaft, von Ihnen brauchen wir Dokumente und Entscheidungen.
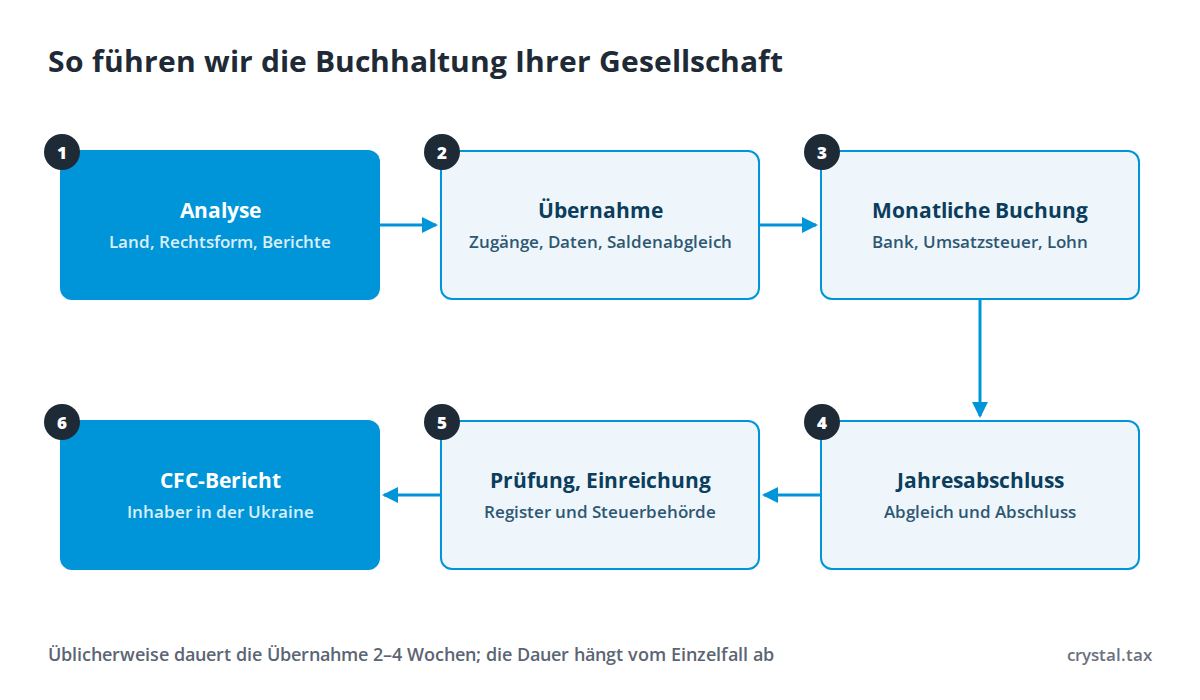
Für den Start genügen Gründungsunterlagen, Kontoauszüge und Zugang zu den Steuerportalen der Gesellschaft, alles Weitere fordern wir nach Liste an.
Der Jahresabschluss einer ausländischen Gesellschaft ist in jedem Land anders: andere Empfänger, Formulare und Fristen. Die Tabelle zeigt die wichtigsten jährlichen Meldungen für ein Geschäftsjahr gleich dem Kalenderjahr, Stand September 2026.
| Land | Abschluss und Register | Steuererklärung | Im laufenden Jahr |
|---|---|---|---|
| Großbritannien, LTD | Accounts bei Companies House 9 Monate nach Jahresende, die ersten bis 21 Monate nach Gründung; confirmation statement alle 12 Monate | CT600 an HMRC nach 12 Monaten, Steuer nach 9 Monaten und 1 Tag | VAT nach Making Tax Digital, payroll |
| USA, LLC mit einem ausländischen Inhaber | Kein bundesweiter Abschluss beim Register, Steuer oder Bericht des Bundesstaates nach dessen Regeln | Form 5472 mit pro forma 1120 bis 15. April, Verlängerung über Form 7004 | Sales tax, wenn im Bundesstaat eine Pflicht besteht |
| VAE | Geprüfter Abschluss für qualifizierende free-zone-Personen und bei Umsatz über 50 Mio. Dirham | Körperschaftsteuer an die FTA 9 Monate nach Jahresende | Umsatzsteuer bis zum 28. nach dem Zeitraum |
| Polen, sp. z o.o. | Erstellen in 3 Monaten, feststellen in 6, beim KRS innerhalb von 15 Tagen nach Feststellung einreichen | CIT-8 bis Ende des dritten Monats | JPK_V7, KSeF, ZUS |
| Ungarn, Kft | Jahresabschluss bis 31. Mai | Körperschaftsteuer bis 31. Mai | Umsatzsteuer, Lohn |
| Rumänien, SRL | Jahresabschluss an die ANAF bis 31. Mai | Steuer für Kleinstunternehmen oder Körperschaftsteuer | e-Factura, SAF-T D406, Umsatzsteuer, D112 |
| Bulgarien, OOD | Jahresabschluss beim Handelsregister bis 30. September | Körperschaftsteuer vom 1. März bis 30. Juni | Umsatzsteuer und VIES bis zum 14. |
| Italien, SRL | Bilanz beim Registro delle Imprese in XBRL innerhalb von 30 Tagen nach Feststellung | Redditi SC und IRAP bis 31. Oktober | SdI, LIPE, F24 |
| Kanada, Corporation | Annual return beim Gründungsregister | T2 an die CRA 6 Monate nach Jahresende | GST/HST, payroll |
| Panama, S.A. | Buchhaltungsunterlagen oder Kopie an den residenten Agenten bis 30. April | Für Einkünfte aus panamaischen Quellen, Details auf der Länderseite | Jährliche Gebühr |
| Kenia, Ltd | Annual return beim BRS, Jahresabschluss innerhalb von 9 Monaten | IT2C bis Ende des 6. Monats | iTax, auch Nullmeldungen, eTIMS |
Details, Strafen und Ausnahmen finden Sie auf den Länderseiten. Für Gesellschaften, die wir selbst gründen, richten wir den Kalender sofort ein: Firmengründung in Großbritannien, Firmengründung in den USA, Firmengründung in den VAE.
Der CFC-Bericht beruht auf dem Jahresabschluss der ausländischen Gesellschaft, daher schlägt ein Fehler oder eine Verzögerung in der Buchhaltung im Ausland sofort auf die ukrainischen Berichte des Inhabers durch. Die folgenden Regeln stammen aus Artikel 39-2 des Steuergesetzbuchs der Ukraine in der Fassung vom 17.09.2026.
Der angepasste Gewinn der CFC wird aus dem Jahresabschluss berechnet. Eine der Befreiungsgrundlagen: Die Gesamteinkünfte aller CFC des Inhabers liegen nicht über dem Gegenwert von 2 Mio. EUR; der Bericht wird auch dann eingereicht.
Die Strafe für die Nichteinreichung beträgt 100 Existenzminima, für die Verspätung ein Existenzminimum pro Tag, höchstens 50. Für Verstöße vom 1. Januar 2022 bis Ende des Monats, in dem das Kriegsrecht endet, werden keine Strafen verhängt, wenn der Inhaber seine CFC-Pflichten innerhalb von sechs Monaten nach dessen Ende erfüllt. Die Pflicht zur Einreichung bleibt bestehen, daher sollten frühere Jahre rechtzeitig abgeschlossen werden.
Nennen Sie uns Gründungsland, Registernummer der Gesellschaft und was demnächst einzureichen ist. Wir antworten innerhalb eines Arbeitstages, und im kostenlosen 10-minütigen Gespräch sagen wir Ihnen, welche Meldungen anstehen und welche Fristen schon drängen.
Steuergesetzbuch der Ukraine (Podatkovyi kodeks Ukrainy), Art. 39-2, Punkt 120.7, Unterpunkt 49.18.4, Punkt 72 Unterabschnitt 10 Abschnitt XX (Fassung vom 17.09.2026); GOV.UK: Life of a company, annual requirements, accounts; IRS: Instructions for Form 5472; UAE Ministry of Finance: Ministerial Decision No. 84 of 2025 on Audited Financial Statements; biznes.gov.pl: Kto i kiedy musi składać sprawozdania finansowe; Számviteli törvény 2000. évi C., 153. § (Ungarn); ANAF: SAF-T D406 für kleine Steuerpflichtige ab 01.01.2025; Zakon za schetovodstvoto, Art. 38 (Bulgarisches Rechnungslegungsgesetz); CRA: When to file your corporation income tax return; KRA: Companies and Partnerships, file and pay. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp
Wie wir arbeiten
Im ersten Gespräch analysieren wir Ihre Aufgabe und nennen passende Strukturen und Länder.
Vor Arbeitsbeginn legen wir Umfang, Etappen und voraussichtliche Fristen jedes Schritts fest.
Ein verantwortlicher Spezialist betreut Ihr Projekt. Antwort innerhalb eines Werktags per Telegram, WhatsApp oder E-Mail.
Die meisten Verfahren laufen remote. Wo ein persönlicher Termin Pflicht ist, planen wir ihn vorab.