
Maksym Stepanenko
Managing Partner von Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Firmengründung in Kenia schlüsselfertig für ausländische Gründer: Wir registrieren eine private company oder Zweigniederlassung beim BRS aus der Ferne, stellen über lizenzierte Partner die gesetzlich vorgeschriebene contact person in Kenia, registrieren Gesellschaft und Direktoren bei der KRA und führen die Buchhaltung.
Seit 2012 · 50+ Jurisdiktionen · Registrierung ohne Reise nach Nairobi · Buchhaltung und CFC in einem Team
Kurz gesagt
Wählen Sie die Situation, die Ihrer am nächsten kommt: Weg und erster Schritt in Kürze.
Wir registrieren eine private company limited by shares, deren alleiniger Gesellschafter und Direktor Sie sind. Sie lassen die Passkopie notariell beglaubigen, wir beantragen Ihren KRA PIN über einen Steuervertreter, und die contact person oder den Sekretär, die das Gesetz ohne ansässigen Direktor verlangt, stellen lizenzierte Partner in Kenia.
Beispiel. Der Gründer eines SaaS-Produkts aus Polen hat in Nairobi eine Gesellschaft für die Zusammenarbeit mit lokalen Distributoren eröffnet; der alleinige Gesellschafter und Direktor lebt in Europa.
Diesen Fall besprechen →Wir registrieren die foreign company beim BRS und erhalten das certificate of compliance. Wir bereiten notariell beglaubigte und übersetzte Unterlagen der Muttergesellschaft vor und stellen über lizenzierte Partner in Kenia die Büroadresse und den gesetzlich vorgeschriebenen ansässigen lokalen Vertreter.
Beispiel. Ein Logistikunternehmen aus den Emiraten hat für einen Auftrag im Hafen Mombasa eine kenianische Zweigniederlassung registriert und von Anfang an VAT und Lohnabrechnung eingerichtet.
Diesen Fall besprechen →Wir vergleichen private company, Zweigniederlassung und LLP nach Haftung, Steuern und Anforderungen an Personen in Kenia. Für die meisten ausländischen Gründer ist die private company am einfachsten: Ein Gesellschafter und ein Direktor genügen.
Beispiel. Zwei Partner aus der Ukraine und Kanada schwankten zwischen LLP und Gesellschaft; wegen des ansässigen Managers, den eine LLP braucht, entschieden sie sich für die private company.
Diesen Fall besprechen →Wir prüfen, ob für Sie die Steuer auf signifikante wirtschaftliche Präsenz und eine VAT-Registrierungspflicht in Kenia entstehen. Wir rechnen durch, ob es günstiger ist, in diesem Regime zu bleiben oder ein Unternehmen in Kenia zu registrieren.
Beispiel. Eine europäische Online-Schule verkaufte Kurse an kenianische Studierende; nach der Berechnung ließ sich der Inhaber als Nichtansässiger für die VAT registrieren und verschob die Firmengründung bis zum Aufbau eines Teams.
Diesen Fall besprechen →Wir prüfen den Eintrag im BRS-Register, reichen annual returns und Angaben zu den wirtschaftlich Berechtigten ein, aktualisieren die Daten der Direktoren und der contact person und gleichen die Pflichten in iTax ab.
Beispiel. Der Inhaber einer 2019 registrierten Gesellschaft fand sie auf der BRS-Liste von Gesellschaften, die der registrar für inaktiv hält; innerhalb weniger Wochen wurde die Gesellschaft in Ordnung gebracht.
Diesen Fall besprechen →Wir registrieren die Gesellschaft und richten gleich die ukrainische Seite ein: Mitteilung, Jahresbericht und Steuerberechnung nach den ukrainischen CFC-Regeln (Hinzurechnungsbesteuerung). Wir legen vorab fest, von wo aus die Gesellschaft geleitet wird, damit keine Steueransässigkeit dort entsteht, wo Sie sie nicht erwarten.
Beispiel. Ein IT-Unternehmer aus Dnipro gründete eine kenianische Gesellschaft für ein Projekt mit einem lokalen Mobilfunkbetreiber; den CFC-Bericht in der Ukraine und die Buchhaltung in Kenia führt ein Team.
Diesen Fall besprechen →Die schlüsselfertige Firmengründung in Kenia umfasst alles, was eine arbeitsfähige Gesellschaft braucht: Struktur, Registrierung beim BRS, steuerliche Erfassung bei der KRA, die gesetzlich vorgeschriebenen Personen und die Vorbereitung für die Bank. Sie senden die Unterlagen und treffen die Entscheidungen, den Rest übernehmen wir.

Eine Gesellschaft mit ausländischem Eigentümer kann ein Konto bei einer kenianischen Bank eröffnen, die Bank prüft jedoch Geschäft, Mittelherkunft und Eigentümer und kann ein persönliches Treffen verlangen. Die Entscheidung trifft die Bank. Wir wählen die Bank passend zum Profil der Gesellschaft, bereiten Geschäftsbeschreibung, Zahlungsschema und Nachweise zur Mittelherkunft vor und begleiten den Antrag bis zur Entscheidung.
Die Registrierung der Gesellschaft allein gibt kein Recht, in Kenia zu leben und zu arbeiten. Wenn ein Direktor oder Gesellschafter persönlich in Kenia arbeiten wird, braucht er eine Arbeitserlaubnis, die das Directorate of Immigration Services über das Portal eFNS erteilt; die KRA etwa vergibt einem ausländischen Arbeitnehmer einen PIN nur bei gültiger Erlaubnis. Genehmigungen beantragen wir über Partner, mehr dazu auf der Seite Unternehmensverlagerung und Aufenthaltstitel.
Das Zertifikat der Kenya Investment Authority erhält ein ausländischer Investor freiwillig ab einer Investition von 100 000 US-Dollar. Es berechtigt zu den im Zertifikat aufgeführten Lizenzen und zu Genehmigungen für einen Teil der Mitarbeiter und Gesellschafter. Ob es sinnvoll ist, entscheiden wir anhand des Investitions- und Personalplans.
Die Buchhaltung ist ab dem ersten Monat fester Bestandteil einer Gesellschaft in Kenia, auch ohne Umsatz: Die KRA erwartet Nullmeldungen, der BRS annual returns. Die Juristen und Buchhalter von Crystal Tax übernehmen gemeinsam mit Partnern vor Ort:
Passt Kenia nicht zu Ihrem Vorhaben, vergleichen wir es mit anderen Ländern auf der Seite Firmengründung im Ausland.
Üblicherweise dauert nach unserer Erfahrung die Firmengründung in Kenia mit KRA PIN und contact person 2 bis 4 Wochen ab Vertragsunterzeichnung, der gesamte Start mit Bankkonto 1 bis 3 Monate. Die Dauer hängt vom Fall, seinen Besonderheiten, der Arbeit der Behörden und höherer Gewalt ab.
Die offizielle Frist des BRS gilt nur für die Prüfung eines vollständigen Antrags. Die Zeit für Notar, Übersetzungen, PIN und Bankprüfung kommt hinzu.
Die Fristen verlängern sich in vorhersehbaren Fällen: Gesellschafter ist eine Gesellschaft aus einem anderen Land, und es werden notariell beglaubigte Unterlagen für die gesamte Kette gebraucht; Unterlagen sind nicht auf Englisch und eine beglaubigte Übersetzung ist nötig; die Tätigkeit ist lizenzpflichtig. Diese Punkte nennen wir zu Beginn, damit Sie den Start mit Puffer planen.
Nach der Registrierung hat die Gesellschaft eigene Termine: monatliche Erklärungen in iTax ab dem ersten Monat, annual return zum Jahrestag der Registrierung, Jahresabschluss innerhalb von 9 Monaten nach Ende des Geschäftsjahres und Erklärung IT2C innerhalb von 6 Monaten. Änderungen bei den wirtschaftlich Berechtigten werden innerhalb von 14 Tagen beim BRS eingereicht. Den Kalender mit diesen Terminen übergeben wir zusammen mit den Gesellschaftsunterlagen.
Die Kosten der Firmengründung in Kenia berechnen wir individuell: Sie hängen von der Rechtsform, der Zahl der Beteiligten und davon ab, was außer der Registrierung selbst nötig ist.
Amtliche Gebühren des BRS und Notarkosten werden gesondert nach amtlichen Tarifen bezahlt, wir nennen sie vorab. Beschreiben Sie Ihr Vorhaben in einigen Sätzen, und wir schätzen den Aufwand innerhalb eines Arbeitstages ein. Für eine ausführliche Strukturanalyse gibt es eine Beratung von 30 Minuten für 100 Euro.
Fünf Gründe, aus denen ausländische Gründer ihr Unternehmen in Kenia mit uns aufbauen.
Wir arbeiten in über 50 Jurisdiktionen; die Anforderungen von Registern, Banken und Steuerbehörden kennen wir aus eigenen Fällen, in Kenia gemeinsam mit Partnern vor Ort.
Die Korrespondenz mit BRS, KRA und Bank und die Antworten auf ihre Anfragen sind unsere Arbeit. Von Ihnen brauchen wir Unterlagen und Entscheidungen.
Schicken registrar, Steuerbehörde oder Bank Beanstandungen, bearbeiten wir sie ohne Aufpreis.
Gesellschaft, contact person, Konto, Buchhaltung, Steuern in Kenia und ukrainische CFC-Regeln, ohne separate Dienstleister suchen zu müssen.
Wir arbeiten auf Vertragsbasis, die Vertraulichkeitsbedingungen sind darin festgehalten.
Die Firmengründung in Kenia verläuft in sechs Schritten, und bei jedem wissen Sie, was von Ihnen gebraucht wird.
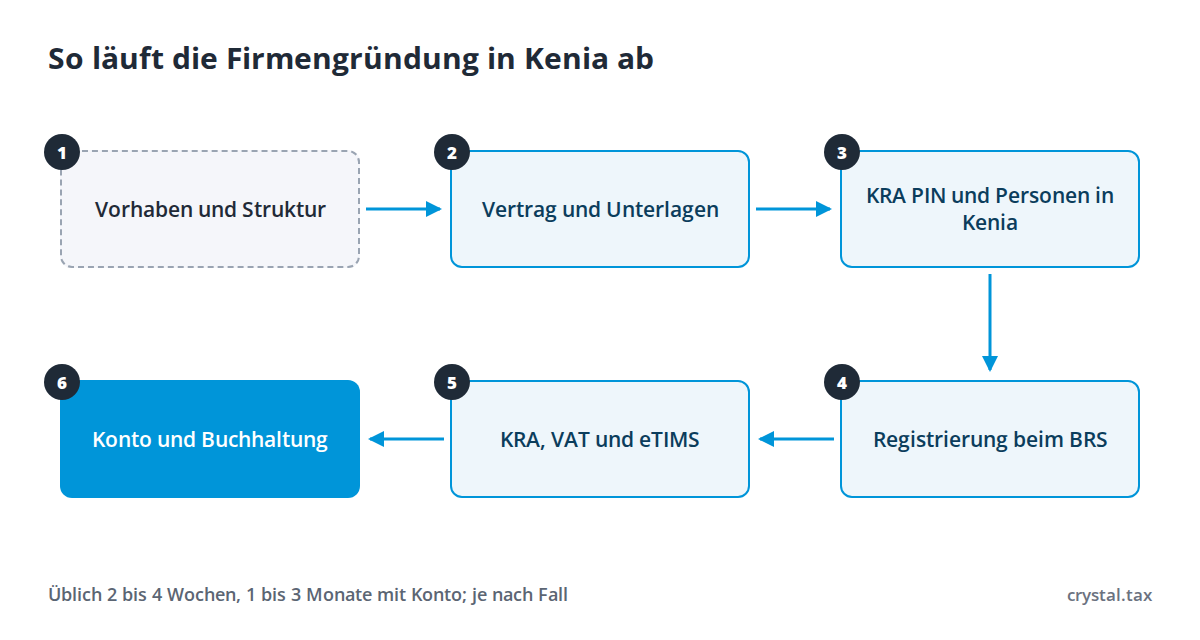
Für die Firmengründung in Kenia braucht ein Ausländer eine notariell beglaubigte Kopie der Passdatenseite, ein Foto und Kontaktdaten; für eine Gesellschafter-Gesellschaft eine notariell beglaubigte Gründungsurkunde aus dem Registrierungsland.
Ausländische Gründer wählen meist zwischen private company und Zweigniederlassung; LLP und public company werden seltener gebraucht. Unten die Anforderungen nach Companies Act 2015, LLP Act und Angaben des BRS, Stand 27.09.2026.
| Rechtsform | Gesellschafter und Leitung | Wer in Kenia nötig ist | Was der BRS ausstellt |
|---|---|---|---|
| Private company limited by shares | 1 bis 50 Aktionäre, mindestens 1 Direktor, davon mindestens eine natürliche Person ab 18 Jahren | Contact person, Sekretär oder Anwalt, wenn kein ansässiger Direktor bestellt ist; Sekretär Pflicht ab 5 Millionen Schilling eingezahltem Kapital | Certificate of incorporation |
| Public limited company | Mindestens 2 Direktoren, Aktien dürfen öffentlich angeboten werden | Sekretär mit Berufszulassung nach dem Certified Public Secretaries of Kenya Act | Certificate of incorporation |
| Limited liability partnership | Mindestens 2 Partner | Manager als natürliche Person ab 18 Jahren mit Wohnsitz in Kenia | Certificate of incorporation |
| Foreign company, Zweigniederlassung | Ausländische Gesellschaft, keine lokale Beteiligung erforderlich | Lokaler Vertreter mit Wohnsitz in Kenia, Büro zu den beim registrar angegebenen Zeiten geöffnet | Certificate of compliance |
Die BRS-Gebühr für die Registrierung einer private company beträgt laut practice note BRS PN/01 10 750 Schilling, einschließlich Namensreservierung und eCitizen-Gebühr. Die Registrierung einer Zweigniederlassung einer ausländischen Gesellschaft kostet laut Note PN/07 7 550 Schilling. Die BRS-Tarife ändern sich, den aktuellen Betrag prüfen wir vor der Einreichung.
Alle Gesellschaften und LLPs führen ein Register der wirtschaftlich Berechtigten und reichen eine Kopie beim BRS ein; Änderungen werden innerhalb von 14 Tagen eingereicht. Nach dem Companies Act wird bei verspäteter Meldung von Änderungen eine Verwaltungsstrafe von 2 000 Schilling plus 100 Schilling pro Tag fällig, für die Nichteinreichung des Registers ist eine Strafe von bis zu 500 000 Schilling vorgesehen. Gesellschaften, die keine Meldungen abgeben, kann der registrar aus dem Register streichen.
Eine nach kenianischem Recht gegründete Gesellschaft ist in Kenia steuerlich ansässig; ansässig wird auch eine ausländische Gesellschaft, wenn Leitung und Kontrolle von Kenia aus ausgeübt werden. Die Sätze unten stammen aus dem Income Tax Act und dem VAT Act in der Fassung vom 1. Juli 2026 sowie von den Seiten der KRA.
| Steuer | Satz oder Regel |
|---|---|
| Körperschaftsteuer einer ansässigen Gesellschaft | 30 Prozent |
| Gewinnsteuer einer Zweigniederlassung einer ausländischen Gesellschaft | 30 Prozent seit 2024; zusätzlich 15 Prozent auf den an das Stammhaus transferierten Gewinn |
| Dividenden an Nichtansässige | Einbehalt von 15 Prozent, ein Doppelbesteuerungsabkommen kann den Satz senken |
| Management- und Beratungsleistungen an Nichtansässige | Einbehalt von 20 Prozent |
| VAT | 16 Prozent, Registrierung Pflicht ab 5 Millionen Schilling steuerpflichtiger Umsätze in 12 Monaten |
| Turnover tax für Ansässige | 1,5 Prozent der Bruttoeinnahmen bei einem Jahresumsatz über 1 und bis 25 Millionen Schilling, Austritt aus dem Regime auf Antrag möglich |
| Steuer auf signifikante wirtschaftliche Präsenz | Für Nichtansässige mit digitalen Diensten für Nutzer in Kenia: 30 Prozent eines fiktiven Gewinns von 10 Prozent des Umsatzes |
| Mindeststeuer | Durch den Finance Act 2025 abgeschafft |
Seit 2024 mindern Ausgaben den steuerpflichtigen Gewinn nur, wenn sie durch elektronische Rechnungen aus eTIMS belegt sind, vorbehaltlich der Ausnahmen des Tax Procedures Act. Deshalb braucht jede tätige Gesellschaft eTIMS, auch ohne VAT-Registrierung.
Für einen Gesellschafter mit Steuerwohnsitz in der Ukraine kann der Gewinn der kenianischen Gesellschaft in der Ukraine nach den ukrainischen CFC-Regeln (Hinzurechnungsbesteuerung) besteuert werden, das berücksichtigen wir bei der Wahl der Struktur.
Die Buchhaltung einer Gesellschaft in Kenia besteht aus monatlichen Meldungen an die KRA über iTax, elektronischen Rechnungen in eTIMS und jährlichen Meldungen an den BRS. Wir führen sie nach der Registrierung, damit Fristen und Daten bei beiden Behörden übereinstimmen.
| Pflicht | Frist |
|---|---|
| PAYE für Mitarbeiter | Bis zum 9. des Folgemonats; ohne Mitarbeiter wird eine Nullmeldung abgegeben |
| VAT-Erklärung | Bis zum 20. des Folgemonats |
| Körperschaftsteuer-Vorauszahlungen | Vier Zahlungen von je 25 Prozent bis zum 20. des 4., 6., 9. und 12. Monats des Geschäftsjahres |
| Jahreserklärung IT2C | Bis zum Ende des 6. Monats nach Ende des Geschäftsjahres |
| Annual return beim BRS | Wird zum Jahrestag der Registrierung erstellt und innerhalb von 28 Tagen eingereicht |
| Jahresabschluss beim BRS | Für eine private company innerhalb von 9 Monaten nach Ende des Geschäftsjahres |
| Änderungen bei wirtschaftlich Berechtigten, Direktoren, Anteilen | Innerhalb von 14 Tagen für wirtschaftlich Berechtigte, für andere Vorgänge in den Fristen des BRS |
Eine Abschlussprüfung ist für eine kleine Gesellschaft mit bis zu 50 Millionen Schilling Umsatz und bis zu 20 Millionen Schilling Nettovermögen im Jahr nicht vorgeschrieben. Banken und Investoren verlangen oft auch ohne Prüfungspflicht einen geprüften Abschluss, das berücksichtigen wir bei der Planung.
Eine Zweigniederlassung einer ausländischen Gesellschaft reicht einmal pro Kalenderjahr beim BRS den Jahresabschluss der Muttergesellschaft mit einer statutory declaration zur Echtheit der Kopien ein und meldet der KRA den in Kenia erzielten Gewinn.
Beschreiben Sie Ihr Vorhaben in einigen Sätzen: was das Geschäft macht, wer die Eigentümer sind und wo die Kunden sitzen. Wir antworten innerhalb eines Arbeitstages und sagen Ihnen in einem kostenlosen 10-Minuten-Gespräch gleich, ob eine Firma in Kenia zu Ihnen passt.
Kenya Law — Companies Act, Cap 486, Fassung vom 27.12.2024; BRS — Practice Note PN/01 Incorporation of Companies, v2.0; BRS — Practice Note PN/07 Foreign Companies, v2.0; Kenya Law — Income Tax Act, Cap 470, Fassung vom 01.07.2026; Kenya Law — Value Added Tax Act, Fassung vom 01.07.2026; Kenya Law — Limited Liability Partnership Act, Cap 30; Kenya Law — Investment Promotion Act, Cap 485; KRA — Companies and Partnerships: filing and paying taxes; KRA — Requirements for KRA PIN registration; KRA — What is eTIMS. Geprüft: 27.09.2026.
Maksym Stepanenko
Managing Partner von Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp