
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Unternehmensregistrierung in Polen schlüsselfertig für Ukrainer und Nichtansässige: Wir gründen Ihre sp. z o.o. ohne Umzug, tragen sie im KRS, im CRBR und für VAT ein, bereiten sie auf die Bank vor und führen die Buchhaltung.
Seit 2012 · 50+ Jurisdiktionen · sp. z o.o. ohne Aufenthaltsstatus in Polen · polnische Buchhaltung und ukrainische CFC-Regeln in einem Team
Kurz gesagt
Wählen Sie die Situation, die Ihrer am nächsten kommt: kurz zum Weg und zum ersten Schritt.
Wir registrieren die sp. z o.o. über einen Notar mit Ihrer Vollmacht, stellen die Geschäftsadresse und melden die Gesellschaft für VAT an, auch für innergemeinschaftliche Geschäfte. Vorab klären wir, von wo aus die Gesellschaft tatsächlich geleitet wird, und berücksichtigen sofort die Meldepflichten nach den ukrainischen CFC-Regeln.
Beispiel. Der Inhaber eines Designstudios aus Dnipro gründete eine Gesellschaft in Polen für Verträge mit Auftraggebern aus Tschechien und Österreich, ohne ein einziges Mal nach Warschau zu reisen.
Diesen Fall besprechen →Wir rechnen beide Varianten mit Ihren Zahlen durch: Steuern, ZUS-Beiträge, Haftung, Anforderungen von Banken und Geschäftspartnern. Ist die Gesellschaft günstiger, registrieren wir sie; fällt die Wahl auf die JDG, tragen wir sie im CEIDG ein und übernehmen die Buchhaltung.
Beispiel. Ein IT-Spezialist mit PESEL UKR verglich JDG und sp. z o.o. und blieb noch ein Jahr bei der JDG, bis sein Einkommen die Schwelle erreichte, ab der sich die Gesellschaft lohnt.
Diesen Fall besprechen →Wir gründen die Gesellschaft in Polen, melden sie für VAT und im EORI-System für den Zoll an und helfen bei Miete, Personal und Konto. Die Beteiligungsstruktur planen wir mit Blick auf die ukrainischen CFC-Regeln und künftige Dividenden.
Beispiel. Ein Verpackungshersteller aus dem Gebiet Charkiw registrierte eine polnische Gesellschaft für Lager und Lieferungen an Kunden in Deutschland.
Diesen Fall besprechen →Wir übernehmen die Buchführung vom bisherigen Büro, prüfen Bücher, JPK-Meldungen, CIT-8 und die im KRS eingereichten Abschlüsse, schließen Lücken und führen die Buchhaltung in Polen weiter, abgestimmt mit der ukrainischen Seite. Auch Inhaber einer JDG betreuen wir.
Beispiel. Die Inhaberin eines Onlineshops mit JDG wechselte zu uns, nachdem ihr bisheriger Buchhalter sie nicht auf die Rechnungsstellung über KSeF vorbereitet hatte.
Diesen Fall besprechen →Wir entwerfen die Struktur: wer die sp. z o.o. hält, wo Aufsichtsrat und Vorstand sitzen, wie Dividenden fließen und welche Steuern in beiden Ländern anfallen. Wir registrieren die Gesellschaft, melden die wirtschaftlich Berechtigten und richten die Berichterstattung nach den CFC-Regeln ein.
Beispiel. Die Eigentümer eines Logistikunternehmens gründeten eine polnische Holding für die Zusammenarbeit mit einem europäischen Investor und berechneten die Dividendensteuern im Voraus.
Diesen Fall besprechen →Die schlüsselfertige Unternehmensregistrierung in Polen umfasst alles, was eine arbeitsfähige sp. z o.o. braucht: von der Wahl der Rechtsform und Struktur bis zu VAT, Konto und Buchhaltung. Sie senden die Unterlagen und treffen die Entscheidungen, den Rest erledigen wir gemeinsam mit unseren Partnern vor Ort.

Die Gründung einer GmbH in Polen, also einer sp. z o.o., steht ukrainischen Staatsbürgern ohne Status und Aufenthaltstitel offen: Gesellschafter und Vorstandsmitglied kann ein Ausländer sein. Eine JDG, das polnische Pendant zum ukrainischen Einzelunternehmer (FOP), können nur Personen mit PESEL UKR oder einem anderen passenden Status eröffnen. Für Inhaber, die in der Ukraine oder in einem Drittland leben, ist deshalb die Gesellschaft die praktikable Lösung.
Leben Sie in Polen, können Sie den Gesellschaftsvertrag persönlich beim Notar unterzeichnen und einen Vertrag in S24 mit qualifizierter elektronischer Signatur, über Profil Zaufany oder mit der persönlichen Signatur des e-dowód unterschreiben. Sind Sie in der Ukraine oder einem anderen Land, erledigen wir alles mit notarieller Vollmacht: Sie stellen sie einmal aus und senden sie uns.
Buchhaltung in Polen für eine sp. z o.o. bedeutet vollständige Buchführung (księgi rachunkowe), monatliche VAT-Meldungen, die jährliche Steuererklärung CIT-8 und den Jahresabschluss beim KRS. Wir führen sie mit Buchhaltungspartnern in Polen, die ukrainische Seite mit CFC-Regeln, Steuerresidenz und Dividenden des Inhabers übernehmen die Juristen und Buchhalter von Crystal Tax.
Seit dem 1. Februar 2026 ist das nationale E-Rechnungssystem KSeF verpflichtend. Rechnungen in KSeF ausstellen müssen seit dem 1. Februar 2026 Unternehmen mit Umsätzen über 200 Mio. Zloty inklusive VAT im Jahr 2024, seit dem 1. April 2026 alle übrigen. Liegen die Umsätze aus solchen Rechnungen bei höchstens 10 000 Zloty brutto im Monat, dürfen diese Rechnungen bis Ende 2026 außerhalb von KSeF ausgestellt werden. Wir richten Zugänge, Benutzerrechte und den Rechnungsaustausch so ein, dass die Buchführung ohne manuelle Übertragung läuft.
Wir übernehmen bereits tätige polnische Gesellschaften und Inhaber einer JDG: Wir übernehmen die Buchführung vom bisherigen Buchhalter, prüfen Erklärungen und Berichte früherer Zeiträume, korrigieren Fehler und führen danach alles selbst. Für Inhaber aus der Ukraine hat ein Team das gesamte Bild im Blick: polnische Steuern, Dividenden und die Berichterstattung nach den ukrainischen CFC-Regeln. Gehören Gesellschaften in anderen Ländern zur Struktur, binden wir die Buchhaltung für internationale Gesellschaften ein.
Üblicherweise dauert die Unternehmensregistrierung in Polen nach unserer Erfahrung von der Unterzeichnung des Gesellschaftsvertrags bis zur Eintragung im KRS 3–5 Wochen, der gesamte Start mit VAT und Konto 1,5–3 Monate. Die Dauer hängt vom Einzelfall, von Details, der Arbeit der Behörden und höherer Gewalt ab.
Die gesetzliche Frist des Gerichts betrifft nur die Prüfung des fertigen Antrags. Die Zeit für Vollmacht, Übersetzungen, VAT-R und Bankprüfung kommt hinzu.
In vorhersehbaren Fällen dauert es länger: Gesellschafter ist eine Gesellschaft aus einem Land außerhalb der EU, und es werden beglaubigte Registerauszüge mit Apostille und Übersetzung benötigt; das Geschäft betrifft Zahlungsdienste, Kryptowerte oder Güter mit doppeltem Verwendungszweck, und Bank oder Finanzamt prüfen länger; die Struktur hat mehrere Beteiligungsebenen. Solche Punkte nennen wir gleich zu Beginn, damit Sie den Start mit Puffer planen.
Die Kosten der Firmengründung in Polen berechnen wir individuell: Sie hängen von der Struktur, der Zahl der Gesellschafter und davon ab, was außer der sp. z o.o. selbst benötigt wird.
Staatliche Gebühren, Notartarife und das Honorar des beeidigten Übersetzers zahlen Sie gesondert nach den offiziellen Sätzen, die Liste stimmen wir vorab ab. Die monatliche Buchhaltung kalkulieren wir ebenfalls gleich, damit das Budget für das erste Jahr vor der Registrierung feststeht. Beschreiben Sie Ihre Aufgabe in wenigen Sätzen, und wir bewerten den Aufwand innerhalb eines Werktags. Für eine ausführliche Strukturanalyse gibt es eine Beratung von 30 Minuten für 100 Euro.
Fünf Gründe, aus denen Unternehmer ihre Firma in Polen mit uns gründen.
Wir arbeiten in 50+ Jurisdiktionen; die Anforderungen der polnischen KRS-Gerichte, Finanzämter und Banken kennen wir aus eigenen Mandaten, einschließlich KSeF und der Änderungen 2025–2026.
Korrespondenz mit Gericht, Finanzamt, CRBR und Bank sowie Antworten auf deren Anfragen sind unsere Aufgabe. Von Ihnen brauchen wir Unterlagen und Entscheidungen.
Haben Gericht, Finanzamt oder Bank Beanstandungen geschickt, arbeiten wir sie ohne Aufpreis ab.
Gesellschaft, Adresse, VAT, Konto, Buchhaltung in Polen und ukrainische CFC-Regeln, ohne Suche nach einzelnen Dienstleistern.
Wir arbeiten auf Vertragsbasis, die Vertraulichkeitsbedingungen sind darin festgelegt.
Die Unternehmensregistrierung in Polen verläuft in sechs Schritten, bei jedem wissen Sie, was von Ihnen gebraucht wird.
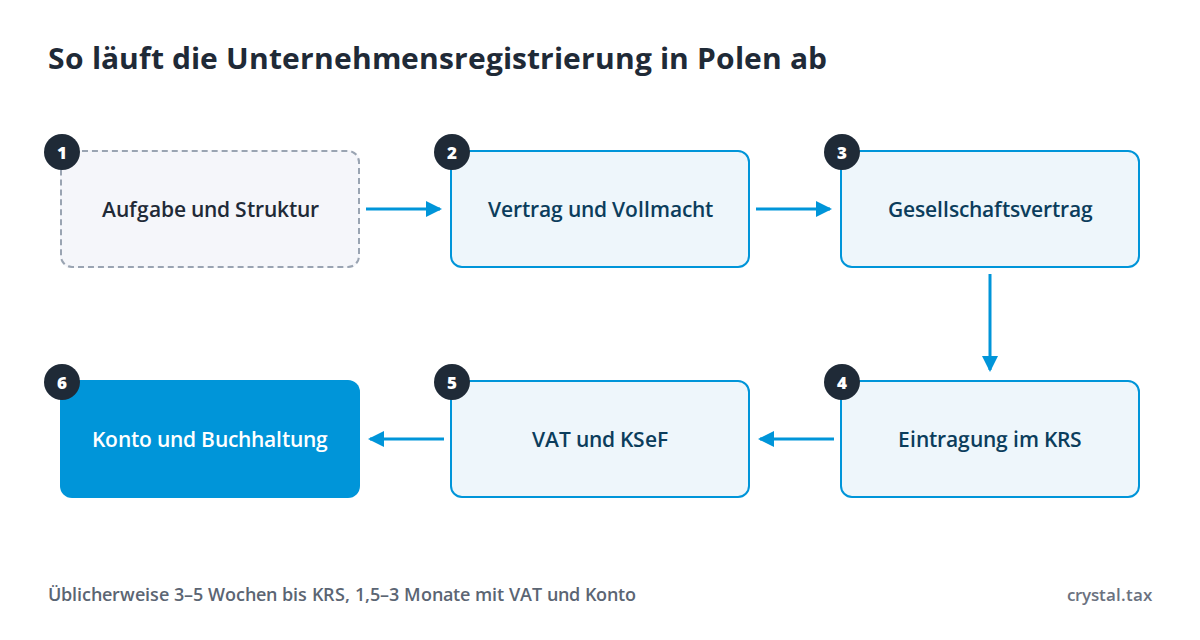
Für die Firmenregistrierung in Polen braucht ein Nichtansässiger seinen Pass, die Angaben für den Gesellschaftsvertrag und, wenn er sich außerhalb Polens befindet, eine notarielle Vollmacht mit beeidigter Übersetzung ins Polnische und, falls erforderlich, Apostille.
Bank und Finanzamt können bei der VAT-Registrierung mehr verlangen: Nachweis der Mittelherkunft, Lebenslauf des Inhabers, Verträge mit ersten Kunden. Die Liste stimmen wir auf den konkreten Fall ab.
Für Nichtansässige ist die sp. z o.o. die Hauptform für ein Geschäft in Polen: Jeder Ausländer kann sie gründen, eine JDG steht dagegen nur Personen offen, die ein Gewerbe zu gleichen Bedingungen wie polnische Staatsbürger betreiben dürfen.
| Kriterium | Sp. z o.o. | JDG |
|---|---|---|
| Wer kann gründen | Jeder Ausländer, ohne Aufenthaltstitel in Polen | Bürger von EU und EWR, Inhaber einer Daueraufenthaltserlaubnis, der Karta Polaka und anderer Status; ukrainische Staatsbürger mit Status PESEL UKR |
| Register | KRS, über das Gericht | CEIDG |
| Kapital | Ab 5 000 Zloty | Nicht erforderlich |
| Haftung | Der Gesellschafter riskiert nur seine Einlage | Mit dem gesamten Privatvermögen |
| Ertragsteuer | CIT 19 oder 9 Prozent plus Dividendensteuer | PIT nach der gewählten Besteuerungsform |
| Buchführung | Vollständige Buchhaltung, Abschlüsse beim KRS | Vereinfachte Formen der Buchführung |
Ukrainer und JDG. Seit dem 5. März 2026 können ukrainische Staatsbürger mit Status PESEL UKR oder mit einem Aufenthaltstitel, der dieses Recht gewährt, eine JDG im CEIDG zu gleichen Bedingungen wie Polen eintragen. Inhaber des UKR-Status beantragen über MOS bis zum 4. März 2027 die dreijährige CUKR-Karte, mit der sie weiterhin zu gleichen Bedingungen unternehmerisch tätig sein können. Wer seine JDG vor dem 5. März 2026 nach den früheren vereinfachten Regeln eröffnet hat, kann sie weiterführen, solange der Aufenthalt in Polen rechtmäßig ist. Ohne diesen Status lässt sich eine Firma in Polen in der Form der sp. z o.o. gründen.
Der Regelsatz der Körperschaftsteuer für eine sp. z o.o. beträgt 19 Prozent, der ermäßigte Satz 9 Prozent für kleine Steuerpflichtige oder Gesellschaften im ersten Geschäftsjahr, sofern der Umsatz im Steuerjahr 2 Mio. Euro nicht übersteigt; auf Veräußerungsgewinne ist der ermäßigte Satz nicht anwendbar.
| Was | Wohin | Frist bei Geschäftsjahr gleich Kalenderjahr |
|---|---|---|
| JPK_V7M mit VAT-Erklärung | Finanzamt | Bis zum 25. des Folgemonats |
| Angaben zu den wirtschaftlich Berechtigten | CRBR | 14 Tage nach Eintragung im KRS oder Änderung, ohne Samstage und Feiertage |
| Jahresabschluss | Aufstellen, feststellen, beim KRS einreichen | Bis 31. März, bis 30. Juni, 15 Tage nach Feststellung |
| Steuererklärung CIT-8 | Finanzamt | Bis zum Ende des dritten Monats nach Jahresende |
Eine polnische Gesellschaft ist grundsätzlich in Polen steuerlich ansässig und zahlt CIT auf ihren gesamten Gewinn. Ist der Inhaber in der Ukraine steuerlich ansässig und kontrolliert er die sp. z o.o., entstehen für ihn Pflichten nach den ukrainischen CFC-Regeln (Hinzurechnungsbesteuerung): ein jährlicher Bericht an das ukrainische Finanzamt und die Berechnung des bereinigten Gewinns. Für manche Gesellschaften gelten Ausnahmen, deren Anwendbarkeit von Struktur und Zahlen abhängt.
Nach dem Steuergesetzbuch der Ukraine gilt eine ausländische Gesellschaft als in der Ukraine steuerlich ansässig, wenn sich der Ort ihrer tatsächlichen Geschäftsleitung in der Ukraine befindet: Vorstandssitzungen finden überwiegend in der Ukraine statt, Entscheidungen werden hauptsächlich von dort getroffen oder die Leitung wird tatsächlich aus der Ukraine ausgeübt. Deshalb klären wir vor der Registrierung, wer dem Vorstand angehört, wo Entscheidungen fallen und wie das in den Unterlagen abgebildet ist. Passt Polen nicht zur Aufgabe, vergleichen wir es mit Nachbarländern in der EU, etwa mit der Firmengründung in Ungarn, im Rahmen der Leistung Firmengründung im Ausland.
| Frage | Polen | Ukraine |
|---|---|---|
| Wer zahlt die Gewinnsteuer | Die sp. z o.o. selbst, CIT | Der Inhaber nach den CFC-Regeln, sofern keine Ausnahmen greifen |
| Welche Berichte | JPK, CIT-8, Jahresabschluss beim KRS | CFC-Bericht zusammen mit der Jahreserklärung |
| Worauf zu achten ist | Wo der Vorstand arbeitet, VAT, KSeF | Beteiligung und Kontrolle, Dividenden, Doppelbesteuerung |
Beschreiben Sie Ihre Aufgabe in wenigen Sätzen: womit sich das Geschäft befasst, wer die Inhaber sind, wo Sie leben und wo Ihre Kunden sind. Wir antworten innerhalb eines Werktags und sagen Ihnen im kostenlosen 10-minütigen Gespräch gleich, ob eine Gesellschaft in Polen oder eine JDG zu Ihnen passt.
biznes.gov.pl – Spółka z ograniczoną odpowiedzialnością: Grundinformationen; biznes.gov.pl – Gründung einer Gesellschaft online im System S24; biznes.gov.pl – Wie ukrainische Staatsbürger eine Firma in Polen gründen können; Gesetz über das Landesgerichtsregister KRS, konsolidierte Fassung Dz.U. 2025 poz. 869, Art. 20a; Gesetz zur Bekämpfung der Geldwäsche, konsolidierte Fassung Dz.U. 2025 poz. 644, Art. 60 – Frist CRBR; podatki.gov.pl – CIT: Sätze und Grenzen; podatki.gov.pl – VAT: Sätze und Grenzen; ksef.podatki.gov.pl – Rechtsgrundlagen und wichtige Fristen von KSeF; biznes.gov.pl – Wer wann Jahresabschlüsse einreichen muss; zakon.rada.gov.ua – Steuergesetzbuch der Ukraine, Ziff. 133.1.5 und Art. 39-2. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp