
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Registro de empresas en Polonia llave en mano para ucranianos y no residentes: abrimos su sp. z o.o. sin que tenga que mudarse, la inscribimos en el KRS, en el CRBR y en el VAT, la preparamos para el banco y llevamos la contabilidad.
Desde 2012 · 50+ jurisdicciones · sp. z o.o. sin residencia en Polonia · contabilidad polaca y SEC ucranianas en un mismo equipo
Ver el vídeo (en inglés): capítulos y resumen · 1:16
En resumen
Elija la situación más parecida a la suya: en pocas líneas, la ruta y el primer paso.
Registramos la sp. z o.o. ante notario con su poder, le damos domicilio social y la damos de alta en el VAT, también para operaciones intracomunitarias. Analizamos de antemano desde dónde se dirige de verdad la sociedad y tenemos en cuenta desde el inicio la declaración conforme a las normas ucranianas sobre SEC (sociedades extranjeras controladas).
Ejemplo. El dueño de un estudio de diseño de Dnipró abrió una empresa en Polonia para firmar contratos con clientes de Chequia y Austria sin viajar ni una vez a Varsovia.
Hablar de este caso →Calculamos las dos opciones con sus cifras: impuestos, cotizaciones a ZUS, responsabilidad y requisitos de bancos y clientes. Si le conviene más la sociedad, la registramos; si es la JDG, la inscribimos en CEIDG y nos ocupamos de la contabilidad.
Ejemplo. Un profesional de IT con PESEL UKR comparó la JDG y la sp. z o.o. y siguió un año más con la JDG, hasta que sus ingresos llegaron al nivel en que la sociedad resulta más rentable.
Hablar de este caso →Abrimos la empresa en Polonia, la registramos en el VAT y en el sistema EORI para aduanas y le ayudamos con el alquiler, la contratación de personal y la cuenta. Diseñamos la estructura de propiedad teniendo en cuenta las normas ucranianas sobre SEC y los futuros dividendos.
Ejemplo. Un fabricante de embalajes de la región de Járkov registró una sociedad polaca para su almacén y los envíos a clientes en Alemania.
Hablar de este caso →Recibimos la contabilidad de la gestoría anterior, revisamos los libros, las declaraciones JPK y CIT-8 y las cuentas presentadas al KRS, completamos lo que falte y seguimos llevando la contabilidad en Polonia junto con la parte ucraniana. También trabajamos con titulares de JDG.
Ejemplo. La titular de una tienda online con JDG se pasó a nosotros después de que su contable anterior no la preparara para emitir facturas en KSeF.
Hablar de este caso →Diseñamos la estructura: quién es socio de la sp. z o.o., dónde actúan el consejo de vigilancia y el consejo de administración, cómo se reparten los dividendos y qué impuestos se pagan en cada país. Registramos la sociedad, comunicamos los titulares reales y organizamos la declaración de SEC.
Ejemplo. Los socios de una empresa de logística crearon un holding polaco para trabajar con un inversor europeo y calcularon de antemano los impuestos sobre los dividendos.
Hablar de este caso →El registro de empresas en Polonia llave en mano incluye todo lo necesario para que su sp. z o.o. funcione: desde la elección de la forma jurídica y la estructura hasta el VAT, la cuenta bancaria y la contabilidad. Usted envía los documentos y toma las decisiones; del resto nos encargamos nosotros junto con nuestros socios en el país.

Una sociedad limitada en Polonia, es decir, una sp. z o.o., está al alcance de un ciudadano ucraniano sin estatus ni permiso de residencia: el socio y el miembro del consejo de administración pueden ser extranjeros. La JDG, equivalente polaco del empresario individual ucraniano (FOP), solo pueden abrirla quienes tienen PESEL UKR u otro estatus adecuado. Por eso, para un propietario que vive en Ucrania o en un tercer país, la opción práctica es la sociedad.
Si vive en Polonia, puede firmar el contrato de sociedad en persona ante notario, y el contrato en S24, con firma electrónica cualificada, a través de Profil Zaufany o con la firma personal del e-dowód. Si está en Ucrania o en otro país, lo hacemos todo con un poder notarial: basta con otorgarlo una vez y enviárnoslo.
La contabilidad en Polonia para una sp. z o.o. comprende la contabilidad completa (księgi rachunkowe), los informes mensuales de VAT, la declaración anual CIT-8 y las cuentas anuales en el KRS. La llevamos con socios contables en Polonia, y la parte ucraniana, es decir, las SEC, la residencia fiscal y los dividendos del propietario, la cubren los abogados y contables de Crystal Tax.
Desde el 1 de febrero de 2026, el Sistema Nacional de Facturación Electrónica KSeF funciona en modo obligatorio. Desde el 1 de febrero de 2026 deben emitir facturas en KSeF las empresas con ventas superiores a 200 millones de eslotis con VAT en 2024, y desde el 1 de abril de 2026, las demás. Si las ventas documentadas con esas facturas no superan 10 000 eslotis brutos al mes, hasta finales de 2026 pueden emitirse fuera de KSeF. Configuramos los accesos, los permisos de usuario y el intercambio de facturas para que la contabilidad funcione sin traspasos manuales.
Asumimos la contabilidad de sociedades polacas que ya operan y de titulares de JDG: recibimos la contabilidad del contable anterior, revisamos las declaraciones e informes de periodos pasados, corregimos los errores y a partir de ahí lo llevamos todo nosotros. Para propietarios de Ucrania, un mismo equipo ve el cuadro completo: impuestos polacos, dividendos y declaración de SEC. Si la estructura incluye sociedades en otros países, añadimos la contabilidad de empresa internacional.
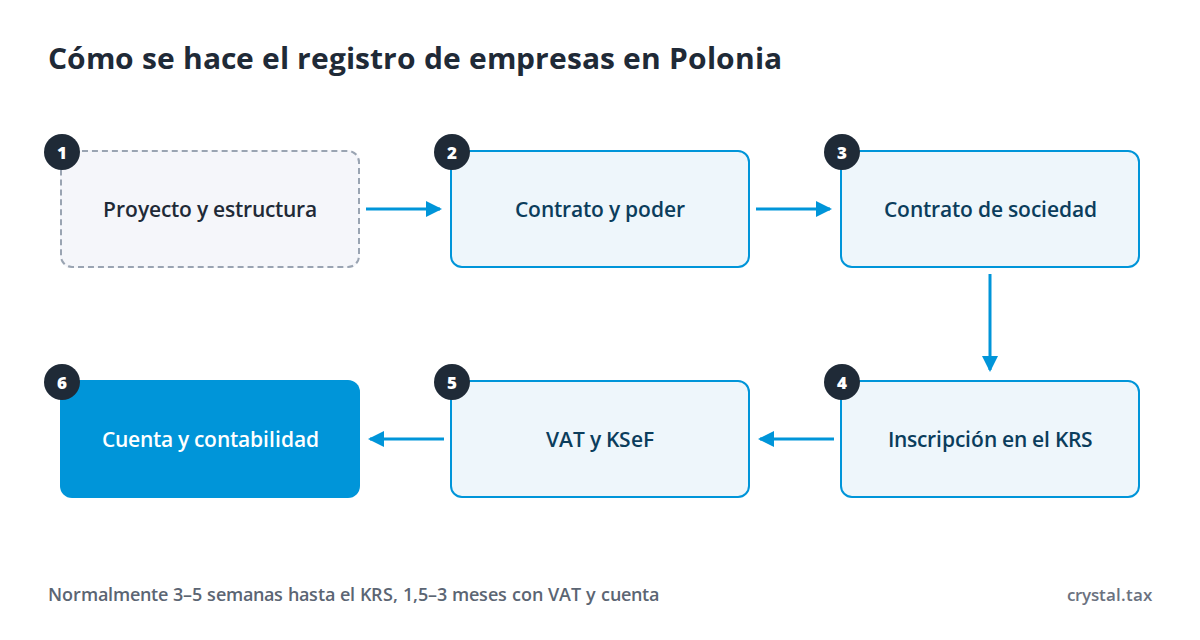
Normalmente, según nuestra experiencia, el registro de una empresa en Polonia, desde la firma del contrato hasta la inscripción en el KRS, lleva 3–5 semanas, y la puesta en marcha completa con el VAT y la cuenta bancaria, 1,5–3 meses. El plazo depende del caso, de sus particularidades, del trabajo de las autoridades y de causas de fuerza mayor.
El plazo oficial del tribunal se refiere solo al examen de una solicitud completa. El tiempo para el poder, las traducciones, el VAT-R y las verificaciones del banco va aparte.
Los plazos se alargan en casos previsibles: cuando el socio es una sociedad de un país de fuera de la UE y se necesitan certificados registrales legalizados con apostilla y traducción; cuando el negocio está ligado a pagos, criptoactivos o productos de doble uso, y el banco o Hacienda revisan durante más tiempo; o cuando la estructura tiene varios niveles de propiedad. Estos puntos los señalamos al inicio para que planifique el arranque con margen.
El coste del registro de una empresa en Polonia lo calculamos caso por caso: depende de la estructura, del número de socios y de lo que se necesite además de la propia sp. z o.o.
Las tasas oficiales, los aranceles notariales y los honorarios del traductor jurado se pagan aparte según las tarifas oficiales; la lista la acordamos de antemano. La contabilidad mensual también la valoramos desde el principio, para que el presupuesto del primer año esté claro antes del registro. Describa su proyecto en unas pocas frases y lo valoraremos en un día hábil. Si necesita un análisis detallado de la estructura, ofrecemos una consulta de 30 minutos por 100 euros.
Cinco razones por las que los empresarios abren su empresa en Polonia con nosotros.
Trabajamos en 50+ jurisdicciones; conocemos por nuestros propios casos los requisitos de los tribunales del KRS, de Hacienda y de los bancos polacos, incluidos KSeF y los cambios de 2025–2026.
La correspondencia con el tribunal, Hacienda, el CRBR y el banco, y las respuestas a sus requerimientos, corren de nuestra cuenta. Usted aporta los documentos y las decisiones.
Si el tribunal, Hacienda o el banco formulan observaciones, las resolvemos sin coste adicional.
Sociedad, domicilio, VAT, cuenta, contabilidad en Polonia y SEC ucranianas, sin buscar proveedores por separado.
Trabajamos con contrato, y las condiciones de confidencialidad figuran en él.
El registro de empresas en Polonia se hace en seis pasos, y en cada uno usted sabe qué necesitamos de su parte.
Para abrir una empresa en Polonia, un no residente necesita el pasaporte, los datos para el contrato de sociedad y, si está fuera de Polonia, un poder notarial con traducción jurada al polaco y, si se requiere, apostilla.
El banco y Hacienda, al tramitar el alta en el VAT, pueden pedir más: justificación del origen de los fondos, currículum del propietario y contratos con los primeros clientes. Concretamos la lista para cada caso.
Para un no residente, la forma principal de hacer negocios en Polonia es la sp. z o.o.: puede abrirla cualquier extranjero, mientras que la JDG solo está al alcance de quienes tienen derecho a ejercer una actividad empresarial en igualdad de condiciones con los ciudadanos polacos.
| Criterio | Sp. z o.o. | JDG |
|---|---|---|
| Quién puede abrirla | Cualquier extranjero, sin permiso de residencia en Polonia | Ciudadanos de la UE y del EEE, titulares de residencia permanente, de la Karta Polaka y de otros estatus; ciudadanos ucranianos con estatus PESEL UKR |
| Registro | KRS, a través del tribunal | CEIDG |
| Capital | Desde 5 000 eslotis | No se exige |
| Responsabilidad | El socio arriesga solo su aportación | Con todo el patrimonio personal |
| Impuesto sobre la renta | CIT del 19 o del 9 por ciento más el impuesto sobre dividendos | PIT según la forma de tributación elegida |
| Contabilidad | Contabilidad completa, cuentas anuales en el KRS | Formas simplificadas de registro contable |
Ucranianos y JDG. Desde el 5 de marzo de 2026 pueden registrar una JDG en CEIDG en igualdad de condiciones con los polacos los ciudadanos ucranianos con estatus PESEL UKR o con un permiso de residencia que les dé ese derecho. Los titulares del estatus UKR solicitan a través de MOS, hasta el 4 de marzo de 2027, la tarjeta CUKR de tres años, que mantiene el derecho a emprender en las mismas condiciones. Quien abrió una JDG antes del 5 de marzo de 2026 con las antiguas reglas simplificadas puede seguir con la actividad mientras su estancia en Polonia sea legal. Quien no tenga ese estatus puede abrir una empresa en Polonia en forma de sp. z o.o.
El tipo general del impuesto sobre sociedades de una sp. z o.o. es del 19 por ciento, y el reducido, del 9 por ciento, para el pequeño contribuyente o la sociedad en su primer año de actividad, si los ingresos del ejercicio no superan 2 millones de euros; el tipo reducido no se aplica a las ganancias de capital.
| Qué | Dónde | Plazo si el ejercicio coincide con el año natural |
|---|---|---|
| JPK_V7M con declaración de VAT | Hacienda | Hasta el día 25 del mes siguiente |
| Datos de titulares reales | CRBR | 14 días tras la inscripción en el KRS o el cambio, sin contar sábados ni festivos |
| Cuentas anuales | Formular, aprobar y presentar al KRS | Hasta el 31 de marzo, hasta el 30 de junio y 15 días tras la aprobación |
| Declaración CIT-8 | Hacienda | Hasta el final del tercer mes tras el cierre del ejercicio |
Por defecto, una sociedad polaca es residente fiscal en Polonia y paga el CIT por todo su beneficio. Si el propietario es residente fiscal en Ucrania y controla la sp. z o.o., asume obligaciones conforme a las normas ucranianas sobre SEC (sociedades extranjeras controladas): una declaración anual ante la Administración tributaria ucraniana y el cálculo del beneficio ajustado. Para algunas sociedades existen exenciones, y su aplicación depende de la estructura y de las cifras.
Según el Código Tributario de Ucrania, una sociedad extranjera se considera residente fiscal en Ucrania si su sede de dirección efectiva está en Ucrania: las reuniones del consejo de administración se celebran con más frecuencia en Ucrania, las decisiones se toman principalmente desde allí o la gestión efectiva se ejerce desde Ucrania. Por eso, antes del registro analizamos quién forma parte del consejo de administración, dónde se toman las decisiones y cómo consta en los documentos. Si Polonia no encaja con el proyecto, la comparamos con países vecinos de la UE, por ejemplo con el registro de empresa en Hungría, dentro del servicio de registro de empresas en el extranjero.
| Cuestión | Polonia | Ucrania |
|---|---|---|
| Quién paga el impuesto sobre el beneficio | La propia sp. z o.o., CIT | El propietario según las normas sobre SEC, si no se aplican exenciones |
| Qué declaraciones | JPK, CIT-8, cuentas anuales en el KRS | Declaración de SEC junto con la declaración anual |
| Qué tener en cuenta | Dónde actúa el consejo de administración, VAT, KSeF | Participación y control, dividendos, doble imposición |
Describa su proyecto en unas pocas frases: a qué se dedica el negocio, quiénes son los propietarios, dónde vive usted y dónde están sus clientes. Le responderemos en un día hábil, y en una llamada gratuita de 10 minutos le diremos enseguida si le conviene una empresa en Polonia o una JDG.
biznes.gov.pl — Sociedad de responsabilidad limitada: información básica; biznes.gov.pl — Cómo constituir una sociedad por internet en el sistema S24; biznes.gov.pl — Cómo puede un ciudadano ucraniano abrir una empresa en Polonia; Ley del Registro Judicial Nacional (Ustawa o Krajowym Rejestrze Sądowym), texto consolidado Dz.U. 2025 poz. 869, art. 20a; Ley de prevención del blanqueo de capitales, texto consolidado Dz.U. 2025 poz. 644, art. 60 — plazo del CRBR; podatki.gov.pl — CIT: tipos y límites; podatki.gov.pl — VAT: tipos y límites; ksef.podatki.gov.pl — Base jurídica y fechas clave de KSeF; biznes.gov.pl — Quién y cuándo debe presentar cuentas anuales; zakon.rada.gov.ua — Código Tributario de Ucrania, apdo. 133.1.5 y art. 39-2. Verificado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp