
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Servicios de contabilidad en Dubái y los EAU llave en mano: llevamos la contabilidad, preparamos las cuentas para la auditoría y presentamos a tiempo las declaraciones del impuesto de sociedades y del IVA.
Desde 2012 · más de 50 jurisdicciones · contabilidad en los EAU e informe de SEC en Ucrania en un solo equipo · primera consulta gratuita
En resumen
Elija la situación más parecida a la suya: resumen de la tarea y del primer paso.
Organizamos la contabilidad desde el primer día y revisamos las altas fiscales. Primer paso: miramos la licencia, el ejercicio y el plazo de alta en el impuesto de sociedades.
Ejemplo. Una empresa IT obtuvo la licencia en zona franca hace un mes. La damos de alta en el impuesto de sociedades dentro de los tres meses, configuramos el plan de cuentas, conectamos el banco y anotamos en el calendario los plazos de presentación.
Hablar de este caso →Comprobamos si se cumplen las condiciones de persona cualificada y preparamos los estados financieros auditados. Primer paso: analizamos las rentas por tipo y la sustancia en la zona.
Ejemplo. Una empresa de trading en DMCC vende mercancía a compradores fuera de los EAU y quiere aplicar el tipo 0. Separamos los ingresos cualificados del resto, calculamos el umbral de renta no cualificada y preparamos las cuentas para la auditoría.
Hablar de este caso →Reconstruimos la contabilidad de periodos anteriores y cerramos lo pendiente. Primer paso: reunimos extractos, facturas y contratos y elaboramos la lista de obligaciones incumplidas.
Ejemplo. La empresa trabajó año y medio sin contable y el banco pide los estados financieros. Reconstruimos la contabilidad a partir de los extractos, preparamos los estados financieros, damos de alta la empresa en la FTA y presentamos los documentos atrasados.
Hablar de este caso →Seguimos la facturación de 12 meses y damos de alta la empresa en el IVA a tiempo. Primer paso: calculamos las operaciones gravadas y vemos qué entregas tributan al tipo 0.
Ejemplo. Una agencia de Dubái factura a clientes en los EAU y en el extranjero. Calculamos la facturación gravada, damos de alta la empresa en el IVA antes de superar el umbral y organizamos la facturación con IVA.
Hablar de este caso →Los estados financieros de la empresa también se necesitan para el informe de SEC en Ucrania. Primer paso: cotejamos el ejercicio de la empresa con los plazos de presentación ucranianos.
Ejemplo. El propietario de una empresa en zona franca vive en Kiev. Preparamos los estados financieros de la empresa, calculamos a partir de ellos el beneficio ajustado de la SEC y presentamos el informe de SEC junto con la declaración.
Hablar de este caso →Recibimos la contabilidad del contable anterior y revisamos los saldos. Primer paso: pedimos la base de datos, los extractos y las declaraciones presentadas y los cotejamos con el banco.
Ejemplo. El contable se fue justo antes de presentar la declaración del impuesto de sociedades. Recibimos la contabilidad, revisamos saldos y ajustes y presentamos la declaración en plazo.
Hablar de este caso →La gestión contable de una empresa en los EAU abarca contabilidad, estados financieros e impuestos: usted obtiene periodos cerrados, declaraciones presentadas y un calendario de plazos.

Si todavía no tiene empresa, empiece por constituir una empresa en Dubái: la contabilidad se pone en marcha justo después de la licencia.
Envíenos la licencia y el ejercicio de la empresa y le diremos qué declaraciones y plazos tiene por delante.
Los plazos principales de una empresa en los EAU son la declaración del impuesto de sociedades, 9 meses después del cierre del ejercicio, y las declaraciones de IVA, antes del día 28 tras cada periodo impositivo.
| Obligación | Quién presenta / Plazo |
|---|---|
| Alta en el impuesto de sociedades | Quién presenta: Todas las empresas residentes, incluidas las de zona franca Plazo: Empresas nuevas: en los 3 meses siguientes a la fecha de constitución |
| Declaración y pago del impuesto de sociedades | Quién presenta: Todas las empresas dadas de alta Plazo: En los 9 meses siguientes al cierre del periodo impositivo |
| Declaración y pago del IVA | Quién presenta: Empresas dadas de alta en el IVA Plazo: Antes del día 28 tras el cierre del periodo impositivo. El periodo estándar es trimestral; la FTA puede fijar otro |
| Estados financieros auditados | Quién presenta: Personas cualificadas de zona franca y empresas con ingresos superiores a 50 millones de AED. Las zonas también exigen auditoría según sus normas; por ejemplo, DMCC y JAFZA, cada año Plazo: A efectos fiscales, con la declaración. En DMCC, en los 6 meses siguientes al cierre del ejercicio |
| Informe de SEC en Ucrania | Quién presenta: Propietario residente fiscal en Ucrania Plazo: Junto con la declaración anual en Ucrania |
| Registro de titulares reales | Quién presenta: Empresas de mainland y de zonas francas comerciales Plazo: Los cambios se comunican en 15 días |
Los registros contables y los justificantes se conservan 7 años para el impuesto de sociedades, 5 años para el IVA y 15 años en el caso de inmuebles. Llevamos todos los plazos en un único calendario para que las cifras declaradas en los EAU y en Ucrania coincidan.
El precio de la contabilidad en los EAU se calcula según el volumen de trabajo: depende del número de operaciones y de los informes que necesite la empresa.
Trabajamos con contrato. Tras una breve descripción de la empresa, hacemos la estimación en un día hábil y le enviamos un presupuesto con el alcance del trabajo.
La contabilidad en los EAU une registros, auditoría, dos impuestos y las obligaciones del propietario en Ucrania, y los clientes nos la confían desde hace años por cinco razones:
Llevamos catorce años gestionando empresas de clientes en más de 50 jurisdicciones: registros, cuentas, impuestos y declaraciones. Conocemos los requisitos de administraciones tributarias, zonas y bancos por nuestros propios casos.
Preparamos las declaraciones y respondemos a los requerimientos de la FTA, la zona, el banco y el auditor. Usted aporta documentos y respuestas a nuestras preguntas.
Las observaciones de la administración tributaria, del auditor o del banco las resolvemos sin coste adicional hasta cerrar el periodo. La auditoría la realiza una firma independiente; la preparación y el acompañamiento son cosa nuestra.
La contabilidad en los EAU, los impuestos, el informe de SEC en Ucrania y la propia empresa los lleva un único equipo de abogados y contables de Crystal Tax. Las cifras de ambos países coinciden.
El alcance, los plazos y la confidencialidad constan en el contrato. Revelamos datos de la empresa solo en la medida que exigen la administración tributaria, la zona y el auditor.
La gestión contable con nosotros tiene seis etapas; usted aporta acceso al banco, documentos de las operaciones y respuestas a nuestras preguntas.
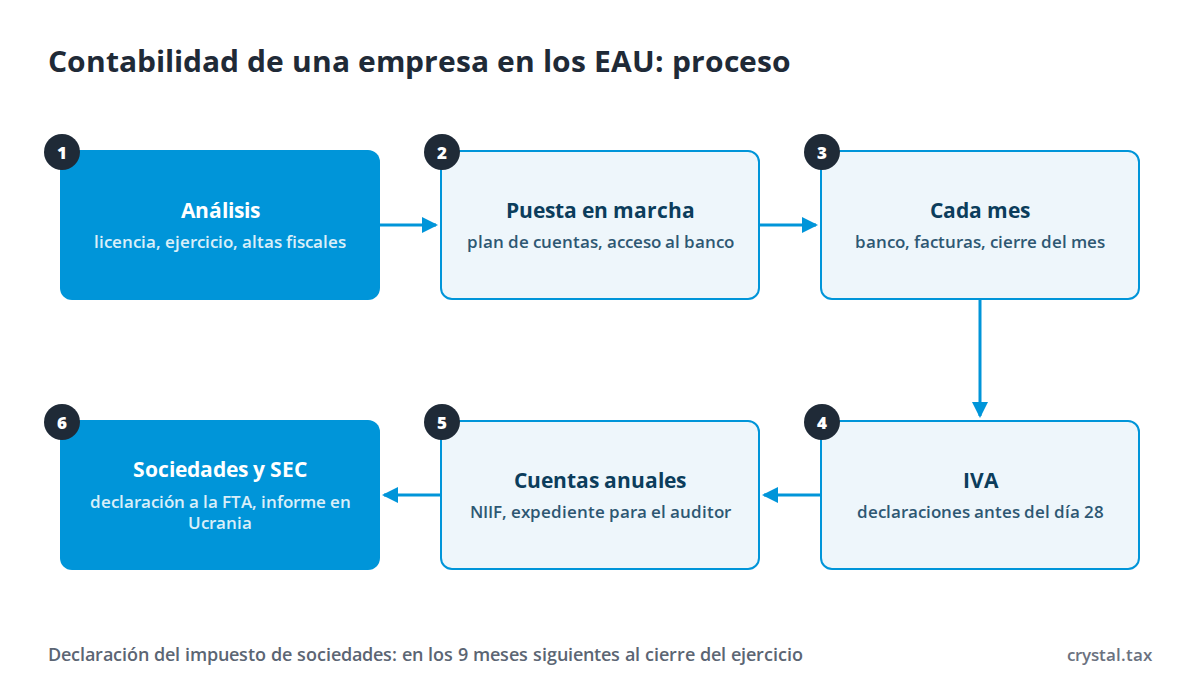
Para la contabilidad se necesitan los extractos de todas las cuentas y los documentos de cada operación; para empezar, los documentos corporativos de la empresa.
El impuesto de sociedades de los EAU se aplica a los ejercicios iniciados el 1 de junio de 2023 o después, según el Decreto-ley Federal n.º 47 de 2022.
| Impuesto | Tipo y condiciones |
|---|---|
| Impuesto de sociedades | 0 sobre el beneficio imponible hasta 375.000 AED; 9 por ciento por encima |
| Persona cualificada de zona franca | 0 sobre la renta cualificada si se cumplen las condiciones: sustancia en los EAU, estados financieros auditados, cumplimiento de las normas de precios de transferencia e ingresos no cualificados que no superen el 5 por ciento de los ingresos totales o 5 millones de AED, lo que sea menor. Si se incumple una condición, el estatus se pierde desde el inicio del periodo impositivo y durante los cuatro periodos siguientes |
| Small Business Relief | Un residente con ingresos que no superen 3 millones de AED en el periodo impositivo actual y en todos los anteriores puede acogerse a Small Business Relief y considerarse sin beneficio imponible. La Decisión del Ministerio de Finanzas n.º 131 de 2026 prorrogó el beneficio para los periodos que terminen a más tardar el 31 de diciembre de 2029. No se aplica a personas cualificadas de zona franca ni a miembros de grandes grupos multinacionales |
| IVA | 5 por ciento. Alta obligatoria con operaciones gravadas superiores a 375.000 AED en 12 meses; voluntaria desde 187.500 AED |
Las cuentas a efectos del impuesto de sociedades se preparan según las NIIF. Las empresas con ingresos de hasta 50 millones de AED pueden aplicar las NIIF para pymes, y las de hasta 3 millones, el criterio de caja. Para los periodos impositivos iniciados desde el 1 de enero de 2025, la Decisión del Ministerio de Finanzas n.º 84 de 2025 hace obligatoria la auditoría para las personas cualificadas de zona franca y las empresas con ingresos superiores a 50 millones de AED.
Si las operaciones con partes vinculadas del periodo superan 40 millones de AED, la declaración del impuesto de sociedades incluye información sobre ellas. El archivo maestro y el archivo local se exigen a empresas con ingresos de 200 millones de AED o más, o que forman parte de grupos con ingresos de 3.150 millones o más.
Los EAU implantan la factura electrónica obligatoria a través de proveedores acreditados según la Decisión del Ministerio de Finanzas n.º 244 de 2025, con las modificaciones de 2026:
Preparamos con antelación la contabilidad de nuestros clientes para la transición.
Los informes de sustancia económica (Economic Substance Regulations) se suprimieron para los ejercicios cerrados después del 31 de diciembre de 2022. Las obligaciones de años anteriores se mantienen.
Por incumplimientos en el impuesto de sociedades y el IVA, la FTA impone sanciones administrativas, y la zona franca tiene sus propios requisitos de información y auditoría.
Las cuantías de las sanciones de IVA corresponden a la redacción vigente desde el 14 de abril de 2026. Si ya se han incumplido plazos, empezamos por la lista de obligaciones y presentamos los documentos en el orden que permite reducir sanciones allí donde las normas de la FTA lo admiten.
Para empezar, envíenos la licencia, el ejercicio y el número de cuentas bancarias, e indíquenos si ya se llevaba contabilidad. Valoramos la tarea en un día hábil y le proponemos el alcance del trabajo.
Federal Decree-Law No. 47 of 2022 on Corporate Tax; FTA: alta en el impuesto de sociedades; FTA: anulación de la sanción por alta tardía; Ministerial Decision No. 84 of 2025 on Audited Financial Statements; Ministerial Decision No. 114 of 2023 on Accounting Standards; MoF: Small Business Relief prorrogado hasta el 31 de diciembre de 2029; FTA: alta en el IVA; Cabinet Decision No. 40 of 2017, sanciones, texto consolidado; MoF: modificaciones de las decisiones sobre factura electrónica; DMCCA Company Regulations; Código Tributario de Ucrania, artículo 39-2. Material comprobado y actualizado el 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp