
Максим Степаненко
Управляющий партнёр Crystal Tax
С 2012 года ведёт международные проекты: структуры компаний, налоги, миграция, DUNS и NCAGE. 50+ юрисдикций.
Бухгалтерские услуги в Дубае и ОАЭ под ключ: ведём учёт, готовим отчётность к аудиту, сдаём декларации по корпоративному налогу и НДС в срок.
С 2012 года · 50+ юрисдикций · учёт в ОАЭ и отчёт о КИК в Украине в одной команде · первая консультация бесплатно
Коротко
Выберите ситуацию, которая ближе к вашей: коротко о задаче и первом шаге.
Ставим учёт с первого дня и проверяем налоговые регистрации. Первый шаг: смотрим лицензию, финансовый год и срок регистрации по корпоративному налогу.
Пример. IT-компания получила лицензию во free zone месяц назад. Регистрируем её по корпоративному налогу в пределах трёх месяцев, настраиваем план счетов, связываем банк и ставим в календарь сроки отчётности.
Обсудить этот случай →Проверяем, выполняются ли условия квалифицирующего лица, и готовим аудированную отчётность. Первый шаг: разбираем доходы по видам и субстанцию в зоне.
Пример. Трейдинговая компания в DMCC продаёт товар покупателям за пределами ОАЭ и хочет применить ставку 0. Делим выручку на квалифицирующую и прочую, считаем порог неквалифицирующего дохода, готовим отчётность к аудиту.
Обсудить этот случай →Восстанавливаем учёт за прошлые периоды и закрываем хвосты. Первый шаг: собираем выписки, инвойсы и договоры и составляем перечень пропущенных обязанностей.
Пример. Компания работала полтора года без бухгалтера, банк запрашивает отчётность. Восстанавливаем учёт по выпискам, готовим финансовую отчётность, регистрируем компанию в FTA и подаём просроченные документы.
Обсудить этот случай →Следим за оборотом за 12 месяцев и вовремя регистрируем компанию по НДС. Первый шаг: считаем облагаемые обороты и смотрим, какие поставки облагаются по ставке 0.
Пример. Агентство в Дубае выставляет счета клиентам в ОАЭ и за рубежом. Считаем облагаемый оборот, регистрируем компанию по НДС до превышения порога и настраиваем выставление счетов с НДС.
Обсудить этот случай →Отчётность компании нужна и для отчёта о КИК в Украине. Первый шаг: сверяем финансовый год компании с украинскими сроками подачи.
Пример. Владелец компании во free zone живёт в Киеве. Готовим финансовую отчётность компании, на её основе считаем скорректированную прибыль КИК и подаём отчёт о КИК вместе с декларацией.
Обсудить этот случай →Принимаем учёт у предыдущего бухгалтера и проверяем остатки. Первый шаг: запрашиваем базу, выписки и поданные декларации и сверяем их с банком.
Пример. Бухгалтер уволился перед сдачей декларации по корпоративному налогу. Принимаем учёт, проверяем остатки и корректировки и подаём декларацию в срок.
Обсудить этот случай →Бухгалтерское сопровождение компании в ОАЭ охватывает учёт, отчётность и налоги: вы получаете закрытые периоды, поданные декларации и календарь сроков.

Если компании ещё нет, начните с раздела регистрация компании в ОАЭ: бухгалтерию запускаем сразу после лицензии.
Пришлите лицензию и финансовый год компании, и мы скажем, какие отчёты и сроки у неё впереди.
Главные сроки компании в ОАЭ — декларация по корпоративному налогу через 9 месяцев после конца финансового года и декларации по НДС до 28-го числа после каждого налогового периода.
| Обязанность | Кто сдаёт / Срок |
|---|---|
| Регистрация по корпоративному налогу | Кто сдаёт: Все компании-резиденты, включая free zone Срок: Новые компании — в течение 3 месяцев с даты создания компании |
| Декларация и уплата корпоративного налога | Кто сдаёт: Все зарегистрированные компании Срок: В течение 9 месяцев после окончания налогового периода |
| Декларация и уплата НДС | Кто сдаёт: Компании, зарегистрированные по НДС Срок: До 28-го дня после окончания налогового периода. Стандартный период — квартал, FTA может назначить другой |
| Аудированная финансовая отчётность | Кто сдаёт: Квалифицирующие лица свободных зон и компании с выручкой выше 50 миллионов дирхамов. Зоны требуют аудит и по своим правилам, например DMCC и JAFZA — ежегодно Срок: Для налога — к декларации. В DMCC — в течение 6 месяцев после конца финансового года |
| Отчёт о КИК в Украине | Кто сдаёт: Владелец — налоговый резидент Украины Срок: Вместе с годовой декларацией в Украине |
| Реестр бенефициаров | Кто сдаёт: Компании мейнленда и коммерческих свободных зон Срок: Изменения вносят в течение 15 дней |
Учётные записи и подтверждающие документы для корпоративного налога хранят 7 лет, для НДС — 5 лет, по недвижимости — 15 лет. Все сроки ведём в одном календаре, чтобы отчётность в ОАЭ и в Украине совпадала по цифрам.
Стоимость бухгалтерии в ОАЭ считаем под объём работы: она зависит от числа операций и от того, какие отчёты нужны компании.
Работаем по договору. Оценим за рабочий день после короткого описания компании и пришлём расчёт с составом работ.
Бухгалтерия в ОАЭ связывает учёт, аудит, два налога и отчётность владельца в Украине, и клиенты годами доверяют её нам по пяти причинам:
Четырнадцать лет ведём компании клиентов в 50+ юрисдикциях: регистрации, счета, налоги и отчётность. Требования налоговых, зон и банков знаем по собственным делам.
Готовим декларации, отвечаем на запросы FTA, зоны, банка и аудитора. От вас нужны документы и ответы на вопросы.
Замечания налоговой, аудитора или банка отрабатываем без доплаты, пока период не закрыт. Аудит проводит независимая аудиторская фирма, а подготовку и сопровождение ведём мы.
Учёт в ОАЭ, налоги, отчёт о КИК в Украине и сама компания ведутся в одной команде юристов и бухгалтеров Crystal Tax. Цифры в двух странах совпадают.
Объём работ, сроки и конфиденциальность закреплены в договоре. Данные о компании раскрываем ровно в том объёме, которого требуют налоговая, зона и аудитор.
Бухгалтерское сопровождение с нами проходит шесть этапов, от вас нужны доступ к банку, документы по сделкам и ответы на вопросы.
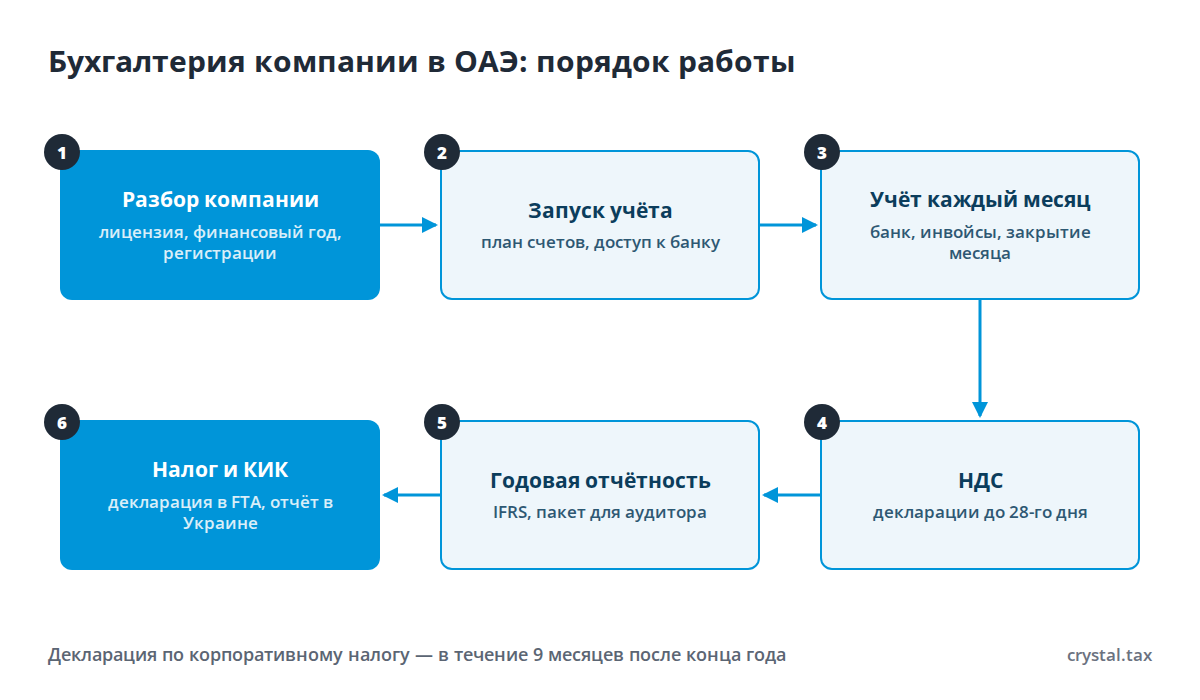
Для учёта нужны выписки по всем счетам и документы по каждой операции, для начала работы — корпоративные документы компании.
Корпоративный налог в ОАЭ действует с финансовых годов, начавшихся 1 июня 2023 года и позже, по Федеральному декрету-закону № 47 от 2022 года.
| Налог | Ставка и условия |
|---|---|
| Корпоративный налог | 0 на налогооблагаемую прибыль до 375 000 дирхамов, 9 процентов свыше |
| Квалифицирующее лицо свободной зоны | 0 на квалифицирующий доход при выполнении условий: субстанция в ОАЭ, аудированная отчётность, соблюдение правил трансфертного ценообразования, неквалифицирующая выручка не выше 5 процентов общей выручки или 5 миллионов дирхамов, в зависимости от того, что меньше. Если условие нарушено, статус теряется с начала налогового периода и ещё на четыре следующих периода |
| Small Business Relief | Резидент с выручкой не выше 3 миллионов дирхамов в текущем и во всех предыдущих налоговых периодах вправе заявить Small Business Relief и считаться не получившим налогооблагаемой прибыли. Решением Минфина № 131 от 2026 года льгота продлена на налоговые периоды, заканчивающиеся не позднее 31 декабря 2029 года. Для квалифицирующих лиц свободных зон и членов крупных международных групп не применяется |
| НДС | 5 процентов. Обязательная регистрация при облагаемых оборотах выше 375 000 дирхамов за 12 месяцев, добровольная — от 187 500 |
Отчётность для корпоративного налога готовят по IFRS. Компании с выручкой до 50 миллионов дирхамов вправе применять IFRS для малого и среднего бизнеса, с выручкой до 3 миллионов — кассовый метод. С налоговых периодов, начавшихся 1 января 2025 года, аудит обязателен по решению Минфина № 84 от 2025 года для квалифицирующих лиц свободных зон и компаний с выручкой выше 50 миллионов дирхамов.
Если сделки со связанными лицами за период превышают 40 миллионов дирхамов, к декларации по корпоративному налогу прикладывают раскрытие по ним. Мастер-файл и локальный файл нужны компаниям с выручкой от 200 миллионов дирхамов или в группах с выручкой от 3,15 миллиарда.
ОАЭ вводят обязательные электронные счета через аккредитованных провайдеров по решению Минфина № 244 от 2025 года с изменениями 2026 года:
Готовим учёт клиентов к переходу заранее.
Отчётность по экономическому присутствию (Economic Substance Regulations) отменена для финансовых годов, заканчивающихся после 31 декабря 2022 года. Обязанности за более ранние годы сохраняются.
За нарушения по корпоративному налогу и НДС FTA начисляет административные штрафы, а у свободной зоны свои требования к отчётности и аудиту.
Размеры штрафов по НДС указаны в редакции, действующей с 14 апреля 2026 года. Если сроки уже пропущены, начинаем с перечня обязанностей и подаём документы в порядке, который позволяет уменьшить штрафы там, где это допускают правила FTA.
Чтобы начать, пришлите лицензию, финансовый год и число банковских счетов, напишите, вёлся ли учёт раньше. Оценим задачу за рабочий день и предложим состав работ.
Federal Decree-Law No. 47 of 2022 on Corporate Tax; FTA: Corporate Tax registration; FTA: waiver of the late registration penalty; Ministerial Decision No. 84 of 2025 on Audited Financial Statements; Ministerial Decision No. 114 of 2023 on Accounting Standards; MoF: Small Business Relief extended to 31 December 2029; FTA: VAT registration; Cabinet Decision No. 40 of 2017 on penalties, consolidated; MoF: amendments to the e-invoicing decisions; DMCCA Company Regulations; Податковий кодекс України, стаття 39-2. Материал проверен и обновлён 27.09.2026.
Максим Степаненко
Управляющий партнёр Crystal Tax
С 2012 года ведёт международные проекты: структуры компаний, налоги, миграция, DUNS и NCAGE. 50+ юрисдикций.
«Crystal Tax помогли нам зарегистрировать бизнес в ОАЭ. Профессионализм и внимание к деталям сделали весь процесс быстрым и безболезненным.»
Диана З.2 года назад · Google Карты
«Только благодаря Crystal Tax мы успешно зарегистрировали компанию в Европе. Юридическое сопровождение и консультации по международному праву были превосходными.»
Андріана Д.2 года назад · Google Карты
«Crystal Tax допомогли відкрити рахунок для нашої компанії в Європі. Я навіть не очікував, що це може бути так швидко — всього 10 днів.»
Vasya K.год назад · Google Карты
Коротко опишите задачу: страну, вид деятельности и сроки. Этого достаточно, чтобы мы предложили решение и порядок работы.
Отвечаем в течение рабочего дня.
Или напишите в мессенджер
 Telegram
 WhatsApp