
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Registrar una empresa en Kenia llave en mano para fundadores extranjeros: constituimos a distancia una private company o una sucursal en el BRS, aportamos mediante colaboradores con licencia el contact person en Kenia que exige la ley, registramos la sociedad y a sus administradores en la KRA y llevamos la contabilidad.
Desde 2012 · 50+ jurisdicciones · registro sin viajar a Nairobi · contabilidad y SEC en un solo equipo
En resumen
Elija la situación más parecida a la suya: la ruta y el primer paso, en breve.
Registramos una private company limited by shares en la que usted es el único socio y administrador. Usted legaliza ante notario la copia de su pasaporte, nosotros obtenemos su KRA PIN a través de un agente fiscal, y el contact person o el secretario que exige la ley cuando no hay administrador residente lo aportan colaboradores con licencia en Kenia.
Ejemplo. El fundador de un producto SaaS de Polonia abrió una sociedad en Nairobi para trabajar con distribuidores locales; el socio y administrador único vive en Europa.
Hablar de este caso →Registramos la foreign company en el BRS y obtenemos el certificate of compliance. Preparamos los documentos notariales y traducidos de la matriz y aportamos, mediante colaboradores con licencia en Kenia, la dirección de la oficina y el representante local residente que exige la ley.
Ejemplo. Una empresa logística de los Emiratos registró una sucursal keniana para un contrato en el puerto de Mombasa y puso en marcha desde el inicio el VAT y las nóminas.
Hablar de este caso →Comparamos private company, sucursal y LLP por responsabilidad, impuestos y requisitos de personas en Kenia. Para la mayoría de los fundadores extranjeros la private company es la opción más sencilla: le bastan un socio y un administrador.
Ejemplo. Dos socios de Ucrania y Canadá dudaban entre una LLP y una sociedad; por el requisito de un manager residente en la LLP, optaron por la private company.
Hablar de este caso →Comprobamos si le corresponde el impuesto sobre la presencia económica significativa y la obligación de darse de alta en VAT en Kenia. Calculamos si le conviene seguir en ese régimen o abrir una empresa en Kenia.
Ejemplo. Una escuela en línea europea vendía cursos a estudiantes kenianos; tras el cálculo, el propietario se dio de alta en VAT como no residente y aplazó la sociedad hasta contratar a un equipo.
Hablar de este caso →Revisamos la inscripción en el registro del BRS, presentamos las annual returns y la información de titulares reales, actualizamos los datos de administradores y del contact person y conciliamos las obligaciones en iTax.
Ejemplo. El dueño de una sociedad registrada en 2019 la encontró en la lista del BRS de sociedades que, según el registrar, no tienen actividad; en pocas semanas la sociedad quedó en regla.
Hablar de este caso →Registramos la sociedad y organizamos desde el inicio la parte ucraniana: notificación, informe anual y cálculo del impuesto según las normas ucranianas sobre SEC (sociedades extranjeras controladas). Decidimos de antemano desde dónde se dirigirá la sociedad para no crear residencia fiscal donde usted no la espera.
Ejemplo. Un emprendedor IT de Dnipró abrió una sociedad keniana para un proyecto con un operador de telecomunicaciones local; el informe SEC en Ucrania y la contabilidad en Kenia los lleva un solo equipo.
Hablar de este caso →Registrar una empresa en Kenia llave en mano incluye todo lo necesario para una sociedad operativa: estructura, registro en el BRS, alta fiscal en la KRA, las personas que exige la ley y la preparación para el banco. Usted envía los documentos y toma las decisiones, nosotros hacemos el resto.

Una sociedad de propietario extranjero puede abrir cuenta en un banco keniano, pero el banco revisa el negocio, el origen de los fondos y a los propietarios y puede pedir una reunión presencial. La decisión corresponde al banco. Elegimos el banco según el perfil de la sociedad, preparamos la descripción del negocio, el esquema de pagos y los documentos sobre el origen de los fondos y acompañamos la solicitud hasta la decisión.
El registro de la sociedad por sí solo no da derecho a vivir ni a trabajar en Kenia. Si un administrador o socio va a trabajar personalmente en Kenia, necesita un permiso de trabajo que expide la Directorate of Immigration Services a través del portal eFNS; la KRA, por ejemplo, solo expide el PIN a un empleado extranjero con permiso vigente. Tramitamos los permisos a través de colaboradores, más información en la página reubicación de empresas y residencia.
El certificado de la Kenya Investment Authority es voluntario para el inversor extranjero y se obtiene con una inversión desde 100 000 dólares estadounidenses. Da derecho a las licencias indicadas en el certificado y a permisos para parte de los empleados y socios. Decidimos si le conviene según el plan de inversión y contratación.
La contabilidad es una parte obligatoria de la vida de una sociedad en Kenia desde el primer mes, aunque todavía no haya facturación: la KRA espera declaraciones a cero y el BRS, annual returns. Los abogados y contables de Crystal Tax, junto con colaboradores en el país, se encargan de:
Si Kenia no encaja con su proyecto, la comparamos con otros países en la página registro de empresas en el extranjero.
Normalmente, según nuestra experiencia, registrar una empresa en Kenia con KRA PIN y contact person lleva de 2 a 4 semanas desde la firma del contrato, y la puesta en marcha completa con cuenta bancaria, de 1 a 3 meses. El plazo depende del caso, de sus particularidades, del trabajo de las autoridades y de causas de fuerza mayor.
El plazo oficial del BRS se refiere solo al examen de una solicitud completa. El tiempo de notaría, traducciones, PIN y revisiones del banco va aparte.
Los plazos se alargan en casos previsibles: el socio es una sociedad de otro país y se necesitan documentos notariales de toda la cadena; los documentos no están en inglés y hace falta traducción jurada; la actividad requiere licencia. Lo señalamos desde el principio para que planifique la puesta en marcha con margen.
Tras el registro, la sociedad tiene sus propias fechas: declaraciones mensuales en iTax desde el primer mes, annual return en el aniversario del registro, estados financieros en los 9 meses siguientes al cierre del ejercicio y declaración IT2C en 6 meses. Los cambios de titulares reales se presentan en el BRS en 14 días. Entregamos el calendario con estas fechas junto con los documentos de la sociedad.
Calculamos el coste de registrar una empresa en Kenia de forma individual: depende de la forma jurídica, del número de socios y de lo que haga falta además del propio registro.
Las tasas oficiales del BRS y los gastos de notaría se pagan aparte según las tarifas oficiales, y se las indicamos de antemano. Describa su proyecto en unas frases y valoraremos el trabajo en un día hábil. Si necesita un análisis detallado de la estructura, ofrecemos una consulta de 30 minutos por 100 euros.
Cinco motivos por los que fundadores extranjeros abren su empresa en Kenia con nosotros.
Trabajamos en más de 50 jurisdicciones; conocemos los requisitos de registros, bancos y administraciones tributarias por nuestros propios casos, y en Kenia, junto con colaboradores en el país.
La correspondencia con el BRS, la KRA y el banco y las respuestas a sus requerimientos son trabajo nuestro. Usted aporta documentos y decisiones.
Si el registrar, la administración tributaria o el banco envían observaciones, las resolvemos sin coste adicional.
Sociedad, contact person, cuenta, contabilidad, impuestos en Kenia y normas ucranianas sobre SEC, sin buscar proveedores por separado.
Trabajamos con contrato, y las condiciones de confidencialidad figuran en él.
El registro de una empresa en Kenia se hace en seis pasos, y en cada uno usted sabe qué se necesita de su parte.
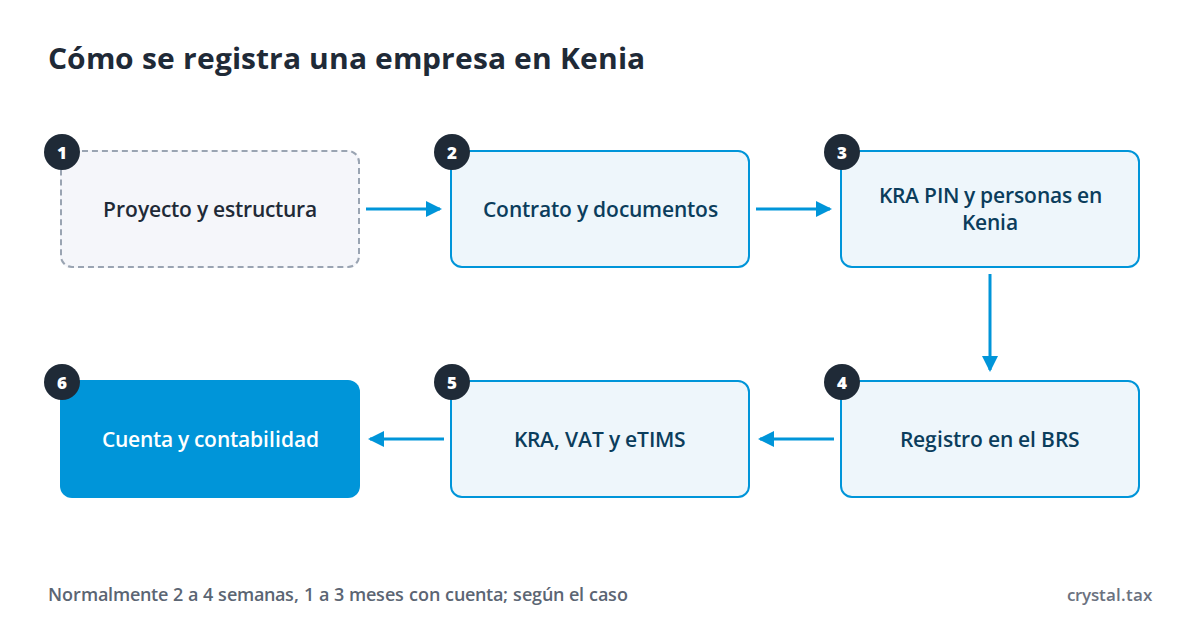
Para registrar una empresa en Kenia, un extranjero necesita una copia notarial de la página de datos del pasaporte, una foto y sus datos de contacto; si el socio es una sociedad, un certificado de constitución notarial de su país de registro.
El fundador extranjero suele elegir entre private company y sucursal; la LLP y la public company se usan menos. Abajo, los requisitos según el Companies Act 2015, el LLP Act y los datos del BRS a 27.09.2026.
| Forma | Socios y dirección | A quién se necesita en Kenia | Qué expide el BRS |
|---|---|---|---|
| Private company limited by shares | De 1 a 50 accionistas, mínimo 1 administrador, al menos una persona física de 18 años o más | Contact person, secretario o abogado si no hay administrador residente; secretario obligatorio con capital desembolsado desde 5 millones de chelines | Certificate of incorporation |
| Public limited company | Mínimo 2 administradores, las acciones pueden ofrecerse al público | Secretario con certificado de ejercicio según el Certified Public Secretaries of Kenya Act | Certificate of incorporation |
| Limited liability partnership | Mínimo 2 socios | Manager persona física de 18 años o más, residente en Kenia | Certificate of incorporation |
| Foreign company, sucursal | Sociedad extranjera, no se exige participación local | Representante local residente en Kenia, oficina abierta en el horario declarado al registrar | Certificate of compliance |
La tasa del BRS por registrar una private company es, según la practice note BRS PN/01, de 10 750 chelines, incluida la reserva de denominación y la tasa de eCitizen. El registro de una sucursal de sociedad extranjera cuesta, según la nota PN/07, 7 550 chelines. Las tarifas del BRS cambian, y comprobamos el importe vigente antes de presentar la solicitud.
Todas las sociedades y LLP llevan un registro de titulares reales y presentan una copia en el BRS; los cambios se presentan en 14 días. Según el Companies Act, el retraso en comunicar cambios conlleva una sanción administrativa de 2 000 chelines más 100 chelines por día, y la falta de presentación del registro, una multa de hasta 500 000 chelines. El registrar puede dar de baja del registro a las sociedades que no presentan sus declaraciones.
Una sociedad constituida según la ley de Kenia es residente fiscal en Kenia; también lo es una sociedad extranjera si su dirección y control se ejercen desde Kenia. Los tipos de abajo proceden del Income Tax Act y del VAT Act en su versión del 1 de julio de 2026 y de las páginas de la KRA.
| Impuesto | Tipo o regla |
|---|---|
| Impuesto de sociedades de una sociedad residente | 30 por ciento |
| Impuesto sobre beneficios de una sucursal de sociedad extranjera | 30 por ciento desde 2024; además, 15 por ciento sobre los beneficios repatriados a la matriz |
| Dividendos a no residentes | Retención del 15 por ciento, un convenio para evitar la doble imposición puede reducir el tipo |
| Servicios de gestión y consultoría pagados a no residentes | Retención del 20 por ciento |
| VAT | 16 por ciento, alta obligatoria a partir de 5 millones de chelines en entregas gravadas en 12 meses |
| Turnover tax para residentes | 1,5 por ciento de los ingresos brutos con una facturación anual de más de 1 y hasta 25 millones de chelines, se puede salir del régimen a solicitud |
| Impuesto sobre la presencia económica significativa | Para no residentes con servicios digitales a usuarios en Kenia: 30 por ciento de un beneficio presunto igual al 10 por ciento de la facturación |
| Impuesto mínimo | Derogado por el Finance Act 2025 |
Desde 2024, los gastos solo reducen la base imponible si están respaldados por facturas electrónicas de eTIMS, con las excepciones del Tax Procedures Act. Por eso eTIMS es necesario para toda sociedad en actividad, aunque no esté dada de alta en VAT.
Si el socio es residente fiscal en Ucrania, el beneficio de la sociedad keniana puede tributar en Ucrania según las normas ucranianas sobre SEC (sociedades extranjeras controladas), y lo tenemos en cuenta al elegir la estructura.
La contabilidad de una sociedad en Kenia son declaraciones mensuales a la KRA a través de iTax, facturas electrónicas en eTIMS y declaraciones anuales al BRS. La llevamos después del registro para que los plazos y los datos coincidan en ambos organismos.
| Obligación | Plazo |
|---|---|
| PAYE de los empleados | Hasta el día 9 del mes siguiente; sin empleados se presenta una declaración a cero |
| Declaración de VAT | Hasta el día 20 del mes siguiente |
| Pagos a cuenta del impuesto de sociedades | Cuatro pagos del 25 por ciento hasta el día 20 de los meses 4, 6, 9 y 12 del ejercicio |
| Declaración anual IT2C | Hasta el final del sexto mes tras el cierre del ejercicio |
| Annual return en el BRS | Se prepara en el aniversario del registro y se presenta en 28 días |
| Estados financieros en el BRS | Para una private company, en los 9 meses siguientes al cierre del ejercicio |
| Cambios de titulares reales, administradores, participaciones | En 14 días para los titulares reales, para los demás hechos en los plazos del BRS |
La auditoría no es obligatoria para una sociedad pequeña con facturación de hasta 50 millones de chelines y activos netos de hasta 20 millones de chelines en el año. Los bancos e inversores suelen pedir cuentas auditadas aunque la auditoría no sea obligatoria, y lo tenemos en cuenta al planificar.
La sucursal de una sociedad extranjera presenta en el BRS una vez por año natural los estados financieros de la matriz con una statutory declaration sobre la autenticidad de las copias, y declara a la KRA el beneficio obtenido en Kenia.
Describa su proyecto en unas frases: a qué se dedica el negocio, quiénes son los socios y dónde están los clientes. Le respondemos en un día hábil, y en una llamada gratuita de 10 minutos le decimos enseguida si una empresa en Kenia le conviene.
Kenya Law — Companies Act, Cap 486, versión del 27.12.2024; BRS — Practice Note PN/01 Incorporation of Companies, v2.0; BRS — Practice Note PN/07 Foreign Companies, v2.0; Kenya Law — Income Tax Act, Cap 470, versión del 01.07.2026; Kenya Law — Value Added Tax Act, versión del 01.07.2026; Kenya Law — Limited Liability Partnership Act, Cap 30; Kenya Law — Investment Promotion Act, Cap 485; KRA — Companies and Partnerships: filing and paying taxes; KRA — Requirements for KRA PIN registration; KRA — What is eTIMS. Verificado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp