
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Création de société au Kenya clé en main pour les fondateurs étrangers : nous immatriculons à distance une private company ou une succursale auprès du BRS, fournissons via des partenaires agréés le contact person au Kenya exigé par la loi, enregistrons la société et ses administrateurs auprès de la KRA et tenons la comptabilité.
Depuis 2012 · 50+ juridictions · immatriculation sans déplacement à Nairobi · comptabilité et SEC dans une seule équipe
En bref
Choisissez la situation la plus proche de la vôtre : le parcours et la première étape en bref.
Nous immatriculons une private company limited by shares dont vous êtes l'unique associé et administrateur. Vous faites certifier la copie de votre passeport chez un notaire, nous obtenons votre KRA PIN via un agent fiscal, et le contact person ou le secrétaire exigé par la loi en l'absence d'administrateur résident est fourni par des partenaires agréés au Kenya.
Exemple. Le fondateur d'un produit SaaS basé en Pologne a ouvert une société à Nairobi pour travailler avec des distributeurs locaux ; l'associé et administrateur unique vit en Europe.
Discuter de ce cas →Nous enregistrons la foreign company auprès du BRS et obtenons le certificate of compliance. Nous préparons les documents notariés et traduits de la société mère et fournissons, via des partenaires agréés au Kenya, l'adresse du bureau et le représentant local résident exigé par la loi.
Exemple. Une société de logistique des Émirats a enregistré une succursale kényane pour un contrat au port de Mombasa et a mis en place dès le départ la VAT et la paie.
Discuter de ce cas →Nous comparons private company, succursale et LLP selon la responsabilité, la fiscalité et les exigences de présence au Kenya. Pour la plupart des fondateurs étrangers, la private company est la plus simple : un associé et un administrateur suffisent.
Exemple. Deux associés d'Ukraine et du Canada hésitaient entre une LLP et une société ; en raison de l'exigence d'un manager résident pour la LLP, ils ont retenu la private company.
Discuter de ce cas →Nous vérifions si vous êtes redevable de l'impôt sur la présence économique significative et tenu de vous immatriculer à la VAT au Kenya. Nous calculons s'il vaut mieux rester dans ce régime ou ouvrir une entreprise au Kenya.
Exemple. Une école en ligne européenne vendait des cours à des étudiants kényans ; après calcul, le propriétaire s'est immatriculé à la VAT comme non-résident et a reporté la création de société jusqu'au recrutement d'une équipe.
Discuter de ce cas →Nous vérifions l'inscription au registre du BRS, déposons les annual returns et les informations sur les bénéficiaires effectifs, mettons à jour les données des administrateurs et du contact person et rapprochons les obligations dans iTax.
Exemple. Le propriétaire d'une société immatriculée en 2019 l'a trouvée sur la liste BRS des sociétés que le registrar considère comme inactives ; en quelques semaines, la société a été remise en ordre.
Discuter de ce cas →Nous immatriculons la société et organisons d'emblée le volet ukrainien : notification SEC, rapport annuel et calcul de l'impôt selon les règles ukrainiennes sur les SEC (sociétés étrangères contrôlées). Nous décidons à l'avance d'où la société sera dirigée, afin de ne pas créer de résidence fiscale là où vous ne l'attendez pas.
Exemple. Un entrepreneur IT de Dnipro a ouvert une société kényane pour un projet avec un opérateur télécom local ; le rapport SEC en Ukraine et la comptabilité au Kenya sont tenus par une seule équipe.
Discuter de ce cas →La création de société au Kenya clé en main comprend tout ce qu'il faut pour une société opérationnelle : la structure, l'immatriculation auprès du BRS, l'enregistrement fiscal auprès de la KRA, les personnes exigées par la loi et la préparation bancaire. Vous envoyez les documents et prenez les décisions, nous nous chargeons du reste.

Une société détenue par un étranger peut ouvrir un compte dans une banque kényane, mais la banque examine l'activité, l'origine des fonds et les propriétaires et peut demander un rendez-vous en personne. La décision appartient à la banque. Nous choisissons la banque adaptée au profil de la société, préparons la description de l'activité, le schéma des flux et les justificatifs d'origine des fonds, et accompagnons la demande jusqu'à la décision.
L'immatriculation de la société ne donne pas en elle-même le droit de vivre et de travailler au Kenya. Si un administrateur ou un associé travaille lui-même au Kenya, il lui faut un permis de travail délivré par la Directorate of Immigration Services via le portail eFNS ; la KRA, par exemple, ne délivre un PIN à un salarié étranger que sur présentation d'un permis en cours de validité. Nous obtenons les permis via nos partenaires, voir la page relocalisation d'entreprise et titre de séjour.
Le certificat de la Kenya Investment Authority est facultatif pour l'investisseur étranger et s'obtient à partir d'un investissement de 100 000 dollars US. Il donne droit aux licences mentionnées dans le certificat et à des permis pour une partie des salariés et des associés. Nous décidons s'il est utile selon le plan d'investissement et de recrutement.
La comptabilité est une partie obligatoire de la vie d'une société au Kenya dès le premier mois, même sans chiffre d'affaires : la KRA attend des déclarations à zéro et le BRS des annual returns. Les juristes et comptables de Crystal Tax, avec nos partenaires sur place, prennent en charge :
Si le Kenya ne convient pas à votre projet, nous le comparons à d'autres pays sur la page création de société à l'étranger.
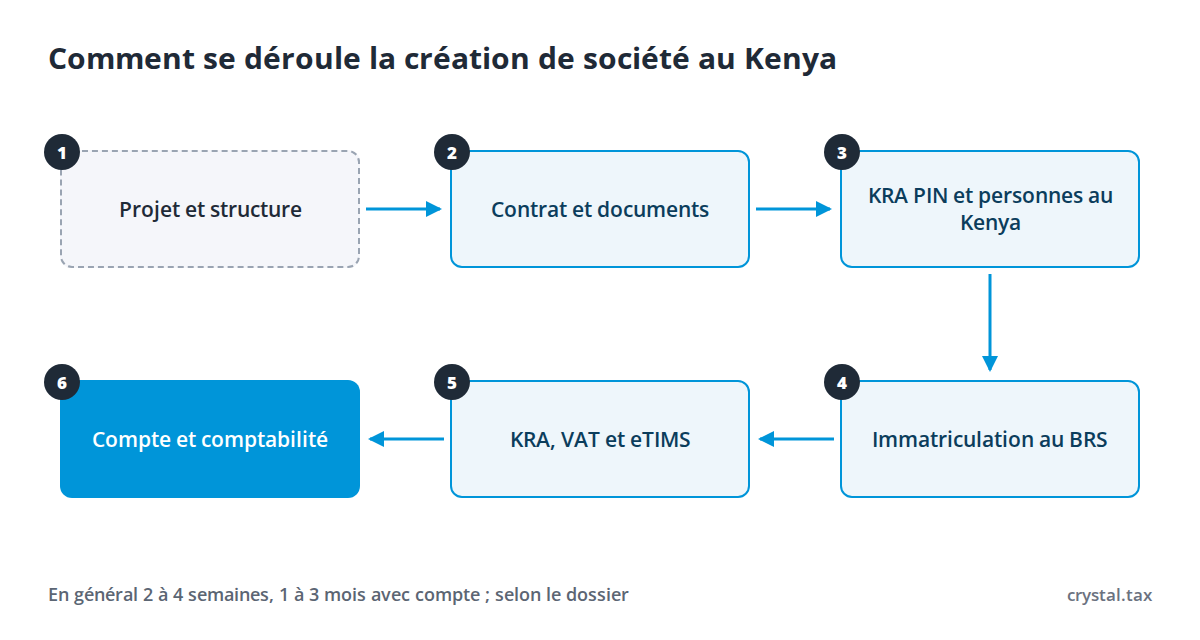
En général, d'après notre expérience, l'immatriculation d'une société au Kenya avec KRA PIN et contact person prend 2 à 4 semaines à compter de la signature du contrat, et le lancement complet avec compte bancaire 1 à 3 mois. Le délai dépend du dossier, de ses particularités, du travail des autorités et des cas de force majeure.
Le délai officiel du BRS concerne uniquement l'examen d'une demande complète. Le temps nécessaire au notaire, aux traductions, au PIN et aux vérifications bancaires s'ajoute.
Les délais s'allongent dans des cas prévisibles : l'associé est une société d'un autre pays et des documents notariés sont nécessaires sur toute la chaîne ; les documents ne sont pas en anglais et une traduction certifiée est requise ; l'activité est soumise à licence. Nous signalons ces points dès le départ pour que vous prévoyiez le lancement avec une marge.
Après l'immatriculation, la société a ses propres échéances : déclarations mensuelles dans iTax dès le premier mois, annual return à la date anniversaire de l'immatriculation, états financiers dans les 9 mois suivant la clôture de l'exercice et déclaration IT2C dans les 6 mois. Les changements de bénéficiaires effectifs sont déposés au BRS dans les 14 jours. Nous remettons le calendrier de ces échéances avec les documents de la société.
Nous calculons le coût de la création de société au Kenya au cas par cas : il dépend de la forme juridique, du nombre d'associés et de ce qu'il faut en plus de l'immatriculation.
Les droits officiels du BRS et les frais de notaire sont payés à part selon les tarifs officiels, nous les indiquons à l'avance. Décrivez votre projet en quelques phrases et nous évaluerons le travail en un jour ouvré. Pour une analyse détaillée de la structure, une consultation de 30 minutes est proposée à 100 euros.
Cinq raisons pour lesquelles des fondateurs étrangers ouvrent leur entreprise au Kenya avec nous.
Nous travaillons dans plus de 50 juridictions ; nous connaissons les exigences des registres, des banques et des administrations fiscales par nos propres dossiers, au Kenya avec nos partenaires sur place.
La correspondance avec le BRS, la KRA et la banque et les réponses à leurs demandes sont notre travail. De votre côté : les documents et les décisions.
Si le registrar, l'administration fiscale ou la banque formule des remarques, nous les traitons sans supplément.
Société, contact person, compte, comptabilité, impôts au Kenya et règles ukrainiennes sur les SEC, sans chercher de prestataires séparés.
Nous travaillons sous contrat, les conditions de confidentialité y sont inscrites.
La création de société au Kenya se déroule en six étapes, et à chacune vous savez ce que l'on attend de vous.
Pour créer une société au Kenya, un étranger doit fournir une copie notariée de la page d'identité de son passeport, une photo et ses coordonnées ; pour une société associée, un certificat d'immatriculation notarié de son pays d'immatriculation.
Un fondateur étranger choisit le plus souvent entre private company et succursale ; la LLP et la public company sont plus rares. Ci-dessous, les exigences selon le Companies Act 2015, le LLP Act et les données du BRS au 27.09.2026.
| Forme | Associés et direction | Qui faut-il au Kenya | Ce que délivre le BRS |
|---|---|---|---|
| Private company limited by shares | De 1 à 50 associés, au moins 1 administrateur, dont au moins une personne physique de 18 ans ou plus | Contact person, secrétaire ou avocat s'il n'y a pas d'administrateur résident ; secrétaire obligatoire dès 5 millions de shillings de capital libéré | Certificate of incorporation |
| Public limited company | Au moins 2 administrateurs, les actions peuvent être offertes au public | Secrétaire titulaire d'un certificat d'exercice selon le Certified Public Secretaries of Kenya Act | Certificate of incorporation |
| Limited liability partnership | Au moins 2 associés | Manager personne physique de 18 ans ou plus, résident au Kenya | Certificate of incorporation |
| Foreign company, succursale | Société étrangère, aucune participation locale exigée | Représentant local résident au Kenya, bureau ouvert aux heures déclarées au registrar | Certificate of compliance |
Les droits du BRS pour l'immatriculation d'une private company s'élèvent, selon la practice note BRS PN/01, à 10 750 shillings, réservation de la dénomination et frais eCitizen compris. L'enregistrement d'une succursale de société étrangère coûte, selon la note PN/07, 7 550 shillings. Les tarifs du BRS évoluent, nous vérifions le montant en vigueur avant le dépôt.
Toutes les sociétés et LLP tiennent un registre des bénéficiaires effectifs et en déposent une copie au BRS ; les modifications sont déposées dans les 14 jours. Selon le Companies Act, un retard de mise à jour entraîne une amende administrative de 2 000 shillings plus 100 shillings par jour, et le défaut de dépôt du registre est passible d'une amende pouvant atteindre 500 000 shillings. Le registrar peut radier les sociétés qui ne déposent pas leurs déclarations.
Une société constituée selon le droit kényan est résidente fiscale au Kenya ; une société étrangère le devient aussi si sa direction et son contrôle s'exercent depuis le Kenya. Les taux ci-dessous proviennent de l'Income Tax Act et du VAT Act dans leur version au 1er juillet 2026 et des pages de la KRA.
| Impôt | Taux ou règle |
|---|---|
| Impôt sur les sociétés d'une société résidente | 30 pour cent |
| Impôt sur les bénéfices d'une succursale de société étrangère | 30 pour cent depuis 2024 ; en plus, 15 pour cent sur les bénéfices rapatriés au siège |
| Dividendes versés à un non-résident | Retenue de 15 pour cent, une convention fiscale peut réduire le taux |
| Services de gestion et de conseil payés à un non-résident | Retenue de 20 pour cent |
| VAT | 16 pour cent, immatriculation obligatoire dès 5 millions de shillings de livraisons taxables sur 12 mois |
| Turnover tax pour les résidents | 1,5 pour cent du chiffre d'affaires brut pour un chiffre d'affaires annuel supérieur à 1 et jusqu'à 25 millions de shillings, sortie du régime possible sur demande |
| Impôt sur la présence économique significative | Pour les non-résidents fournissant des services numériques à des utilisateurs au Kenya : 30 pour cent d'un bénéfice présumé égal à 10 pour cent du chiffre d'affaires |
| Impôt minimum | Supprimé par le Finance Act 2025 |
Depuis 2024, les charges ne réduisent le bénéfice imposable que si elles sont justifiées par des factures électroniques issues d'eTIMS, sous réserve des exceptions du Tax Procedures Act. C'est pourquoi eTIMS est nécessaire à toute société en activité, même sans immatriculation à la VAT.
Pour un associé résident fiscal ukrainien, le bénéfice de la société kényane peut être imposé en Ukraine selon les règles ukrainiennes sur les SEC (sociétés étrangères contrôlées), ce que nous prenons en compte dans le choix de la structure.
La comptabilité d'une société au Kenya, ce sont des déclarations mensuelles à la KRA via iTax, des factures électroniques dans eTIMS et des déclarations annuelles au BRS. Nous la tenons après l'immatriculation pour que les délais et les données concordent dans les deux administrations.
| Obligation | Délai |
|---|---|
| PAYE pour les salariés | Au plus tard le 9 du mois suivant ; sans salariés, une déclaration à zéro est déposée |
| Déclaration de VAT | Au plus tard le 20 du mois suivant |
| Acomptes d'impôt sur les sociétés | Quatre versements de 25 pour cent au plus tard le 20 des 4e, 6e, 9e et 12e mois de l'exercice |
| Déclaration annuelle IT2C | Au plus tard à la fin du 6e mois suivant la clôture de l'exercice |
| Annual return au BRS | Établi à la date anniversaire de l'immatriculation, déposé dans les 28 jours |
| États financiers au BRS | Pour une private company, dans les 9 mois suivant la clôture de l'exercice |
| Changements de bénéficiaires effectifs, d'administrateurs, de parts | Dans les 14 jours pour les bénéficiaires effectifs, pour les autres événements dans les délais du BRS |
L'audit n'est pas obligatoire pour une petite société dont le chiffre d'affaires ne dépasse pas 50 millions de shillings et l'actif net 20 millions de shillings sur l'année. Les banques et investisseurs demandent souvent des comptes audités même sans obligation d'audit, nous en tenons compte dans la planification.
Une succursale de société étrangère dépose une fois par année civile au BRS les états financiers de la société mère avec une statutory declaration attestant l'authenticité des copies, et déclare à la KRA le bénéfice réalisé au Kenya.
Décrivez votre projet en quelques phrases : l'activité, les associés et la localisation des clients. Nous répondons dans la journée ouvrée, et lors d'un appel gratuit de 10 minutes nous vous disons tout de suite si une société au Kenya vous convient.
Kenya Law — Companies Act, Cap 486, version du 27.12.2024; BRS — Practice Note PN/01 Incorporation of Companies, v2.0; BRS — Practice Note PN/07 Foreign Companies, v2.0; Kenya Law — Income Tax Act, Cap 470, version du 01.07.2026; Kenya Law — Value Added Tax Act, version du 01.07.2026; Kenya Law — Limited Liability Partnership Act, Cap 30; Kenya Law — Investment Promotion Act, Cap 485; KRA — Companies and Partnerships: filing and paying taxes; KRA — Requirements for KRA PIN registration; KRA — What is eTIMS. Vérifié : 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp