
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Un trust (fonds en fiducie) est une construction juridique dans laquelle le constituant (settlor) transfère des actifs à un fiduciaire (trustee), qui en devient propriétaire et les gère selon l'acte de trust (trust deed) dans l'intérêt des bénéficiaires. Dans le langage courant, on appelle « fonds en fiducie » à la fois le trust lui-même et l'ensemble des actifs qu'il détient. L'alternative la plus proche est la fondation privée, ou fondation familiale : elle répond aux mêmes besoins, mais c'est elle-même une personne morale, dotée de statuts et d'un conseil.
Il est impossible de créer un trust classique en Ukraine : le Code civil de l'Ukraine connaît le contrat de gestion de biens (chapitre 70, art. 1029) et la propriété fiduciaire comme sûreté d'un crédit ou d'un prêt (art. 597-1 et suivants), mais il ne prévoit pas d'institution du trust comparable à celle de la common law. Les propriétaires ukrainiens créent donc des trusts et des fondations selon le droit d'un autre pays. Le Code des impôts de l'Ukraine cite expressément les trusts et les fondations parmi les « entités étrangères sans statut de personne morale » et peut assimiler une telle entité à une société étrangère contrôlée (Code des impôts de l'Ukraine, art. 39-2.1.1).
Enregistrement des trusts et création de fonds en fiducie clé en main : nous choisissons le pays et la forme, un trustee agréé, préparons les documents, transférons les actifs et assurons le reporting ukrainien sur les SEC.
Depuis 2012 · 50+ juridictions · trusts et fondations privées avec des partenaires agréés · SEC et fiscalité ukrainienne dans une seule équipe
En bref
Six situations pour lesquelles on nous consulte au sujet d'un trust ou d'une fondation, et le parcours que nous proposons habituellement.
Nous mettons en place un trust ou une fondation avec des règles de versement claires selon l'âge et les événements, nommons le trustee et le protecteur et rédigeons la letter of wishes. Un fonds en fiducie pour un enfant se crée de la même façon : les actifs sont gérés par des professionnels jusqu'à sa majorité et au-delà.
Exemple. Un entrepreneur transfère à un trust discrétionnaire un portefeuille de placements et une participation dans sa société ; les enfants reçoivent des versements pour leurs études, le reste après 25 ans sur décision du trustee.
Discuter de ce cas →Nous plaçons une partie de l'épargne dans un trust à l'avance, tant que l'entreprise ne fait l'objet d'aucune réclamation ni d'aucun litige, et documentons l'origine des fonds. Les tribunaux peuvent annuler un transfert d'actifs réalisé pour échapper aux créanciers ; nous le faisons donc au bon moment et dans le cadre de la loi.
Exemple. Le propriétaire d'une entreprise industrielle transfère au trust l'épargne des années passées et obtient une comptabilité séparée : l'entreprise d'un côté, le capital familial de l'autre.
Discuter de ce cas →Nous plaçons un trust ou une fondation au-dessus d'une société holding afin que la gestion continue lors d'un changement de génération ou d'une maladie du propriétaire. Nous assurons nous-mêmes les notifications et les rapports SEC ukrainiens.
Exemple. Deux associés apportent les parts de leur holding à une fondation dotée d'un conseil, où chaque famille dispose de droits définis sur les revenus et les votes.
Discuter de ce cas →Nous choisissons le droit du trust et la banque de façon à concilier les règles fiscales de tous les pays de résidence des bénéficiaires. Cela accompagne souvent la relocalisation de l'entreprise et le changement de résidence.
Exemple. Les parents restent en Ukraine, la fille vit en Pologne, le fils au Canada : un trust de droit anglais avec un compte dans une banque qui travaille avec les trois pays.
Discuter de ce cas →Aux familles attachées à la tradition civiliste, nous proposons des fondations privées avec conseil, statuts et règlements. L'option classique est la fondation familiale au Liechtenstein.
Exemple. Une famille crée une fondation dont le conseil réunit un administrateur local agréé et un membre de la famille, et fixe dans le règlement les modalités des versements.
Discuter de ce cas →Nous préparons un trust ou une fondation caritative dont l'objet répond aux règles locales en matière de bienfaisance. Une SEC caritative qui ne distribue pas de revenus à ses fondateurs est exonérée de l'impôt ukrainien sur le bénéfice des SEC (Code des impôts de l'Ukraine, art. 39-2.4.2.3).
Exemple. Une famille ouvre une fondation qui attribue des bourses aux étudiants et la finance avec les dividendes de sa holding.
Discuter de ce cas →Nous enregistrons des trusts et des fondations privées dans des pays dont le droit et les registres sont clairs pour les banques et où les services fiduciaires sont assurés par des sociétés agréées.
Nous choisissons le pays selon les besoins de la famille : lieu de vie des bénéficiaires, actifs transférés au trust, banque qui les recevra et identité du trustee. Dans tous les pays ci-dessous, le trustee ou le conseil de la fondation est un partenaire local agréé ou la personne exigée par la loi locale ; nous le sélectionnons, négocions les conditions et pilotons le projet.
Forme: Express trust par trust deed
Base juridique: Common law des trusts, Trustee Act 2000
Registre et accès aux données: Trust Registration Service du HMRC : express trusts britanniques, sauf exceptions du Schedule 3A, trusts soumis à l'impôt britannique, express trusts étrangers détenant un bien immobilier au Royaume-Uni ou dont le trustee résident y noue une relation d'affaires. Pour un bien immobilier acquis avant le 6 octobre 2020 et détenu par le trust au 30 juin 2026, le délai d'enregistrement court jusqu'au 1er septembre 2027. Les tiers obtiennent les données sur demande en cas d'intérêt légitime lié à une enquête sur le blanchiment d'argent ou le financement du terrorisme, ou si le trust détient plus de la moitié d'une société située hors du Royaume-Uni et de l'EEE
Quand elle convient: Famille répartie entre plusieurs pays, besoin d'un droit compris par toutes les banques et de tribunaux à la jurisprudence ancienne
Forme: Trust international : constituant et bénéficiaires non résidents de Chypre, au moins un trustee résident
Base juridique: Cyprus International Trusts Law 69(I)/1992, modifiée par 20(I)/2012, 98(I)/2013 et 240(I)/2025
Registre et accès aux données: CyTBOR, registre des bénéficiaires effectifs des trusts, tenu par la Commission des valeurs mobilières de Chypre (CySEC) en vertu de l'art. 61C de la loi 188(I)/2007 sur la lutte contre le blanchiment
Quand elle convient: Besoin d'un trust relevant du droit d'un pays de l'UE, actifs ou holding en Europe
Forme: Fondation privée (Stiftung) et trust (Treuhänderschaft)
Base juridique: Personen- und Gesellschaftsrecht (PGR) de 1926 : art. 552 pour les fondations, art. 897 et suivants pour les trusts
Registre et accès aux données: Une fondation non inscrite au registre du commerce dépose dans les 30 jours un avis de constitution auprès de l'Amt für Justiz ; l'exactitude des données est confirmée par un avocat local ou un Treuhänder. Les bénéficiaires figurent au registre prévu par la loi VwbPG de 2020
Quand elle convient: Famille attachée à la tradition civiliste, besoin d'une fondation dotée de la personnalité juridique sur plusieurs générations
Forme: Trust avec une société fiduciaire agréée
Base juridique: Trust Companies Act 2005, licence d'activité fiduciaire délivrée par la MAS
Registre et accès aux données: Société fiduciaire sous la surveillance de la MAS ; les données sur les bénéficiaires sont transmises au régulateur et à la banque
Quand elle convient: Actifs, comptes et investissements en Asie
Les trusts et fondations aux Émirats sont présentés sur une page dédiée : trusts aux Émirats arabes unis. Nous étudions d'autres pays sur demande, s'il y existe un trustee agréé et une pratique claire pour les banques.
Les obligations fiscales du constituant et des bénéficiaires résidents d'Ukraine subsistent lorsque les actifs passent dans un trust ou une fondation à l'étranger : le Code des impôts considère les trusts et les fondations comme des entités étrangères sans statut de personne morale, assimilables à des SEC (Code des impôts de l'Ukraine, art. 39-2.1.1). Nous planifions donc le volet ukrainien dès le départ, avant la signature du trust deed.
L'Ukraine participe à l'échange automatique de renseignements financiers CRS ; selon la liste de l'OCDE, son premier échange date de septembre 2024. Les informations sur les comptes du trust et ses bénéficiaires entrent dans cet échange par l'intermédiaire des banques et des administrations fiscales. Notifications, rapports et déclarations sont préparés par nos comptables ; plus de détails sur la page rapport sur les SEC.
Un fonds en fiducie offre la confidentialité vis-à-vis des tiers et une transparence complète pour les banques et les administrations fiscales. Des registres des bénéficiaires existent au Royaume-Uni (TRS du HMRC), à Chypre (CyTBOR à la CySEC) et au Liechtenstein (registre prévu par la VwbPG). La banque qui tient le compte du trust transmet les données CRS à son administration fiscale, qui les transmet au pays de résidence du bénéficiaire. Selon la liste de l'OCDE, les premiers échanges ont eu lieu en septembre 2017 pour le Royaume-Uni, Chypre et le Liechtenstein, en septembre 2018 pour Singapour et en septembre 2024 pour l'Ukraine.
L'accès des tiers à ces registres est limité. Par un arrêt du 22 novembre 2022 dans les affaires jointes C-37/20 et C-601/20, la Cour de justice de l'UE a invalidé la disposition de la directive anti-blanchiment qui rendait les informations sur les bénéficiaires effectifs des sociétés accessibles à toute personne dans tous les cas. Les tiers accèdent au registre du HMRC uniquement sur demande justifiant d'un intérêt légitime ou si le trust contrôle une société située hors du Royaume-Uni et de l'EEE.
Nous construisons uniquement des structures transparentes pour les banques et les administrations fiscales. Notre obligation de confidentialité est inscrite dans le contrat : les données vous concernant, ainsi que votre famille et vos actifs, sont communiquées au trustee, à la banque et aux autorités dans la mesure exigée par la procédure.
L'enregistrement d'un trust clé en main couvre toute la chaîne, de l'analyse de la famille et des actifs jusqu'au compte du trust et au premier rapport en Ukraine, et une seule équipe la prend en charge.

Si une société distincte est nécessaire pour détenir les actifs, nous l'immatriculons dans le même projet : création de société à l'étranger.
En règle générale, d'après notre expérience, un trust avec un trustee partenaire se crée en quelques semaines ; une fondation privée et le compte bancaire du trust demandent plus de temps. Le délai dépend du dossier, de ses particularités, du travail des autorités et des cas de force majeure.
La notification au Service fiscal d'État de l'Ukraine doit être déposée dans les 60 jours suivant la création du trust ; nous inscrivons donc cette date au planning dès le premier jour.
Nous chiffrons la création d'un trust selon la mission ; le coût dépend du pays, de la forme et des actifs transférés au trust.
Nous indiquons à l'avance, sur une ligne distincte, les droits officiels et les honoraires du trustee, des notaires et des traducteurs. Nous établissons une estimation en un jour ouvrable après une brève description de votre projet.
Un trust relie le trustee, la banque et les administrations fiscales de plusieurs pays, et nos clients nous le confient pour cinq raisons.
Depuis quatorze ans, nous créons des structures, ouvrons des comptes et gérons la fiscalité dans plus de 50 juridictions. Nous connaissons les exigences des registres, des banques et des administrations fiscales par nos propres dossiers.
La correspondance avec la société fiduciaire, le registre et la banque ainsi que les réponses à leurs demandes sont à notre charge. De votre côté, il faut les documents et les décisions.
Nous traitons sans supplément les remarques du trustee, du registre et de la banque. Les services fiduciaires sont assurés par des partenaires agréés dans le pays, et la responsabilité envers vous nous incombe.
Trust, société, compte, comptabilité et fiscalité, y compris les SEC ukrainiennes, entre les mêmes mains, sans chercher de prestataires séparés.
Le périmètre des travaux, les délais et la confidentialité sont fixés dans le contrat. Les données vous concernant, ainsi que votre famille et vos actifs, sont communiquées dans la mesure exigée par la procédure.
La création d'un trust suit des étapes : d'abord les objectifs et la forme, puis le trustee et les documents, ensuite les actifs, le compte et le reporting ukrainien.
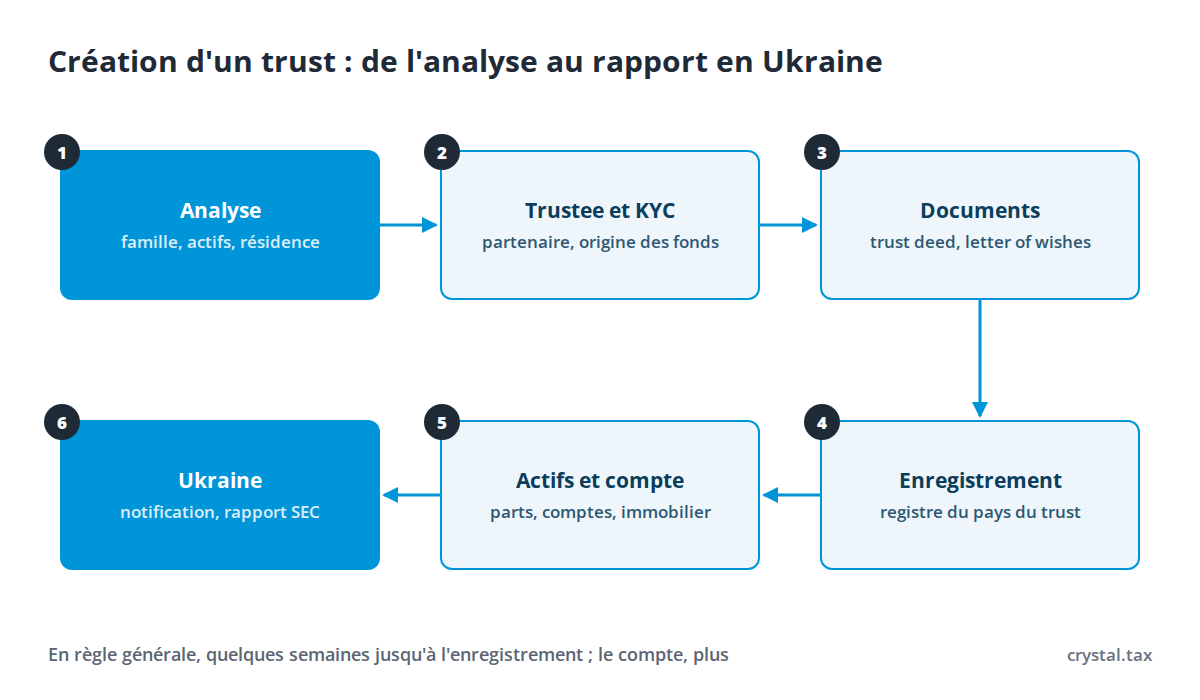
Pour l'enregistrement d'un trust, le trustee et la banque vérifient le constituant, les bénéficiaires et l'origine des actifs ; la liste exacte dépend du pays et de la société fiduciaire.
Nous traduisons les documents rédigés en ukrainien, indiquons où une apostille et une copie notariée sont nécessaires et vérifions le dossier avant de le remettre au trustee.
Le trust et la fondation privée répondent aux mêmes besoins, la gestion du capital familial et sa transmission aux générations suivantes, mais leur fonctionnement diffère.
| Critère | Trust | Fondation privée |
|---|---|---|
| Nature juridique | Relation juridique sans personne morale ; les actifs appartiennent au trustee | Personne morale ; les actifs appartiennent à la fondation elle-même |
| Document principal | Trust deed, accompagné de la letter of wishes | Statuts, statuts complémentaires, règlements |
| Qui gère | Le trustee, souvent sous le contrôle d'un protecteur | Le conseil de la fondation |
| Tradition juridique | Common law : Angleterre et pays de Galles, Chypre, Singapour | Droit civil : Liechtenstein et d'autres pays |
| Fiscalité en Ukraine | Entité sans statut de personne morale, assimilable à une SEC | Personne morale étrangère ou entité sans statut de personne morale, selon la loi du pays d'enregistrement |
Décrivez votre famille, vos actifs et l'objectif du trust : dans un délai d'un jour ouvrable, nous vous proposerons une forme, un pays et un plan de travail. Le premier appel de 10 minutes est gratuit.
Code des impôts de l'Ukraine, version du 17.09.2026 : art. 39-2, 120.7, 167, 170.11-1, point 72 de la sous-section 10 de la section XX; Code civil de l'Ukraine : paragraphe 8 du chapitre 49, art. 597-1 et suivants ; chapitre 70, art. 1029; GOV.UK : Check if you need to register a trust; HMRC Trust Registration Service Manual : TRSM60020; CySEC : Cyprus Trusts Beneficial Owners Registry (CyTBOR); CyLaw : Cyprus International Trusts Law 69(I)/1992; Lilex : PGR, Art. 552 § 19–20; MAS : Trust Companies Act; Cour de justice de l'UE : communiqué de presse 188/22, affaires C-37/20 et C-601/20; OCDE : signataires de l'AMAC NCD (CRS) et dates du premier échange. Vérifié le 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.il y a 2 ans · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.il y a un an · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.il y a un an · Google Maps
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp