
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Créer une startup à l'étranger clé en main : nous choisissons le pays selon vos investisseurs et votre marché, immatriculons la société, sécurisons les parts des fondateurs et les droits sur le code et préparons les premiers contrats.
Depuis 2012 · 50+ juridictions · société, parts, propriété intellectuelle et contrats avec une seule équipe · 10 premières minutes gratuites
En bref
Choisissez la situation la plus proche de la vôtre : l'itinéraire en bref et la première étape.
Nous comparons la Delaware C-Corp et les autres formes du point de vue du fonds, immatriculons la société, obtenons l'EIN et prévoyons dès le départ un pool d'options et le vesting des parts. Les droits sur le code sont transférés à la société avant les premières négociations.
Exemple. Deux fondateurs d'un service SaaS basés à Kyiv préparent un accélérateur aux États-Unis. Nous immatriculons la société dans le Delaware, formalisons les parts avec vesting et la cession du code des fondateurs à la société.
Parler de ce cas →Nous comparons l'Estonie, l'Irlande, la Pologne et Chypre sur la fiscalité, les exigences relatives au dirigeant et les banques. Nous calculons l'imposition en Ukraine des fondateurs résidents fiscaux ukrainiens, règles CFC comprises.
Exemple. Une startup de logistique vend un abonnement à des entreprises en Allemagne et aux Pays-Bas. Nous immatriculons une société dans l'UE, préparons les contrats avec les développeurs basés en Ukraine et mettons en place les déclarations CFC.
Parler de ce cas →Nous regardons où un dirigeant non résident est admis sans conditions superflues : en Estonie, la société se gère en ligne via l'e-Residency (résidence numérique estonienne) avec une adresse légale ou une personne de contact ; en Irlande, il faut un administrateur résident de l'EEE ou une garantie d'assurance. Nous retenons l'option qui passera le contrôle de la banque.
Exemple. Des fondateurs installés aux EAU et en Géorgie lancent un service pour des cliniques européennes. Nous créons la société en Estonie, mettons en place l'adresse légale et la personne de contact et préparons le dossier bancaire.
Parler de ce cas →Nous montrons chiffres à l'appui ce qu'il advient d'une telle société au regard des règles CFC, à la banque et lors de l'audit de l'investisseur. Nous proposons une juridiction que les fonds et les banques acceptent sans longues explications.
Exemple. Le fondateur d'une application mobile s'apprête à créer une société aux îles Vierges britanniques. Nous calculons l'effet CFC, vérifions les exigences du futur investisseur et comparons cette option avec une société du Delaware.
Parler de ce cas →Nous fixons les parts dans la table de capitalisation, le vesting et le cliff, les règles de sortie good leaver et bad leaver, les votes et la procédure de cession des parts. Le tout figure dans le pacte d'associés et les statuts.
Exemple. Les trois fondateurs d'un projet EdTech se sont partagé les parts à égalité, alors que l'un d'eux ne travaille qu'à mi-temps. Nous convenons d'un vesting sur quatre ans et des conditions dans lesquelles il pourra partir.
Parler de ce cas →Nous préparons le contrat avec le développeur, avec cession à la société des droits patrimoniaux sur le code, un NDA et la procédure de réception des travaux. Si le code existe déjà, nous formalisons une cession de droits distincte.
Exemple. Le prototype d'un service fintech a été écrit par un prestataire sur simple accord oral. Nous formalisons la cession des droits sur le code existant et le contrat pour la suite du développement.
Parler de ce cas →Créer une startup à l'étranger clé en main comprend le choix du pays et de la forme de société, l'immatriculation elle-même, les documents sur les parts et les droits sur le code et les premiers contrats. Les fondateurs apportent leurs décisions et leurs documents ; nous gérons les échanges avec les registres, l'administration fiscale et les banques.

Où immatriculer sa startup dépend de trois questions : qui va investir, où sont les clients et où vit l'équipe. L'impôt sur les bénéfices compte, mais pour une startup sans bénéfice les premières années, les exigences de l'investisseur et de la banque passent en premier.
Adapté si vous visez un fonds américain, un accélérateur ou des clients aux États-Unis. En pratique, les fonds investissent généralement dans une société de l'État du Delaware (C-Corp) : elle est constituée par le dépôt d'un certificate of incorporation (acte de constitution) auprès de la Division of Corporations de l'État. L'impôt fédéral sur les bénéfices des sociétés est de 21 pour cent, les impôts des États s'y ajoutent. Le rapport annuel et la franchise tax (taxe annuelle de l'État) d'une société du Delaware sont dus avant le 1er mars. Un fondateur sans SSN américain obtient l'EIN avec le formulaire SS-4, et une société détenue à 25 pour cent ou plus par des étrangers dépose le Form 5472 pour chaque année comportant des opérations avec des parties liées. Depuis mars 2025, les sociétés créées aux États-Unis sont dispensées de la déclaration des bénéficiaires effectifs auprès du FinCEN ; en août 2026, le FinCEN l'a confirmé par une règle définitive. Plus de détails sur la page création de société aux États-Unis.
Adapté à une équipe qui vend dans l'UE et travaille à distance. La société OÜ s'immatricule et se gère en ligne via l'e-Residency avec une signature numérique. Elle a besoin d'une adresse légale en Estonie ou d'une personne de contact, un service fourni par des prestataires agréés. En 2026, l'impôt sur les bénéfices est de 22/78 et n'est dû qu'à la distribution des bénéfices ; le bénéfice réinvesti n'est donc pas imposé. Plus de détails : société en Estonie.
Adapté aux produits qui visent l'UE et le Royaume-Uni et veulent le droit anglais et des documents en anglais. L'impôt est de 12,5 pour cent sur les bénéfices commerciaux et de 25 pour cent sur les bénéfices non commerciaux, par exemple passifs. Selon la règle générale du Companies Act 2014, au moins un administrateur doit résider dans l'EEE, sinon la société souscrit une garantie d'assurance (bond). Plus de détails : création de société en Irlande.
Adapté si les fondateurs s'installent aux EAU ou vendent dans la région du Golfe. L'impôt sur les bénéfices est de 0 pour cent jusqu'à 375 000 dirhams et de 9 pour cent au-delà. Une société en free zone ayant le statut de Qualifying Free Zone Person paie 0 pour cent sur ses revenus qualifiants si elle a une présence réelle dans le pays. Une petite entreprise dont le chiffre d'affaires ne dépasse pas 3 millions de dirhams peut appliquer le Small Business Relief pour les périodes fiscales se terminant au plus tard le 31 décembre 2029. Plus de détails : création de société aux EAU.
Adapté lorsqu'il faut une holding européenne, un droit des sociétés de modèle anglais et un régime favorable pour les revenus de propriété intellectuelle (IP box) conforme aux règles de l'OCDE. Depuis le 1er janvier 2026, le taux de l'impôt sur les sociétés à Chypre est de 15 pour cent ; jusqu'à fin 2025, il était de 12,5. Plus de détails : société à Chypre.
Autres pays : le Royaume-Uni et la Pologne conviennent selon le marché et l'équipe. Nous les présentons, avec d'autres pays, sur la page création de société à l'étranger.
Présentez-nous le produit, les fondateurs et vos projets de levée : lors d'un appel gratuit de 10 minutes, nous vous dirons où créer la société et par quoi commencer.
Les parts des fondateurs, les droits de la société sur le code et les contrats avec les développeurs sont les premiers points que vérifie l'investisseur lors de la due diligence (audit préalable) ; nous les formalisons donc en même temps que l'immatriculation. Corriger ces documents juste avant une levée prend plus de temps et coûte plus cher que de les signer dès le départ.
La table de capitalisation (cap table) est la liste de tous ceux qui détiennent des parts ou des options de la société, avec leurs pourcentages. On y voit tout de suite les parts des fondateurs, la réserve d'options pour l'équipe (pool d'options) et l'évolution des parts après un investissement.
Le vesting est le mécanisme par lequel un fondateur acquiert sa part progressivement, par exemple sur quatre ans. Le cliff est la première période, en général un an, avant la fin de laquelle aucune part n'est acquise. Les clauses good leaver et bad leaver déterminent quelle part conserve un fondateur qui s'en va et à quel prix la société ou les associés la rachètent. Avec les votes, la clause de non-concurrence et la procédure de cession de la société, ces conditions figurent dans le pacte d'associés.
L'IP assignment est le document par lequel un fondateur ou un développeur cède à la société les droits patrimoniaux sur le code, le design, les bases de données et la marque. Sans ce document, les droits peuvent rester à l'auteur, et l'investisseur le verra lors de son audit. Nous formalisons la cession des droits sur ce qui existe déjà et insérons une clause de droits dans les contrats pour les travaux futurs. La marque est déposée au nom de la société.
Avec le développeur ou le prestataire, nous concluons un contrat qui fixe les tâches, la réception, le paiement, la cession des droits sur le résultat et la confidentialité. Le NDA est un accord de confidentialité destiné aux salariés, aux prestataires et aux partenaires avec qui vous parlez du produit. Pour chaque pays, nous tenons compte de ses règles sur les droits attachés aux résultats du travail.
Nous préparons ces documents avec le pacte d'associés et les contrats de la liste ci-dessus, puis assurons la suite dans le cadre de l'accompagnement juridique de la startup : nouveaux investisseurs, options, modifications des documents.
Cette page s'adresse à la startup produit : une équipe de fondateurs, un produit propre, des projets de levée de fonds et des droits sur le code qui doivent appartenir à la société. L'essentiel ici : le pays adapté à l'investisseur, les parts et les documents pour l'audit.
Si vous travaillez sur commande, en outsourcing ou en outstaffing et hésitez entre FOP (entrepreneur individuel ukrainien), TOV (SARL de droit ukrainien) et société à l'étranger pour vos clients, la page création de société IT pour l'outsourcing et les services IT vous conviendra. Elle détaille les formes et la fiscalité d'une société IT de services.
En général, d'après notre expérience, créer une startup à l'étranger prend de 1 à 6 semaines selon le pays, et le lancement complet avec compte et numéros fiscaux de 3 semaines à 3 mois. Le délai dépend du dossier, de ses particularités, du travail des administrations et des cas de force majeure.
Le délai officiel du registre ne couvre que l'examen de documents complets. Si vous avez une date externe, par exemple le demo day d'un accélérateur ou la signature d'un term sheet, indiquez-la tout de suite : nous organiserons les étapes en fonction d'elle.
Nous chiffrons le coût de la création d'une startup à l'étranger projet par projet : il dépend du pays, du nombre de fondateurs et du volume de documents pour les investisseurs.
Le seul prix publié est celui de la consultation de 30 minutes à 100 € ; le premier échange de 10 minutes est gratuit. Nous chiffrons le projet en un jour ouvré après une courte description. Les remarques du registre et de l'administration fiscale et les questions de la banque portant sur notre travail sont traitées sans supplément. Nous travaillons sous contrat.
La société d'une startup doit passer le contrôle de la banque, de l'administration fiscale et de l'investisseur ; les fondateurs nous la confient pour cinq raisons :
Depuis quatorze ans, nous immatriculons des sociétés, ouvrons des comptes et traitons les questions fiscales dans plus de 50 juridictions. Nous connaissons les exigences des registres, des banques et des administrations fiscales par nos propres dossiers.
Les échanges avec les registres, l'administration fiscale et les banques et les réponses à leurs demandes sont assurés par les juristes et comptables de Crystal Tax avec leurs partenaires dans chaque pays. Les fondateurs fournissent les documents et prennent les décisions.
Les remarques du registre et de l'administration fiscale et les questions de la banque portant sur notre travail sont traitées sans supplément.
Société, parts, pacte d'associés, droits sur le code, contrats, compte, comptabilité et déclarations CFC en Ukraine sont gérés par une seule équipe, sans chercher de prestataires séparés.
Le périmètre, les délais et la confidentialité sont fixés par contrat. Nous communiquons les données sur le produit, les fondateurs et les parts uniquement dans la mesure exigée par la procédure.
La création d'une startup se déroule en six étapes, du premier échange aux déclarations. Nous prenons les premières décisions ensemble, puis gérons les documents et les échanges.
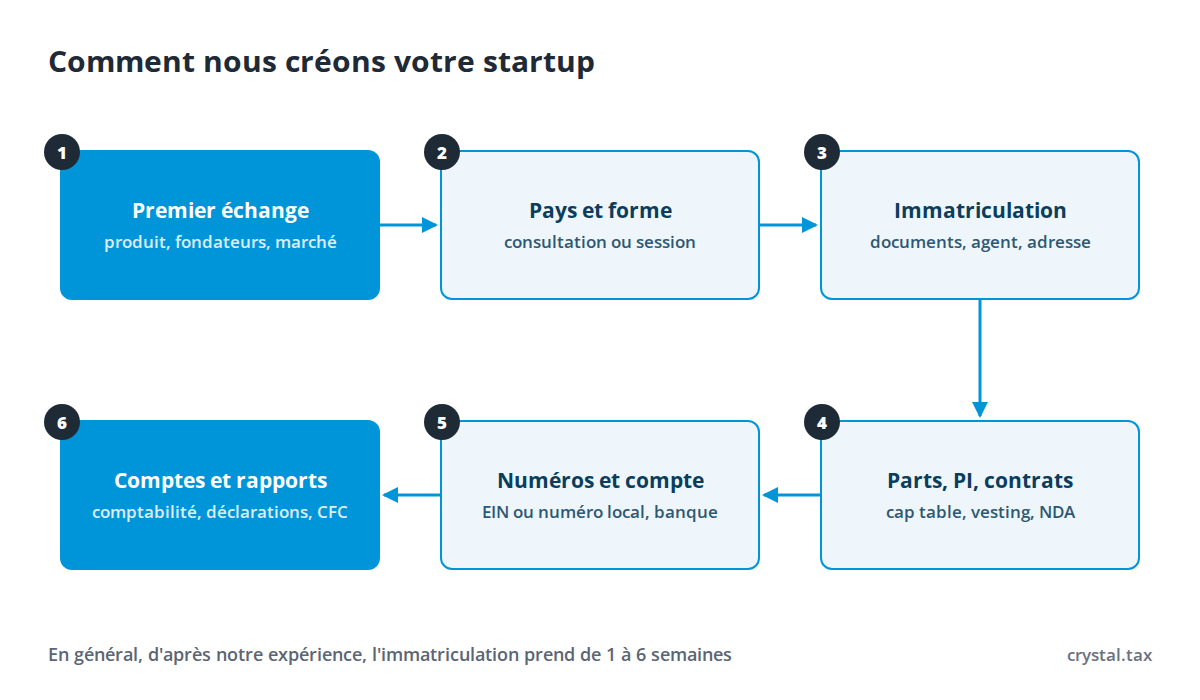
Pour créer une startup, il faut les documents des fondateurs et une courte description du projet ; la liste exacte dépend du pays.
Nous envoyons la liste adaptée à votre pays après le premier échange. Les traductions et légalisations, si le registre les exige, sont à notre charge.
Le tableau présente les conditions de base en septembre 2026 ; le choix pour votre projet tient compte de la fiscalité des fondateurs et des règles CFC.
| Pays | Forme | Impôt sur les bénéfices | Immatriculation et gestion à distance | Pour qui |
|---|---|---|---|---|
| États-Unis, Delaware | C-Corp ou LLC | Fédéral 21 pour cent pour une société par actions, impôts des États en sus | Oui, EIN pour un fondateur étranger avec le formulaire SS-4 | Startups visant des investisseurs américains et le marché des États-Unis |
| Estonie | OÜ | 22/78 à la distribution des bénéfices | Oui, via l'e-Residency, adresse légale ou personne de contact requise | Équipes à distance avec des clients dans l'UE |
| Irlande | Private company limited by shares | 12,5 pour cent sur les bénéfices commerciaux, 25 sur les non commerciaux | Oui, avec un administrateur résident de l'EEE ou une garantie de 25 000 euros | Produits pour l'UE avec des documents en anglais |
| EAU | Société en free zone ou sur le continent | 0 pour cent jusqu'à 375 000 dirhams, 9 au-delà, 0 pour les revenus qualifiants de free zone | Selon la free zone ; visa et Emirates ID s'obtiennent sur place | Fondateurs qui vivent ou vendent dans la région |
| Chypre | Private limited company | 15 pour cent depuis le 1er janvier 2026 | Via des partenaires à Chypre | Holdings et sociétés à revenus de propriété intellectuelle |
Une juridiction sans impôt comme les îles Vierges britanniques, le Belize ou les Seychelles convient rarement à une startup qui prévoit de lever des fonds : l'administration fiscale ukrainienne, les banques et les fonds posent des questions.
Si vous avez déjà une société sur une île, nous verrons quoi en faire : la conserver, la transférer ou la fermer après le transfert de l'activité.
Un fondateur résident fiscal ukrainien répond, selon les règles CFC de l'article 39-2 du Code fiscal de l'Ukraine, de chaque société étrangère qu'il contrôle.
Nous préparons nous-mêmes les notifications et les rapports CFC dans le cadre de la tenue comptable de la société.
Décrivez en deux ou trois phrases le produit, le nombre de fondateurs et leur lieu de résidence, votre marché et vos projets de levée de fonds. Dans la journée ouvrée, nous vous indiquerons les pays adaptés et chiffrerons le travail. Les 10 premières minutes d'échange sont gratuites. Pour traiter une seule question, une consultation de 30 minutes à 100 € suffit.
IRS : Instructions for Form SS-4; IRS : Instructions for Form 5472; IRS : Instructions for Form 1120; FinCEN : Beneficial Ownership Information Reporting; Delaware Division of Corporations : Annual Report and Tax Information; Administration fiscale et douanière d'Estonie : taux d'imposition; e-Residency : Start a company; Revenue Ireland : Corporation Tax, basis of charge; Companies Act 2014, section 137; Ministère des Finances des EAU : Federal Decree-Law No. 47 of 2022, Corporate Tax; Ministère des Finances des EAU : prolongation du Small Business Relief jusqu'au 31.12.2029; Code fiscal de l'Ukraine (Podatkovyi kodeks Ukrainy), art. 14.1.213, 39-2, 167, version du 17.09.2026; Résolution du Cabinet des ministres d'Ukraine n° 1045 du 27.12.2017, liste des États; Commission européenne : liste de l'UE des juridictions non coopératives, 17.02.2026; CyLaw : loi chypriote sur l'impôt sur le revenu 118(I)/2002, texte consolidé. Contenu vérifié et mis à jour le 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.il y a 2 ans · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.il y a un an · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.il y a un an · Google Maps
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp