
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Session stratégique pour dirigeants et propriétaires d’entreprise avec Maksym Stepanenko : nous analysons votre structure internationale, l’entrée sur de nouveaux marchés, la fiscalité de la société et du propriétaire, puis nous vous remettons un plan d’action étape par étape.
Depuis 2012 · 50+ juridictions · plan d’action à l’issue de la session · mise en œuvre clés en main par une seule équipe
En bref
Choisissez la situation la plus proche de la vôtre : en bref, ce que nous examinerons pendant la session et par où nous commencerons.
Nous comparons deux ou trois pays de l’UE pour la société : impôt sur les sociétés, TVA, banque, exigences sur le dirigeant et la présence locale. Nous calculons les impôts du propriétaire en Ukraine en tenant compte des règles SEC ukrainiennes et fixons l’ordre des étapes.
Exemple. Le propriétaire d’une société informatique de Dnipro veut signer des contrats avec des clients allemands via une société européenne. Pendant la session, nous choisissons le pays, répartissons les contrats et les salariés et définissons ce qu’il faut faire avant la première facture client.
Parler de ce cas →Nous examinons votre résidence fiscale selon les critères du Code fiscal de l’Ukraine et du pays d’accueil, l’avenir de la société ukrainienne et des comptes personnels. Le plan indique ce qu’il faut changer tout de suite et ce qui peut attendre le changement de résidence.
Exemple. Le propriétaire d’une société de négoce vit en Pologne avec sa famille, l’activité se poursuit à Kyiv. Nous déterminons où se situe le centre de ses intérêts vitaux, comment percevoir ses revenus et quelles déclarations déposer dans chaque pays.
Parler de ce cas →Nous dessinons le schéma de détention actuel jusqu’aux personnes physiques, repérons les maillons inutiles et les risques vis-à-vis des banques et des administrations fiscales. Nous proposons une structure cible, avec holding si nécessaire, et l’ordre des transitions.
Exemple. Un entrepreneur possède trois sociétés dans différents pays, créées à des moments différents pour des projets différents. Nous les regroupons dans une structure lisible et planifions lesquelles fermer et lesquelles transférer à la holding.
Parler de ce cas →Nous examinons la forme de la société, les impôts fédéraux et ceux de l’État, ou l’impôt sur les sociétés au Royaume-Uni, la banque et les services de paiement. Nous calculons à part le chemin du bénéfice jusqu’au propriétaire.
Exemple. Un fabricant d’articles pour la maison lance ses ventes sur une place de marché américaine. Pendant la session, nous choisissons la forme de société, l’État, la banque et le schéma de règlement avec la production en Ukraine.
Parler de ce cas →Nous vérifions comment un investisseur ou un acheteur verra la structure : qui détient les parts et la propriété intellectuelle, où sont les contrats, quelle information financière existe. Le plan indique ce qu’il faut mettre en ordre avant les négociations.
Exemple. Les fondateurs d’un produit SaaS discutent avec un fonds. Nous examinons dans quel pays doit se trouver la société mère, à qui appartient le code et quels documents l’investisseur demandera.
Parler de ce cas →Nous invitons tous les associés à la session et examinons les parts, la gouvernance, la sortie d’un associé et les impôts de chacun dans son pays. Les accords sont ensuite formalisés dans un pacte d’associés.
Exemple. Trois associés vivent en Ukraine, en Espagne et aux Émirats arabes unis et lancent un projet commun. Nous choisissons le pays de la société, répartissons les rôles et fixons ce qui entrera dans le pacte d’associés.
Parler de ce cas →Pendant la session stratégique, nous traitons six sujets dont dépend la structure internationale de l’entreprise : détention, marchés, impôts, banques, personnes et ordre des étapes. L’ordre du jour, le niveau de détail et les participants sont convenus avant la rencontre, pour que le temps serve à vos décisions.

Quelles sociétés sont nécessaires, dans quels pays, qui les détient et dans quelles proportions, faut-il une holding. Nous dessinons le schéma de détention jusqu’aux personnes physiques, tel que le voient la banque et l’administration fiscale. Nous vérifions où chaque société est dirigée dans les faits et si cela crée un établissement stable dans un autre pays. S’il y a plusieurs associés, nous notons ce qu’il faut formaliser par écrit, par exemple dans un pacte d’associés.
UE, Royaume-Uni, États-Unis, Émirats arabes unis et autres pays : où créer une société ou une succursale pour vos clients, quels enregistrements sont nécessaires pour vendre et recruter, ce qu’exigent la banque et l’administration fiscale du pays. Nous examinons à part s’il faut un dirigeant local, un bureau ou des salariés pour que la société passe le contrôle de la banque et du fisc, et quelles obligations déclaratives apparaissent dès la première année.
Nous comparons l’impôt sur les sociétés dans les pays envisagés, l’imposition des dividendes et des salaires, les impôts personnels du propriétaire. Pour les résidents fiscaux ukrainiens, nous vérifions à part les règles de SEC (société étrangère contrôlée) en Ukraine, la résidence fiscale et les conditions d’exonération du bénéfice de la SEC. S’il y a plusieurs propriétaires vivant dans différents pays, nous calculons les impôts de chacun, car un même schéma donne des résultats différents selon l’associé.
Où seront les comptes de la société et du propriétaire, quels services de paiement conviennent au modèle d’activité, quels justificatifs d’origine des fonds seront demandés. La décision d’ouvrir un compte appartient à la banque, notre rôle est de choisir des options réalistes et de préparer le dossier.
Où vivront le propriétaire et les collaborateurs clés, faut-il un titre de séjour, quel effet cela a sur la résidence fiscale et sur le lieu de direction effective de la société.
Ce qui peut bloquer le plan : exigences des banques, déclarations SEC en Ukraine, double imposition, délais des administrations. Pour chaque risque, nous prévoyons une action et sa place dans la suite des étapes.
Le résultat de la session stratégique est un plan d’action pour le propriétaire : quelles étapes, dans quel ordre, dans quelles juridictions, avec quels documents et qui est responsable de quoi.
Nous rédigeons le plan pour le propriétaire : court, étape par étape, avec des décisions claires. Vous pouvez le transmettre à vos associés, à votre directeur financier ou à un investisseur, pour que tout le monde travaille sur le même schéma.
Vous pouvez mettre le plan en œuvre vous-même ou nous le confier clés en main : création de société à l’étranger, comptes, comptabilité, déclarations SEC en Ukraine et relocalisation sont gérés par une seule équipe. Le plan est ainsi exécuté par l’équipe qui a participé à sa préparation.
Décrivez votre activité, vos pays et votre objectif : lors d’un appel gratuit de 10 minutes, nous vous dirons si une session stratégique vous est utile et ce que contiendra son ordre du jour.
La consultation de 30 minutes convient à un seul scénario ou une seule question, la session stratégique couvre toute la structure de l’entreprise avec un plan d’action écrit.
| Format | Pour quel besoin | Profondeur | Résultat |
|---|---|---|---|
| Échange de découverte, 10 minutes, gratuit | Savoir si une structure est utile maintenant et par où commencer | Le besoin dans les grandes lignes | Une orientation et l’étape suivante |
| Consultation, 30 minutes, 100 € | Analyse courte et payante d’un scénario ou d’une question | Options de juridictions et de structure, risques, réponses à vos questions | Une vision claire des options pour un scénario |
| Session stratégique | Toute la structure de l’entreprise : détention, marchés, impôts de la société et du propriétaire, banques, relocalisation | Selon le besoin, ordre du jour et participants convenus à l’avance | Plan d’action : étapes, ordre, juridictions, documents, risques |
En cas de doute, commencez par les 10 minutes gratuites : à partir de la description de votre besoin, nous vous dirons quel format suffit. Pour savoir comment se déroule le travail, de la première question à la structure, consultez la page notre méthode de travail.
Nous proposons l’ordre du jour et le format de la session stratégique dans le jour ouvré qui suit votre demande, et la date de la rencontre est fixée avec vous et vos associés.
En général, d’après notre expérience, le délai avant la session dépend de la préparation : la rapidité avec laquelle les informations sur les sociétés, les propriétaires, les chiffres d’affaires et les projets sont réunies. Plus le questionnaire est complet, plus l’ordre du jour est précis et moins de questions restent en suspens. Nous préparons le plan d’action à l’issue de la session et indiquons son délai de préparation lorsque l’ordre du jour est validé. Le délai dépend du cas, de ses particularités, du travail des administrations et des cas de force majeure.
La mise en œuvre suit son propre calendrier : l’immatriculation des sociétés, l’ouverture des comptes et la relocalisation dépendent des registres, des banques et des services d’immigration. Le délai officiel d’une administration ne concerne que l’examen d’un dossier complet, c’est pourquoi le plan indique les étapes et ce dont dépend chacune d’elles. Si vous avez une échéance externe, par exemple des négociations avec un investisseur, le début d’un contrat ou le déménagement de la famille, indiquez-la dans votre demande : nous construirons l’ordre du jour et la suite des étapes en fonction de cette date.
Le prix de la session stratégique est calculé selon le besoin : il dépend du nombre de pays et de sociétés, de la complexité de la structure actuelle et du niveau de détail du plan.
Le seul prix publié est celui de la consultation de 30 minutes à 100 €, l’échange de découverte de 10 minutes est gratuit. Nous chiffrons la session dans le jour ouvré qui suit une courte description de votre besoin. Le devis précise les sujets de l’ordre du jour, les participants et le contenu du plan écrit, pour que vous voyiez le volume de travail à l’avance. La mise en œuvre du plan est chiffrée séparément, pays par pays et service par service. Nous travaillons sous contrat.
Un plan de structure internationale n’a de sens que s’il peut être exécuté. Les propriétaires nous le confient pour cinq raisons :
Depuis quatorze ans, nous construisons des structures internationales, créons des sociétés, ouvrons des comptes et traitons les questions fiscales dans plus de 50 juridictions. Nous connaissons les exigences des registres, des banques et des administrations fiscales par nos propres dossiers.
Les enregistrements, les dossiers bancaires, les immatriculations fiscales et les déclarations prévues par le plan sont gérés par les juristes et comptables de Crystal Tax avec nos partenaires locaux. Nous gérons la correspondance avec les administrations et les banques, vous fournissez les documents et prenez les décisions.
Les remarques du registre et de l’administration fiscale ainsi que les questions de la banque sur notre travail sont traitées sans supplément.
Structure, sociétés, comptes, comptabilité, impôts et SEC en Ukraine sont gérés par une seule équipe, sans chercher un prestataire différent pour chaque pays.
Le périmètre, les délais et la confidentialité sont fixés dans le contrat. Les données vous concernant, ainsi que vos associés et vos sociétés, ne sont communiquées que dans la mesure exigée par la procédure.
La session stratégique suit six étapes, de la demande à la mise en œuvre. Vous nous fournissez les informations sur l’entreprise et prenez les décisions, nous nous chargeons de la préparation et du plan.
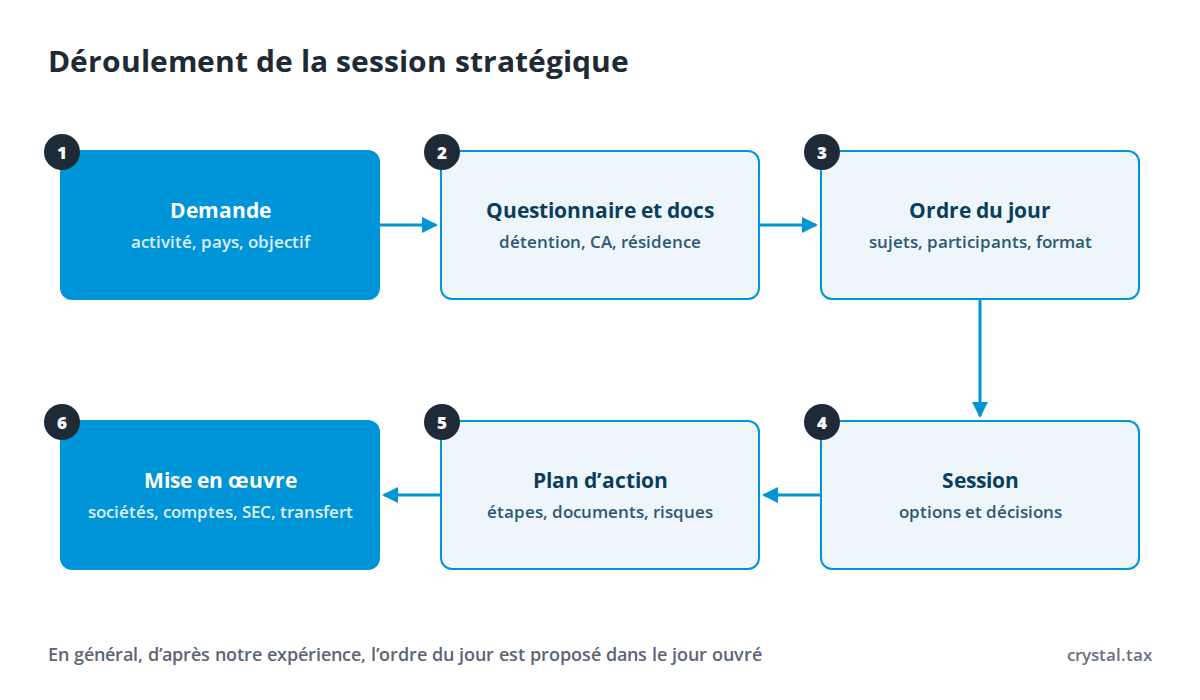
Pour la session, il suffit de réunir les informations sur l’activité actuelle et vos objectifs : le reste sera précisé via le questionnaire.
S’il manque encore certaines informations, indiquez-le dans le questionnaire : une partie des questions sera traitée pendant la rencontre. Les données servent uniquement à préparer la session, les conditions de confidentialité sont fixées dans le contrat.
Si le propriétaire d’une société étrangère est résident fiscal ukrainien, il relève des règles de SEC (société étrangère contrôlée) de l’article 39-2 du Code fiscal de l’Ukraine, et nous en tenons compte dans chaque plan.
Nous préparons les notifications et les rapports dans le cadre du service déclarations SEC en Ukraine.
L’impôt sur les sociétés est l’un des critères de comparaison des pays pendant la session, avec les impôts du propriétaire, les exigences des banques et les règles SEC en Ukraine.
| Pays | Taux de l’impôt sur les sociétés | Conditions |
|---|---|---|
| Royaume-Uni | 25 pour cent, 19 pour cent pour les petits bénéfices | 19 pour cent pour un bénéfice jusqu’à 50 000 livres, 25 pour cent au-delà de 250 000 livres, entre les deux un taux avec coefficient de réduction. Exercice fiscal à partir du 1er avril 2026 |
| Émirats arabes unis | 0 et 9 pour cent | 0 pour cent sur le bénéfice imposable jusqu’à 375 000 dirhams, 9 pour cent sur la part qui dépasse ce montant |
| Estonie | 22/78 | L’impôt est dû lors de la distribution du bénéfice : 22/78 du montant versé, soit 22 pour cent du montant brut. Le taux réduit de 14/86 pour les dividendes versés régulièrement est supprimé depuis le 1er janvier 2025 |
| Pologne | 19 pour cent, taux réduit 9 pour cent | 9 pour cent pour un petit contribuable et pour une société l’année de début d’activité, avec un chiffre d’affaires annuel jusqu’à 2 millions d’euros |
| États-Unis | 21 pour cent | Impôt fédéral sur les bénéfices des sociétés, hors impôts des États |
À titre de comparaison, le taux de base de l’impôt sur les bénéfices en Ukraine est de 18 pour cent. L’impôt minimum mondial de 15 pour cent selon les règles types de l’OCDE s’applique aux groupes internationaux dont le chiffre d’affaires annuel consolidé atteint 750 millions d’euros. Nous vérifions le taux applicable à votre pays à la date de la session.
Décrivez en deux ou trois phrases l’activité de l’entreprise, les pays des sociétés et des propriétaires et la décision que vous attendez. Dans le jour ouvré, nous proposerons l’ordre du jour, le format et les participants de la session stratégique, avec une estimation du prix. Si vous préférez d’abord faire connaissance, réservez les 10 minutes gratuites. Pour l’analyse courte d’une seule question, choisissez la consultation de 30 minutes à 100 €.
Code fiscal de l’Ukraine, art. 14.1.213, 39-2, 49.18, 136, 167, sous-section 10 de la section XX, version du 17.09.2026; OCDE : signataires de l’AMAC NCD (CRS MCAA) et date prévue du premier échange; GOV.UK : Rates and allowances, Corporation Tax; Ministère des Finances des EAU : Federal Decree-Law No. 47 of 2022, Corporate Tax; Ministère des Finances des EAU : Cabinet Decision No. 116 of 2022; Ministère des Finances des EAU : Top-up Tax; Administration fiscale estonienne : taux d’imposition 2026; Podatki.gov.pl : CIT, stawki i limity; 26 U.S. Code § 11, impôt sur les bénéfices des sociétés; IRS : Instructions for Form 1120. Contenu vérifié et mis à jour le 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp