
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
Services comptables au Royaume-Uni pour les LTD de propriétaires étrangers : nous tenons la comptabilité, déposons les comptes auprès de Companies House et de HMRC et préparons le rapport sur les sociétés étrangères contrôlées pour le propriétaire résident fiscal ukrainien.
Depuis 2012 · 50+ juridictions · Companies House, HMRC et SEC ukrainiennes par une seule équipe · réponse sous un jour ouvré
En bref
Choisissez la situation la plus proche de la vôtre : l'itinéraire et la première étape en quelques lignes.
Nous organisons la comptabilité dès le premier mois : logiciel en ligne, relevés bancaires connectés, calendrier des échéances Companies House et HMRC. Nous vérifions la date de clôture de l'exercice et l'obligation éventuelle d'immatriculation à la VAT.
Exemple. Un prestataire informatique de Kyiv a créé une LTD pour travailler avec des clients européens. La comptabilité a été mise en place avant sa première facture, et les premiers comptes annuels, qui ont leur propre échéance, ont été planifiés d'emblée.
Discuter de ce cas →Nous reconstituons la comptabilité de toutes les périodes manquées à partir des relevés bancaires, déposons les comptes et le CT600, calculons l'impôt et les pénalités. Si des motifs existent, nous préparons une contestation de la pénalité.
Exemple. Pendant deux ans, le propriétaire n'a rien déposé, car son ancien comptable ne répondait plus. Les deux années ont été reconstituées, les déclarations déposées et le risque de radiation d'office écarté.
Discuter de ce cas →Nous passons la société au statut dormant : information de HMRC sur ce statut, dépôt de dormant accounts simplifiés et du confirmation statement. Nous veillons à ce qu'aucune opération sur le compte ne fasse perdre ce statut.
Exemple. La société avait été créée pour un projet reporté d'un an. Elle est passée au statut dormant, ses obligations déclaratives sont réduites au minimum et elle reste active au registre.
Discuter de ce cas →Nous suivons le seuil de VAT de 90 000 livres sur 12 mois, immatriculons la société et assurons les déclarations trimestrielles via le logiciel selon les règles Making Tax Digital.
Exemple. Une boutique en ligne a commencé à vendre à des clients britanniques. La VAT a été demandée à l'avance, avant le franchissement du seuil, et la comptabilité organisée pour que les déclarations sortent directement du logiciel.
Discuter de ce cas →Nous préparons les comptes de la société de façon à pouvoir les joindre au rapport ukrainien sur les sociétés étrangères contrôlées, traduisons les états financiers et calculons le bénéfice ajusté avec les juristes de Crystal Tax.
Exemple. Le propriétaire de la LTD est résident fiscal ukrainien. Les comptes annuels ont été déposés chez Companies House, puis ont servi de base au rapport SEC joint à sa déclaration.
Discuter de ce cas →Nous déposons les derniers comptes, clôturons les immatriculations fiscales, puis déposons la demande de radiation du registre. En présence d'actifs ou de dettes, nous choisissons une autre procédure de fermeture.
Exemple. Le projet était terminé et un petit solde restait sur le compte. Les fonds ont d'abord été retirés et les dernières déclarations déposées, puis la demande de strike-off a été faite.
Discuter de ce cas →Nos services comptables au Royaume-Uni clé en main couvrent toutes les déclarations obligatoires d'une LTD britannique auprès de Companies House et de HMRC, ainsi que le rapport du propriétaire au titre des règles ukrainiennes sur les SEC. Le périmètre dépend de la société : minimal pour une société dormante, complet pour une société commerciale avec VAT et salariés.

Les comptes annuels Companies House dépendent de la taille de la société. Une micro-entity dépose le jeu le plus court : bilan et notes. Une petite société établit ses comptes selon la norme des petites sociétés et peut bénéficier de l'exemption d'audit. Une société sans activité dépose des dormant accounts. Chez HMRC, les comptes et les calculs fiscaux accompagnent le CT600 au format iXBRL, si bien que la version fiscale est en général plus détaillée que celle visible au registre public.
Le format retenu détermine ce que partenaires et banques verront de la société dans le registre public. Nous en discutons à l'avance avec le propriétaire, en tenant compte du fait qu'à partir du 1er avril 2028 les petites sociétés et les micro-entity déposeront aussi leur compte de résultat chez Companies House, avec le droit de ne pas le publier au registre.
Si la LTD britannique fait partie d'un groupe avec des sociétés dans d'autres pays, nous intégrons sa comptabilité au service comptabilité d'une société internationale : mêmes règles comptables, un seul calendrier d'échéances, une seule équipe.
Nous reconstituons les déclarations manquées à partir des relevés bancaires, des factures et des données des espaces Companies House et HMRC. Les périodes les plus anciennes sont déposées en premier, puis les périodes récentes, et nous calculons en parallèle l'impôt et les pénalités. Si le retard a une cause légitime, nous préparons une contestation auprès de HMRC. Si Companies House a déjà envoyé des lettres annonçant une possible radiation pour défaut de dépôt, nous répondons d'abord au registre et déposons en priorité les documents en retard.
Une société solvable se ferme en général par radiation du registre. La demande est recevable si, au cours des 3 derniers mois, la société n'a ni exercé d'activité commerciale ni vendu de stocks, n'a pas changé de nom, ne fait l'objet d'aucune procédure de liquidation et n'a conclu aucun accord avec ses créanciers. Avant la demande, nous déposons les derniers comptes et le CT600, clôturons la VAT et le payroll et faisons retirer le solde du compte : après la radiation, l'accès aux comptes de la société est fermé. Si le bilan comporte des actifs importants ou des dettes, nous choisissons une autre procédure de fermeture.
Si la société reste à créer, commencez par l'étape création d'une société au Royaume-Uni : la comptabilité se met en place plus facilement dès réception du certificat.
Une LTD britannique a quatre échéances clés dans l'année : les comptes 9 mois après la clôture de l'exercice, l'impôt 9 mois et 1 jour après, le CT600 12 mois après, et le confirmation statement une fois par an avec une fenêtre de 14 jours. Les délais des administrations sont des dates limites de dépôt. Nous commençons le travail plus tôt.
Par défaut, l'accounting reference date tombe le dernier jour du mois de l'anniversaire de l'immatriculation. La première période de comptes peut durer jusqu'à 18 mois, alors qu'une période d'imposition chez HMRC ne dépasse jamais 12 mois. C'est pourquoi la première année comporte souvent deux périodes d'imposition, deux déclarations CT600 et deux échéances de paiement. La date peut être modifiée, ce qui est parfois pratique : par exemple pour aligner l'exercice sur l'année civile et sur le rapport ukrainien relatif aux SEC. Nous décidons avec le propriétaire avant le dépôt des premiers comptes.
Le propriétaire d'une LTD résident fiscal ukrainien dépose le rapport sur les sociétés étrangères contrôlées avec sa déclaration annuelle. Pour 2025, la date limite était le 1er mai 2026. Si les états financiers de la société ne sont pas prêts à cette date, un rapport abrégé est admis et le rapport complet se dépose avant le 31 décembre. L'acquisition d'une participation, sa modification ou la fin du contrôle se déclarent au Service fiscal d'État d'Ukraine (DPS) dans les 60 jours. L'échéance britannique de 9 mois tombe souvent après l'échéance ukrainienne, c'est pourquoi nous bouclons les comptes des propriétaires ukrainiens avant la date officielle.
En général, d'après notre expérience, les comptes annuels et le CT600 d'une petite société sont prêts en 3 à 6 semaines après réception des relevés et des pièces, et la reconstitution d'une année manquée prend 4 à 8 semaines. Le délai dépend du dossier, de ses particularités, du travail des administrations et des cas de force majeure. La tenue mensuelle et la VAT trimestrielle suivent un calendrier convenu ; nous vous demandons les pièces du trimestre dans les deux semaines suivant sa fin.
Le coût de la comptabilité d'une société au Royaume-Uni se calcule au cas par cas, selon le volume d'opérations et les déclarations à produire. Nous chiffrons chaque dossier séparément, car deux LTD au chiffre d'affaires identique peuvent demander un travail très différent.
L'estimation dépend :
Pour les sociétés avec des périodes manquées, nous chiffrons d'abord la reconstitution, puis le suivi courant. Le propriétaire voit ainsi ce que coûte la régularisation des années passées et ce que représente le travail ensuite.
Les frais officiels et les pénalités se paient à part. Nous établissons une estimation sous un jour ouvré après une courte description de votre situation.
Nous suivons les sociétés britanniques de nos clients en même temps que leurs banques, leurs impôts en Ukraine et le reste de leur structure.
Nous travaillons dans 50+ juridictions. Nous connaissons les exigences de Companies House, de HMRC et des banques britanniques par nos propres dossiers.
Correspondance avec Companies House et HMRC, réponses aux demandes et aux lettres de pénalité : c'est notre travail. De votre côté, il faut les pièces et les décisions.
Si le registre ou l'administration fiscale renvoie une déclaration avec des remarques, nous la reprenons sans supplément.
Société, compte, comptabilité, impôts, y compris les règles ukrainiennes sur les SEC : inutile de chercher des prestataires séparés.
Nous travaillons sous contrat, et les conditions de confidentialité y sont inscrites. Seules les personnes qui tiennent votre comptabilité accèdent aux données de la société.
La comptabilité LTD anglaise d'un non-résident est organisée de sorte que nous ayons seulement besoin de vos relevés et de vos décisions.
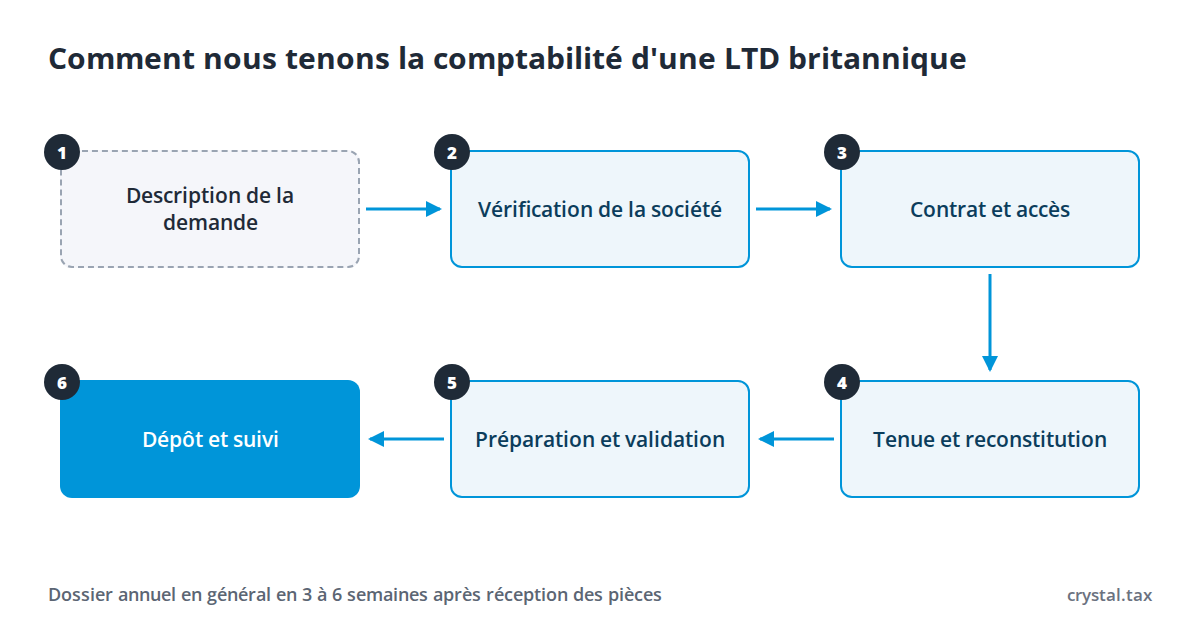
Pour la comptabilité d'une société au Royaume-Uni, la base est constituée des relevés bancaires de la période et des pièces relatives aux opérations importantes. Le reste est demandé au fil du travail.
Nous acceptons les documents au format électronique, en russe, en ukrainien ou en anglais. S'il manque une pièce pour une opération, nous aidons à la reconstituer ou à enregistrer correctement l'opération, afin que la question ne ressurgisse pas lors d'un contrôle de HMRC ou d'une demande de la banque.
En cas de changement de comptable, nous demandons à l'agent précédent ses fichiers de travail et ses registres. S'il est injoignable, nous reconstituons la situation à partir des données de Companies House, de l'espace de la société chez HMRC et des relevés.
Tous les directeurs et PSC doivent faire vérifier leur identité auprès de Companies House et obtenir un personal code. Sans les codes de tous les directeurs, le confirmation statement ne peut pas être déposé, c'est pourquoi nous vérifions ce point dès le début.
| Déclaration | Destinataire | Échéance | Qui dépose |
|---|---|---|---|
| Annual accounts | Companies House | 9 mois après l'accounting reference date, premiers comptes : 21 mois après l'immatriculation | toutes les sociétés, dormant comprises |
| Confirmation statement | Companies House | tous les 12 mois, fenêtre de 14 jours | toutes les sociétés, dormant comprises |
| CT600 | HMRC | 12 mois après la fin de la période d'imposition | toutes les sociétés, sauf dormant si HMRC n'exige pas de déclaration |
| Paiement de la Corporation Tax | HMRC | 9 mois et 1 jour après la fin de la période | sociétés ayant un impôt à payer |
| VAT return | HMRC | en général 1 mois et 7 jours après le trimestre | assujettis à la VAT |
| FPS pour le payroll | HMRC | le jour du versement ou avant | employeurs |
| Rapport SEC | Service fiscal d'État d'Ukraine (DPS) | avec la déclaration annuelle de la personne physique, pour 2025 avant le 1er mai 2026 | propriétaires résidents fiscaux ukrainiens |
Depuis le 1er avril 2023, la Corporation Tax dépend du bénéfice. Les seuils de 50 000 et 250 000 livres se divisent par le nombre de sociétés associées et se réduisent pour une période courte, le calcul diffère donc pour le propriétaire de plusieurs sociétés.
| Bénéfice annuel | Taux |
|---|---|
| jusqu'à 50 000 livres | 19 pour cent, small profits rate |
| de 50 000 à 250 000 livres | 25 pour cent avec marginal relief |
| au-delà de 250 000 livres | 25 pour cent, main rate |
L'immatriculation à la VAT est obligatoire si le chiffre d'affaires imposable des 12 derniers mois a dépassé 90 000 livres ou dépassera ce seuil dans les 30 prochains jours. Après le dépassement, l'immatriculation doit intervenir dans les 30 jours suivant la fin du mois où le seuil a été franchi. Sauf rares exceptions, les assujettis à la VAT tiennent des registres numériques et déposent leurs déclarations via un logiciel compatible selon les règles Making Tax Digital.
Depuis le 6 avril 2025, les seuils de taille des sociétés sont relevés. La catégorie se détermine selon deux des trois critères.
| Catégorie | Chiffre d'affaires | Total du bilan | Salariés |
|---|---|---|---|
| Micro-entity | jusqu'à 1 million de livres | jusqu'à 500 000 livres | jusqu'à 10 |
| Small company | jusqu'à 15 millions de livres | jusqu'à 7,5 millions de livres | jusqu'à 50 |
Les petites sociétés et les micro-entity peuvent bénéficier de l'exemption d'audit. L'audit reste obligatoire pour certaines catégories, par exemple les public limited companies (plc), les banques et les assureurs, c'est pourquoi nous vérifions le droit à l'exemption pour chaque société.
Les comptes à zéro d'une LTD correspondent, dans la terminologie britannique, aux dormant accounts. Une société sans activité et sans revenu dépose des comptes simplifiés sans compte de résultat, ainsi que le confirmation statement. Une fois HMRC informé du statut dormant, le CT600 n'est plus à déposer tant que HMRC n'envoie pas de nouvelle demande.
Pénalité de Companies House pour retard de dépôt des comptes d'une société privée : jusqu'à 1 mois, 150 livres ; de 1 à 3 mois, 375 livres ; de 3 à 6 mois, 750 livres ; plus de 6 mois, 1 500 livres. Si les comptes sont en retard deux années de suite, la pénalité est doublée.
Pénalité de HMRC pour le CT600 : 200 livres dès le premier jour de retard, puis 200 livres de plus au bout de 3 mois. Après 6 mois, HMRC fixe lui-même l'impôt et ajoute 10 pour cent de l'impôt impayé, puis encore 10 pour cent après 12 mois. Au troisième retard consécutif, les pénalités forfaitaires passent à 1 000 livres chacune.
La loi sur la criminalité économique et la transparence des entreprises (ECCTA) modifie les règles par étapes. Depuis le 18 novembre 2025, la vérification d'identité des directeurs et des PSC est obligatoire, avec une période de transition de 12 mois pour les directeurs en fonction. À partir du 1er avril 2028, les comptes ne pourront être déposés que via un logiciel commercial au format iXBRL, les abridged accounts seront supprimés, et les petites sociétés et les micro-entity déposeront chez Companies House leur compte de résultat, avec le droit de refuser sa publication au registre.
Décrivez votre société et votre demande : sous un jour ouvré, nous vous répondons avec une estimation et la liste des documents. Si vous préférez en parler, commençons par un appel gratuit de 10 minutes.
GOV.UK : vie d'une société, obligations annuelles, comptes; GOV.UK : pénalités pour dépôt tardif des comptes annuels; GOV.UK : Company Tax Returns et pénalités de retard; GOV.UK : taux et allègements de la Corporation Tax; GOV.UK : paiement de la Corporation Tax; GOV.UK : guide du confirmation statement; GOV.UK : vérification d'identité Companies House à partir du 18 novembre 2025; GOV.UK : seuil d'immatriculation à la VAT; HMRC : VAT Notice 700/22, Making Tax Digital for VAT; Code fiscal de l'Ukraine, art. 39-2 et sous-point 49.18.4 (rapport SEC, délais). Vérifié : 27.09.2026.
Maksym Stepanenko
Associé gérant de Crystal Tax
Depuis 2012, projets internationaux : structures de sociétés, fiscalité, migration, DUNS et NCAGE. Plus de 50 juridictions.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.il y a 2 ans · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.il y a un an · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.il y a un an · Google Maps
Décrivez brièvement votre besoin : le pays, l’activité et les délais. Cela nous suffit pour proposer une solution et les étapes du travail.
Nous répondons sous un jour ouvré.
Ou écrivez-nous
 Telegram
 WhatsApp