
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Un fideicomiso o trust es una figura jurídica en la que el fideicomitente (settlor) transmite activos a un propietario fiduciario (trustee), que los posee y administra conforme a la escritura del trust (trust deed) en interés de los beneficiarios. En el lenguaje corriente se llama «fondo fiduciario» tanto al propio trust como al conjunto de activos que contiene. La alternativa más cercana es la fundación privada o familiar: cumple las mismas funciones, pero es en sí misma una persona jurídica con sus estatutos y su consejo.
En Ucrania no se puede constituir un trust en su forma clásica: el Código Civil de Ucrania regula el contrato de gestión de bienes (capítulo 70, art. 1029) y la propiedad fiduciaria como garantía de un crédito o préstamo (art. 597-1 y siguientes); una institución del trust propia, como la del common law, no existe en él. Por eso los titulares de Ucrania constituyen trusts y fundaciones conforme al Derecho de otro país. El Código Tributario de Ucrania menciona expresamente los trusts y las fundaciones entre las «entidades extranjeras sin personalidad jurídica» y puede equiparar dicha entidad a una sociedad extranjera controlada (Código Tributario de Ucrania, subap. 39-2.1.1).
Registro de fideicomisos y trusts llave en mano: elegimos país y forma, buscamos un trustee con licencia, preparamos los documentos, transmitimos los activos y llevamos la declaración ucraniana de SEC (sociedades extranjeras controladas).
Desde 2012 · más de 50 jurisdicciones · trusts y fundaciones privadas con socios con licencia · SEC e impuestos ucranianos en un mismo equipo
En resumen
Seis situaciones por las que acuden a nosotros para constituir un trust o una fundación, y la vía que solemos proponer.
Creamos un trust o una fundación con reglas claras de pago por edades y acontecimientos, designamos trustee y protector y redactamos la letter of wishes. Así se crea también un fideicomiso para un hijo: los activos se gestionan de forma profesional hasta su mayoría de edad y más allá.
Ejemplo. Un empresario transmite a un trust discrecional una cartera de inversiones y su participación en una sociedad; los hijos reciben pagos para sus estudios y el resto, después de los 25 años, por decisión del trustee.
Hablar de este caso →Aportamos parte del ahorro a un trust con antelación, cuando el negocio no tiene reclamaciones ni litigios, y documentamos el origen de los fondos. Los tribunales pueden impugnar una transmisión de activos hecha para eludir a los acreedores, por eso lo hacemos a tiempo y dentro de la ley.
Ejemplo. El propietario de una empresa industrial transmite a un trust los ahorros de años anteriores y logra una contabilidad separada: el negocio por un lado, el capital familiar por otro.
Hablar de este caso →Situamos un trust o una fundación por encima de la sociedad holding para que la gestión no se detenga en un relevo generacional o si el propietario enferma. Las notificaciones e informes ucranianos de SEC los llevamos nosotros.
Ejemplo. Dos socios aportan las participaciones del holding a una fundación con un consejo en el que cada familia tiene asignados derechos económicos y de voto.
Hablar de este caso →Elegimos el Derecho del trust y el banco de modo que encajen las normas fiscales de todos los países de residencia de los beneficiarios. A menudo va unido a la reubicación del negocio y al cambio de residencia.
Ejemplo. Los padres siguen en Ucrania, la hija vive en Polonia y el hijo en Canadá: trust de Derecho inglés con cuenta en un banco que trabaja con los tres países.
Hablar de este caso →A las familias con mentalidad de Derecho civil les proponemos fundaciones privadas con consejo, estatutos y reglamentos. La opción clásica es la fundación familiar en Liechtenstein.
Ejemplo. Una familia constituye una fundación con un consejo formado por un director local con licencia y un miembro de la familia, y fija en el reglamento el orden de los pagos.
Hablar de este caso →Preparamos un trust o una fundación benéficos con una finalidad que cumpla las normas locales sobre beneficencia. Una SEC benéfica que no reparte rendimientos a sus fundadores está exenta en Ucrania del impuesto sobre el beneficio de la SEC según el subap. 39-2.4.2.3 del Código Tributario de Ucrania.
Ejemplo. Una familia crea una fundación de becas para estudiantes y la financia con los dividendos de su holding.
Hablar de este caso →Tramitamos el registro de fideicomisos y fundaciones privadas en países cuyo Derecho y registros entienden los bancos y donde los servicios fiduciarios los prestan empresas con licencia.
El país se elige según el objetivo de la familia: dónde viven los beneficiarios, qué activos pasan al trust, en qué banco se depositarán y quién será el trustee. En todos los países siguientes el trustee o el consejo de la fundación es un socio local con licencia o la persona que exige la ley local; nosotros lo buscamos, acordamos las condiciones y dirigimos el proyecto.
Forma: Express trust mediante trust deed
Base jurídica: Common law de trusts, Trustee Act 2000
Registro y quién ve los datos: Trust Registration Service de HMRC: express trusts británicos, salvo las excepciones del Schedule 3A, trusts con impuestos británicos, express trusts extranjeros con inmuebles en el Reino Unido o con un trustee residente que entabla allí relaciones de negocio. Para inmuebles adquiridos antes del 6 de octubre de 2020 y que pertenecían al trust a 30 de junio de 2026, el plazo de registro es hasta el 1 de septiembre de 2027. Los terceros obtienen los datos a petición si acreditan un interés legítimo relacionado con la investigación del blanqueo de capitales o de la financiación del terrorismo, o si el trust posee más de la mitad de una sociedad fuera del Reino Unido y del EEE
Cuándo encaja: Familia repartida en varios países que necesita un Derecho que entiendan todos los bancos y tribunales con larga práctica
Forma: Trust internacional: fideicomitente y beneficiarios no residentes en Chipre, al menos un trustee residente
Base jurídica: Cyprus International Trusts Law 69(I)/1992, modificada por 20(I)/2012, 98(I)/2013 y 240(I)/2025
Registro y quién ve los datos: CyTBOR, registro de beneficiarios de trusts, gestionado por la Comisión de Valores de Chipre (CySEC) según el art. 61C de la ley 188(I)/2007 de prevención del blanqueo de capitales
Cuándo encaja: Se necesita un trust conforme al Derecho de un país de la UE, con activos o holding en Europa
Forma: Fundación privada (Stiftung) y trust (Treuhänderschaft)
Base jurídica: Personen- und Gesellschaftsrecht (PGR) de 1926: art. 552 sobre fundaciones, art. 897 y siguientes sobre trusts
Registro y quién ve los datos: La fundación que no se inscribe en el registro mercantil deposita en 30 días una notificación de constitución ante el Amt für Justiz; la exactitud de los datos la confirma un abogado local o un Treuhänder. Los beneficiarios figuran en el registro previsto por la ley VwbPG de 2020
Cuándo encaja: Familia con mentalidad de Derecho civil que quiere una fundación con personalidad jurídica propia para varias generaciones
Forma: Trust con una sociedad fiduciaria con licencia
Base jurídica: Trust Companies Act 2005, la licencia de actividad fiduciaria la concede la MAS
Registro y quién ve los datos: Sociedad fiduciaria supervisada por la MAS; los datos de los beneficiarios los reciben el regulador y el banco
Cuándo encaja: Activos, cuentas e inversiones en Asia
Los trusts y fundaciones en los Emiratos se describen en una página aparte: trusts en los EAU. Estudiamos otros países a petición si allí hay un trustee con licencia y una práctica que los bancos entiendan.
Las obligaciones fiscales del fideicomitente y de los beneficiarios residentes en Ucrania se mantienen cuando los activos pasan a un trust o una fundación extranjeros: el Código Tributario considera los trusts y las fundaciones entidades extranjeras sin personalidad jurídica que pueden equipararse a una SEC (Código Tributario de Ucrania, subap. 39-2.1.1). Por eso planificamos la parte ucraniana desde el inicio, antes de firmar el trust deed.
Ucrania participa en el intercambio automático de información financiera CRS; según la lista de la OCDE, su primer intercambio fue en septiembre de 2024. Los datos de las cuentas del trust y de sus beneficiarios entran en ese intercambio a través de los bancos y las administraciones tributarias. Las notificaciones, informes y declaraciones los preparan nuestros contables; más información en la página declaración de SEC.
Un fideicomiso ofrece confidencialidad frente a terceros y plena transparencia ante bancos y administraciones tributarias. Hay registros de beneficiarios en el Reino Unido (TRS de HMRC), en Chipre (CyTBOR de la CySEC) y en Liechtenstein (registro conforme a la VwbPG). El banco donde se abre la cuenta del trust comunica los datos por CRS a su administración tributaria, y esta los remite al país de residencia del beneficiario. Según la lista de la OCDE, los primeros intercambios fueron: Reino Unido, Chipre y Liechtenstein, septiembre de 2017; Singapur, septiembre de 2018; Ucrania, septiembre de 2024.
El acceso de terceros a estos registros está limitado. El Tribunal de Justicia de la UE, en su sentencia de 22 de noviembre de 2022 en los asuntos acumulados C-37/20 y C-601/20, declaró inválida la disposición de la directiva contra el blanqueo de capitales por la que los datos de los beneficiarios de sociedades eran accesibles a cualquier persona en todos los casos. Al registro de HMRC los terceros solo acceden a petición con un interés legítimo o si el trust controla una sociedad fuera del Reino Unido y del EEE.
Solo creamos estructuras transparentes para bancos y administraciones tributarias. Nuestra confidencialidad queda recogida en el contrato: los datos sobre usted, su familia y sus activos los facilitamos al trustee, al banco y a las autoridades en la medida que exige el procedimiento.
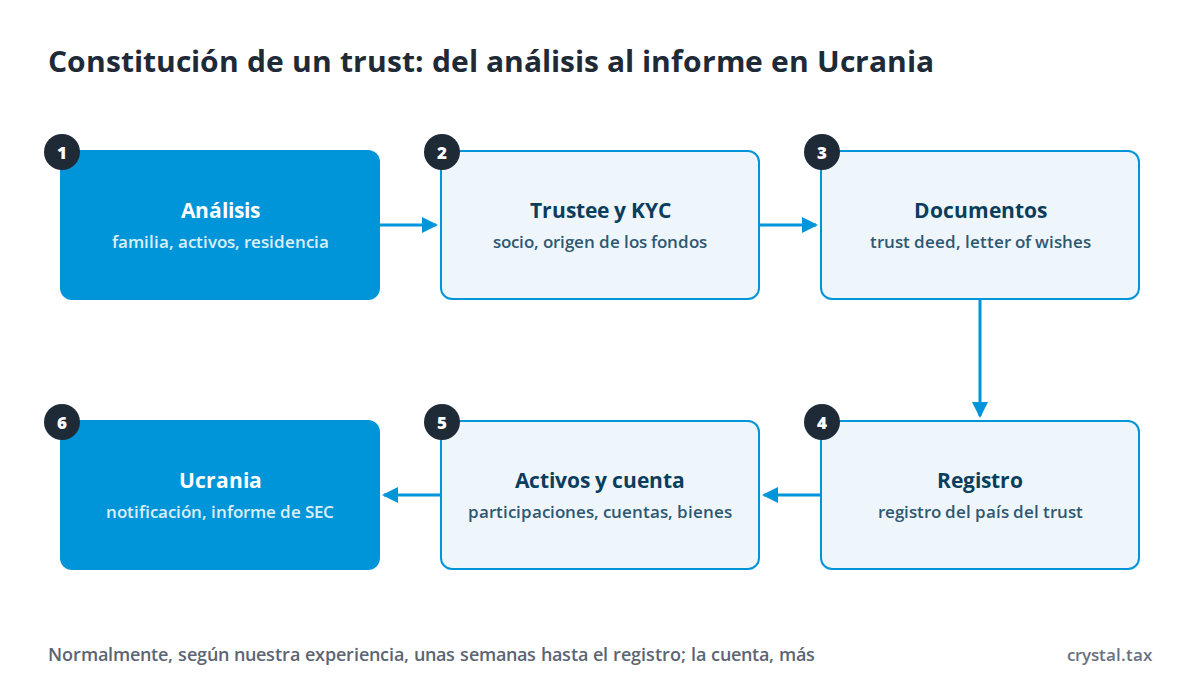
El registro de un trust llave en mano es una cadena que va del análisis de la familia y los activos a la cuenta del trust y al primer informe en Ucrania, y la llevamos con un solo equipo.

Si hace falta una sociedad aparte para los activos, la registramos dentro del mismo trabajo: registro de sociedades en el extranjero.
Normalmente, según nuestra experiencia, constituir un trust con un trustee asociado lleva unas semanas; la fundación privada y la cuenta bancaria del trust requieren más tiempo. El plazo depende del caso, de sus particularidades, del trabajo de las autoridades y de causas de fuerza mayor.
La notificación al Servicio Estatal de Impuestos de Ucrania debe presentarse en los 60 días siguientes a la constitución del trust, por eso incluimos esa fecha en el plan desde el primer día.
El coste de constituir un trust se calcula según el caso y depende del país, de la forma y de los activos que pasan al trust.
Las tasas oficiales y los servicios del trustee, notarios y traductores se indican de antemano en una partida aparte. Le daremos una estimación en un día laborable tras una breve descripción del caso.
Un trust une al trustee, al banco y a las administraciones tributarias de varios países, y los clientes nos lo confían por cinco razones.
Catorce años creando estructuras, abriendo cuentas y llevando impuestos en más de 50 jurisdicciones. Conocemos por nuestros propios casos lo que exigen registros, bancos y administraciones tributarias.
La correspondencia con la sociedad fiduciaria, el registro y el banco, y las respuestas a sus requerimientos, corren de nuestra cuenta. De usted necesitamos documentos y decisiones.
Las observaciones del trustee, del registro y del banco las resolvemos sin coste adicional. Los servicios fiduciarios los prestan socios con licencia en el país; la responsabilidad ante usted es nuestra.
Trust, sociedad, cuenta, contabilidad e impuestos, incluidas las SEC ucranianas, en las mismas manos, sin buscar proveedores por separado.
El alcance del trabajo, los plazos y la confidencialidad quedan fijados en el contrato. Los datos sobre usted, su familia y sus activos los facilitamos en la medida que exige el procedimiento.
La constitución de un trust avanza por fases: primero objetivos y forma, después trustee y documentos, y por último activos, cuenta y declaraciones en Ucrania.
Para registrar un trust, el trustee y el banco verifican al fideicomitente, a los beneficiarios y el origen de los activos; la lista exacta depende del país y de la sociedad fiduciaria.
Traducimos los documentos en ucraniano, indicamos dónde se necesitan apostilla y copia notarial y revisamos la documentación antes de entregarla al trustee.
El trust y la fundación privada cumplen las mismas funciones, gestionar el capital familiar y transmitirlo a las siguientes generaciones, pero están organizados de forma distinta.
| Rasgo | Trust | Fundación privada |
|---|---|---|
| Naturaleza jurídica | Relación jurídica sin persona jurídica; los activos pertenecen al trustee | Persona jurídica; los activos pertenecen a la propia fundación |
| Documento principal | Trust deed, con la letter of wishes | Estatutos, estatutos complementarios, reglamentos |
| Quién gestiona | El trustee, a menudo bajo la supervisión de un protector | El consejo de la fundación |
| Tradición jurídica | Common law: Inglaterra y Gales, Chipre, Singapur | Derecho civil: Liechtenstein y otros países |
| En Ucrania a efectos fiscales | Entidad sin personalidad jurídica, puede equipararse a una SEC | Persona jurídica extranjera o entidad sin personalidad jurídica, según la ley del país de registro |
Descríbanos su familia, sus activos y el objetivo del trust: en un día laborable le propondremos forma, país y plan de trabajo. La primera llamada de 10 minutos es gratuita.
Código Tributario de Ucrania (versión de 17.09.2026): art. 39-2, 120.7, 167, 170.11-1, ap. 72 de la subsección 10 de la sección XX; Código Civil de Ucrania: § 8 cap. 49, art. 597-1 y siguientes; capítulo 70, art. 1029; GOV.UK: Check if you need to register a trust; HMRC Trust Registration Service Manual: TRSM60020; CySEC: Cyprus Trusts Beneficial Owners Registry (CyTBOR); CyLaw: Cyprus International Trusts Law 69(I)/1992; Lilex: PGR, Art. 552 § 19–20; MAS: Trust Companies Act; TJUE: comunicado de prensa 188/22 sobre los asuntos C-37/20 y C-601/20; OCDE: firmantes del MCAA CRS y fechas del primer intercambio. Comprobado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp