
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Ein Trust (Treuhandvermögen) ist eine Rechtskonstruktion, bei der der Gründer (Settlor) Vermögen auf einen Treuhänder (Trustee) überträgt; der Trustee hält dieses Vermögen und verwaltet es nach der Trusturkunde (Trust Deed) im Interesse der Begünstigten. Im Alltag meint „Trust Fonds“ sowohl den Trust selbst als auch das Vermögen, das er hält. Eine nahe Alternative ist die Privatstiftung oder Familienstiftung: Sie erfüllt dieselben Aufgaben, ist aber selbst eine juristische Person mit Statuten und Stiftungsrat.
Einen klassischen Trust können Sie in der Ukraine nicht errichten: Das Zivilgesetzbuch der Ukraine kennt den Vermögensverwaltungsvertrag (Kapitel 70, Art. 1029) und das Treuhandeigentum als Sicherheit für einen Kredit oder ein Darlehen (Art. 597-1 ff.); ein eigenes Trustinstitut wie im Common Law enthält es nicht. Deshalb errichten Eigentümer aus der Ukraine Trusts und Stiftungen nach dem Recht eines anderen Staates. Das Steuergesetzbuch der Ukraine nennt Trusts und Stiftungen ausdrücklich unter den ausländischen „Gebilden ohne Rechtspersönlichkeit“ und kann ein solches Gebilde einer kontrollierten ausländischen Gesellschaft gleichstellen (Steuergesetzbuch der Ukraine, Art. 39-2.1.1).
Registrierung von Trusts und Trust-Gründung schlüsselfertig: Wir wählen Staat und Rechtsform, finden einen lizenzierten Trustee, erstellen die Dokumente, übertragen das Vermögen und führen Ihre ukrainische Berichterstattung nach den CFC-Regeln.
Seit 2012 · 50+ Jurisdiktionen · Trusts und Privatstiftungen mit lizenzierten Partnern · ukrainische CFC-Regeln und Steuern in einem Team
Kurz gesagt
Sechs Situationen, mit denen Mandanten wegen eines Trusts oder einer Stiftung zu uns kommen, und der Weg, den wir üblicherweise vorschlagen.
Wir bauen einen Trust oder eine Familienstiftung mit klaren Ausschüttungsregeln nach Alter und Ereignissen, bestellen Trustee und Protector und verfassen den Letter of Wishes. Ebenso entsteht ein Trust Fonds für ein Kind: Das Vermögen wird bis zur Volljährigkeit und darüber hinaus professionell verwaltet.
Beispiel. Ein Unternehmer überträgt ein Anlageportfolio und einen Gesellschaftsanteil in einen diskretionären Trust; die Kinder erhalten Ausschüttungen für die Ausbildung, den Rest nach dem 25. Lebensjahr nach Entscheidung des Trustees.
Diesen Fall besprechen →Wir bringen einen Teil der Ersparnisse frühzeitig in einen Trust ein, solange gegen das Unternehmen keine Ansprüche und Streitigkeiten bestehen, und dokumentieren die Herkunft der Mittel. Gerichte können eine Vermögensübertragung anfechten, die dazu diente, sich Gläubigern zu entziehen, deshalb geschieht das rechtzeitig und im Rahmen des Gesetzes.
Beispiel. Der Eigentümer eines Produktionsunternehmens überträgt Ersparnisse aus früheren Jahren in einen Trust und erhält eine getrennte Buchführung: das Geschäft auf der einen Seite, das Familienvermögen auf der anderen.
Diesen Fall besprechen →Wir setzen einen Trust oder eine Stiftung über die Holdinggesellschaft, damit die Führung beim Generationswechsel oder bei Krankheit des Eigentümers weiterläuft. Die ukrainischen Meldungen und CFC-Berichte übernehmen wir selbst.
Beispiel. Zwei Mitinhaber übertragen die Holdinganteile auf eine Stiftung mit Stiftungsrat, in der jeder Familie Rechte auf Erträge und Stimmrechte zugeordnet sind.
Diesen Fall besprechen →Wir wählen Trustrecht und Bank so, dass die Steuerregeln aller Ansässigkeitsstaaten der Begünstigten zusammenpassen. Oft geht das mit einer Relocation des Unternehmens und einem Wechsel der Ansässigkeit einher.
Beispiel. Die Eltern bleiben in der Ukraine, die Tochter lebt in Polen, der Sohn in Kanada: ein Trust nach englischem Recht mit Konto bei einer Bank, die mit allen drei Ländern arbeitet.
Diesen Fall besprechen →Familien mit zivilrechtlichem Denken bieten wir Privatstiftungen mit Stiftungsrat, Statuten und Reglements an. Die klassische Variante ist die Familienstiftung in Liechtenstein.
Beispiel. Eine Familie errichtet eine Stiftung, deren Rat aus einem lokalen lizenzierten Direktor und einem Familienmitglied besteht, und legt die Ausschüttungsregeln im Reglement fest.
Diesen Fall besprechen →Wir bereiten einen gemeinnützigen Trust oder eine Stiftung mit einem Zweck vor, der den lokalen Regeln für Gemeinnützigkeit entspricht. Eine gemeinnützige CFC, die keine Erträge an Gründer ausschüttet, ist in der Ukraine von der Steuer auf den CFC-Gewinn befreit (Steuergesetzbuch der Ukraine, Art. 39-2.4.2.3).
Beispiel. Eine Familie errichtet eine Stiftung für Stipendien an Studierende und finanziert sie aus den Dividenden ihrer Holding.
Diesen Fall besprechen →Die Registrierung von Trusts und Privatstiftungen führen wir in Staaten durch, deren Recht und Register Banken vertraut sind und in denen lizenzierte Gesellschaften Trust-Dienstleistungen erbringen.
Den Staat wählen wir nach der Aufgabe der Familie: wo die Begünstigten leben, welches Vermögen in den Trust geht, bei welcher Bank es liegen wird und wer Trustee wird. In allen unten genannten Staaten ist Trustee oder Stiftungsrat ein lizenzierter lokaler Partner oder eine Person, die das lokale Gesetz verlangt; wir finden sie, verhandeln die Bedingungen und führen das Projekt.
Rechtsform: Express Trust per Trust Deed
Rechtsgrundlage: Allgemeines Trustrecht, Trustee Act 2000
Register und wer die Daten sieht: Trust Registration Service bei HMRC: britische Express Trusts außer den Ausnahmen nach Schedule 3A, Trusts mit britischer Steuerpflicht, ausländische Express Trusts mit Immobilien im Vereinigten Königreich oder mit einem dort ansässigen Trustee, der dort eine Geschäftsbeziehung eingeht. Für Immobilien, die vor dem 6. Oktober 2020 erworben wurden und am 30. Juni 2026 dem Trust gehörten, läuft die Registrierungsfrist bis zum 1. September 2027. Dritte erhalten Daten auf Antrag bei einem berechtigten Interesse im Zusammenhang mit Ermittlungen zu Geldwäsche oder Terrorismusfinanzierung oder wenn der Trust mehr als die Hälfte einer Gesellschaft außerhalb des Vereinigten Königreichs und des EWR hält
Wann sie passt: Familie in mehreren Ländern, gebraucht werden ein Recht, das alle Banken kennen, und Gerichte mit langer Praxis
Rechtsform: Internationaler Trust: Gründer und Begünstigte sind nicht in Zypern ansässig, mindestens ein Trustee ist dort ansässig
Rechtsgrundlage: Cyprus International Trusts Law 69(I)/1992 mit den Änderungen 20(I)/2012, 98(I)/2013 und 240(I)/2025
Register und wer die Daten sieht: CyTBOR, das Register der wirtschaftlich Berechtigten von Trusts, geführt von der zyprischen Wertpapierkommission (CySEC) nach Art. 61C des Geldwäschegesetzes 188(I)/2007
Wann sie passt: Gebraucht wird ein Trust nach dem Recht eines EU-Staates, Vermögen oder Holding in Europa
Rechtsform: Privatstiftung (Stiftung) und Trust (Treuhänderschaft)
Rechtsgrundlage: Personen- und Gesellschaftsrecht (PGR) von 1926: Art. 552 zu Stiftungen, Art. 897 ff. zu Treuhänderschaften
Register und wer die Daten sieht: Eine Stiftung ohne Eintrag im Handelsregister hinterlegt binnen 30 Tagen eine Gründungsanzeige beim Amt für Justiz, die Richtigkeit der Angaben bestätigt ein lokaler Rechtsanwalt oder Treuhänder. Die wirtschaftlich Berechtigten stehen im Register nach dem VwbPG von 2020
Wann sie passt: Die Familie denkt in Kategorien des Zivilrechts, gewünscht ist eine Familienstiftung mit eigener Rechtspersönlichkeit über Generationen
Rechtsform: Trust mit einer lizenzierten Trust-Gesellschaft
Rechtsgrundlage: Trust Companies Act 2005, die Lizenz für das Trustgeschäft erteilt die MAS
Register und wer die Daten sieht: Die Trust-Gesellschaft steht unter Aufsicht der MAS; Daten zu den Begünstigten erhalten Aufsicht und Bank
Wann sie passt: Vermögen, Konten und Investitionen in Asien
Trusts und Stiftungen in den Emiraten beschreiben wir auf einer eigenen Seite: Trusts in den VAE. Weitere Staaten prüfen wir auf Anfrage, wenn es dort einen lizenzierten Trustee und eine für Banken verständliche Praxis gibt.
Die Steuerpflichten von Gründer und Begünstigten, die in der Ukraine ansässig sind, bleiben bestehen, wenn Vermögen in einen ausländischen Trust oder eine Stiftung übergeht: Das Steuergesetzbuch behandelt Trusts und Stiftungen als ausländische Gebilde ohne Rechtspersönlichkeit, die einer CFC gleichgestellt werden können (Steuergesetzbuch der Ukraine, Art. 39-2.1.1). Deshalb planen wir den ukrainischen Teil gleich zu Beginn, vor der Unterzeichnung des Trust Deed.
Die Ukraine nimmt am automatischen Austausch von Finanzkontoinformationen nach CRS teil, laut OECD-Liste fand ihr erster Austausch im September 2024 statt. Angaben zu den Konten des Trusts und seinen Begünstigten gelangen über Banken und Steuerbehörden in diesen Austausch. Meldungen, Berichte und Erklärungen erstellen unsere Buchhalter, mehr dazu auf der Seite CFC-Berichte.
Ein Trust Fonds bietet Vertraulichkeit gegenüber Außenstehenden und volle Transparenz gegenüber Banken und Steuerbehörden. Register der wirtschaftlich Berechtigten gibt es im Vereinigten Königreich (TRS bei HMRC), auf Zypern (CyTBOR bei der CySEC) und in Liechtenstein (Register nach dem VwbPG). Die Bank, bei der das Trustkonto geführt wird, meldet die Daten nach CRS an ihre Steuerbehörde, diese leitet sie an den Ansässigkeitsstaat des Begünstigten weiter. Laut OECD-Liste fanden die ersten Austausche statt: Vereinigtes Königreich, Zypern und Liechtenstein im September 2017, Singapur im September 2018, Ukraine im September 2024.
Der Zugang Außenstehender zu diesen Registern ist beschränkt. Der Gerichtshof der EU hat mit Urteil vom 22. November 2022 in den verbundenen Rechtssachen C-37/20 und C-601/20 die Bestimmung der Geldwäscherichtlinie für ungültig erklärt, nach der Angaben zu den wirtschaftlich Berechtigten von Gesellschaften in allen Fällen für jedermann zugänglich waren. In das Register von HMRC erhalten Dritte nur auf Antrag mit berechtigtem Interesse Einblick oder wenn der Trust eine Gesellschaft außerhalb des Vereinigten Königreichs und des EWR kontrolliert.
Wir bauen ausschließlich Strukturen, die für Banken und Steuerbehörden transparent sind. Unsere Vertraulichkeit ist im Vertrag festgelegt: Angaben zu Ihnen, Ihrer Familie und Ihrem Vermögen legen wir gegenüber Trustee, Bank und Behörden in dem Umfang offen, den das Verfahren verlangt.
Die schlüsselfertige Registrierung eines Trusts ist eine Kette von der Analyse der Familie und des Vermögens bis zum Trustkonto und zum ersten Bericht in der Ukraine, und wir führen sie mit einem Team.

Wenn für das Vermögen eine eigene Gesellschaft nötig ist, gründen wir sie im selben Auftrag: Firmengründung im Ausland.
Üblicherweise wird ein Trust mit einem Partner-Trustee nach unserer Erfahrung in einigen Wochen errichtet, eine Privatstiftung und das Bankkonto des Trusts brauchen länger. Die Dauer hängt vom Fall, von Details, von der Arbeit der Behörden und von höherer Gewalt ab.
Die Meldung an den Steuerdienst ist binnen 60 Tagen nach Errichtung des Trusts fällig, deshalb steht dieses Datum vom ersten Tag an im Plan.
Die Kosten der Trust-Gründung berechnen wir für die konkrete Aufgabe, sie hängen vom Staat, von der Rechtsform und vom Vermögen ab, das in den Trust übergeht.
Staatliche Gebühren sowie Leistungen von Trustee, Notaren und Übersetzern nennen wir vorab als eigene Position. Eine Einschätzung erhalten Sie innerhalb eines Arbeitstages nach einer kurzen Beschreibung der Aufgabe.
Ein Trust verbindet Trustee, Bank und Steuerbehörden mehrerer Staaten, und Mandanten vertrauen ihn uns aus fünf Gründen an.
Seit vierzehn Jahren errichten wir Strukturen, eröffnen Konten und betreuen Steuern in 50+ Jurisdiktionen. Die Anforderungen von Registern, Banken und Steuerbehörden kennen wir aus eigenen Mandaten.
Die Korrespondenz mit Trust-Gesellschaft, Register und Bank und die Antworten auf deren Anfragen liegen bei uns. Von Ihnen brauchen wir Dokumente und Entscheidungen.
Anmerkungen von Trustee, Register und Bank arbeiten wir ohne Aufpreis ab. Trust-Dienstleistungen erbringen lizenzierte Partner im jeweiligen Land, die Verantwortung Ihnen gegenüber liegt bei uns.
Trust, Gesellschaft, Konto, Buchhaltung und Steuern, einschließlich der ukrainischen CFC-Regeln, in einer Hand, ohne Suche nach einzelnen Dienstleistern.
Leistungsumfang, Fristen und Vertraulichkeit sind im Vertrag festgelegt. Angaben zu Ihnen, Ihrer Familie und Ihrem Vermögen legen wir in dem Umfang offen, den das Verfahren verlangt.
Die Gründung eines Trusts verläuft in Schritten: zuerst Ziele und Rechtsform, dann Trustee und Dokumente, dann Vermögen, Konto und ukrainische Berichte.
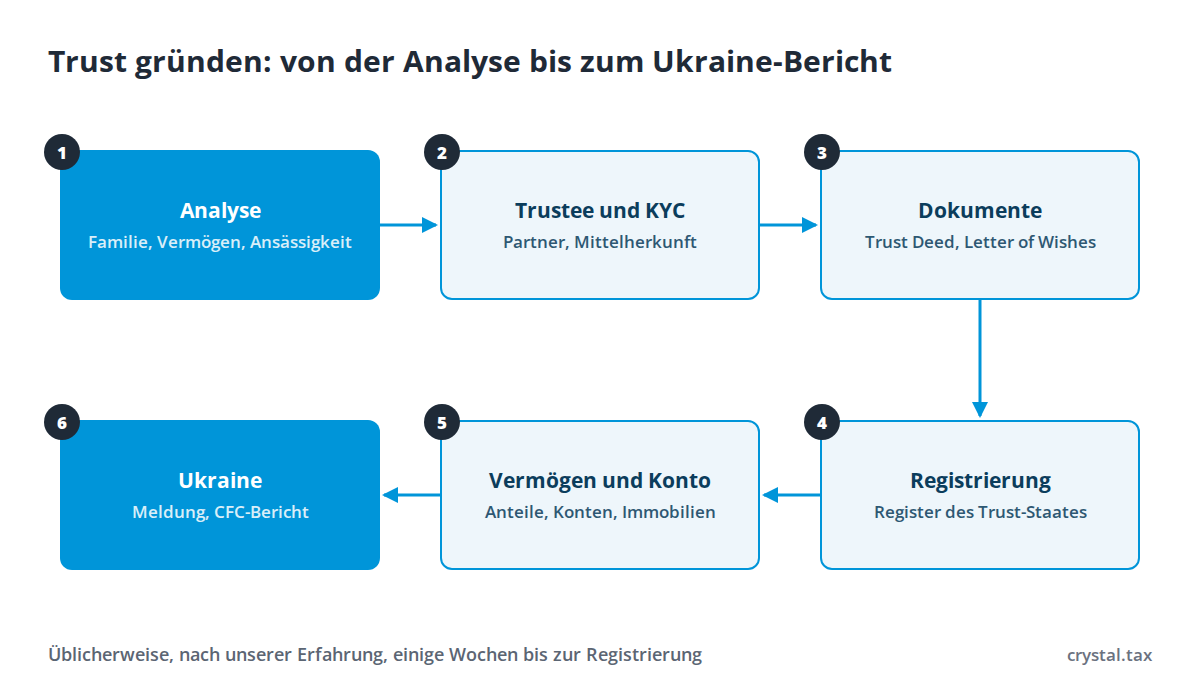
Für die Registrierung eines Trusts prüfen Trustee und Bank Gründer, Begünstigte und Herkunft des Vermögens; die genaue Liste hängt vom Staat und von der Trust-Gesellschaft ab.
Dokumente in ukrainischer Sprache übersetzen wir, sagen, wo Apostille und notarielle Kopie nötig sind, und prüfen das Paket vor der Übergabe an den Trustee.
Trust und Privatstiftung erfüllen dieselben Aufgaben, die Verwaltung des Familienvermögens und seine Weitergabe an die nächsten Generationen, sind aber unterschiedlich aufgebaut.
| Merkmal | Trust | Privatstiftung |
|---|---|---|
| Rechtsnatur | Rechtsverhältnis ohne juristische Person; das Vermögen gehört dem Trustee | Juristische Person; das Vermögen gehört der Stiftung selbst |
| Grunddokument | Trust Deed, dazu Letter of Wishes | Statuten, Beistatuten, Reglements |
| Wer verwaltet | Trustee, oft unter Aufsicht eines Protectors | Stiftungsrat |
| Rechtstradition | Common Law: England und Wales, Zypern, Singapur | Zivilrecht: Liechtenstein und andere Staaten |
| Steuerlich in der Ukraine | Gebilde ohne Rechtspersönlichkeit, kann einer CFC gleichgestellt werden | Ausländische juristische Person oder Gebilde ohne Rechtspersönlichkeit, je nach Recht des Registrierungsstaates |
Beschreiben Sie Familie, Vermögen und Ziel des Trusts: Innerhalb eines Arbeitstages schlagen wir Rechtsform, Staat und Arbeitsablauf vor. Das erste 10-minütige Gespräch ist kostenlos.
Steuergesetzbuch der Ukraine (Fassung vom 17.09.2026): Art. 39-2, 120.7, 167, 170.11-1, Abs. 72 Unterabschn. 10 Abschn. XX; Zivilgesetzbuch der Ukraine: § 8 Kap. 49, Art. 597-1 ff.; Kapitel 70, Art. 1029; GOV.UK: Check if you need to register a trust; HMRC Trust Registration Service Manual: TRSM60020; CySEC: Cyprus Trusts Beneficial Owners Registry (CyTBOR); CyLaw: Cyprus International Trusts Law 69(I)/1992; Lilex: PGR, Art. 552 § 19–20; MAS: Trust Companies Act; Gerichtshof der EU: Pressemitteilung 188/22 zu den Rechtssachen C-37/20 und C-601/20; OECD: Unterzeichner des MCAA CRS und Daten des ersten Austauschs. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp