
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
Firmengründung in Ungarn schlüsselfertig: Wir bereiten die Dokumente vor, registrieren Ihre Kft, beantragen die Steuernummern, helfen bei der Kontoeröffnung und übernehmen die Buchhaltung.
Seit 2012 · 50+ Jurisdiktionen · Körperschaftsteuer 9 % · elektronische Registrierung über einen Rechtsanwalt
Video ansehen (auf Englisch): Kapitel und Zusammenfassung · 1:16
Kurz gesagt
Wählen Sie die Situation, die Ihrer am nächsten kommt: kurz zum Ablauf und zum ersten Schritt.
Wir registrieren eine Kft mit einem Gesellschafter, wählen das Steuerregime (reguläre Körperschaftsteuer oder KIVA) und richten die Rechnungsstellung an Kunden in der EU und außerhalb ein.
Beispiel. Ein Entwickler aus der Ukraine arbeitet für einen Auftraggeber in Deutschland. Wir registrieren die Kft, beantragen die Steuernummer und die USt-IdNr., eröffnen das Konto, der Buchhalter erfasst die Gesellschaft und erstellt die ersten Rechnungen an den Kunden.
Diesen Fall besprechen →Mit einer Kft und ungarischer USt-IdNr. arbeiten Sie mit Lieferanten und Abnehmern innerhalb der EU. Vorab prüfen wir, welche Genehmigungen für Ihre Ware nötig sind.
Beispiel. Ein Unternehmen aus der Ukraine liefert Ersatzteile an Abnehmer in Polen und Österreich. Wir registrieren die Kft, beantragen die USt-IdNr. und stimmen mit dem Buchhalter die Belegführung für innergemeinschaftliche Lieferungen ab.
Diesen Fall besprechen →Die Bank eröffnet das Firmenkonto nach Prüfung der Inhaber und der Tätigkeit. Wir stellen die Unterlagen nach den Anforderungen der Bank zusammen: Geschäftsbeschreibung, Verträge, Herkunft der Mittel.
Beispiel. Eine Beratungsfirma erhält Zahlungen von Kunden aus der EU. Nach der Registrierung der Kft stellen wir das Bankpaket mit Verträgen und Kontoauszügen zusammen und bereiten den Geschäftsführer auf das Gespräch mit der Bank vor.
Diesen Fall besprechen →Für Geschäftsführer aus Nicht-EU-Staaten sieht das Gesetz eine eigene Aufenthaltserlaubnis vor. Sie stellt Anforderungen an die Gesellschaft und ist zeitlich begrenzt, deshalb prüfen wir die Voraussetzungen vor der Registrierung.
Beispiel. Der Inhaber einer kleinen Agentur aus der Ukraine möchte in Budapest leben. Wir registrieren die Kft, gleichen die Anforderungen an die Aufenthaltserlaubnis ab und bereiten die Gesellschaftsunterlagen für den Antrag vorab vor.
Diesen Fall besprechen →Wir übernehmen die Buchhaltung vom bisherigen Buchhalter, prüfen Rückstände und Fristen und erstellen die Abschlüsse künftig selbst.
Beispiel. Die Kft wurde vor zwei Jahren registriert, der Buchhalter meldet sich nicht mehr. Wir fordern die Daten aus dem Steuerportal an, stellen die Buchhaltung wieder her und reichen die versäumten Erklärungen ein.
Diesen Fall besprechen →Wir vergleichen Steuern, Fristen und Bankanforderungen für Ihr Geschäftsmodell und empfehlen eine Variante mit Begründung.
Beispiel. Ein Gründer wählt für seinen E-Commerce zwischen Ungarn, Polen und Rumänien. Wir berechnen die Steuerlast in allen drei Ländern auf Basis seiner Umsätze und empfehlen eines.
Diesen Fall besprechen →Wir begleiten Ihre Gesellschaft von der Wahl der Rechtsform bis zum ersten Abschluss. Sie unterschreiben die Dokumente und durchlaufen die Bankprüfung, alles Übrige erledigen wir.

Eine Kft führt eine vollständige doppelte Buchführung. Liegt der Umsatz über 20 Mio. HUF pro Jahr, muss laut Gesetz ein zugelassener Bilanzbuchhalter (mérlegképes könyvelő) die Buchführung leiten und den Jahresabschluss erstellen; unterschrieben wird er vom Geschäftsführer. Deshalb arbeiten wir mit ungarischen Partnern und stehen Ihnen gegenüber für das Ergebnis ein.
Eine Pflichtprüfung ist erforderlich, wenn der Umsatz im Durchschnitt der zwei Vorjahre über 600 Mio. HUF liegt oder mehr als 50 Mitarbeiter beschäftigt sind; bei einer neuen Gesellschaft gelten die erwarteten Werte. Die meisten kleinen Kft brauchen keine Prüfung.
Ist die Gesellschaft bereits tätig, übernehmen wir die Buchhaltung vom bisherigen Buchhalter. Zuerst prüfen wir, welche Erklärungen eingereicht sind und ob Rückstände bestehen.
Nach unserer Erfahrung vergehen vom Vertrag bis zur registrierten Gesellschaft meist 2–3 Wochen, einschließlich Bankkonto 3–6 Wochen. Die Dauer hängt davon ab, wie schnell die Unterlagen der Gründer vorliegen, von der Bank, den Behörden und höherer Gewalt.
Die gesetzlichen Fristen gelten erst für den vollständigen Antrag. Die Steuerprüfung der NAV dauert 1 Werktag, bei zusätzlicher Prüfung bis zu 8 Werktage. Danach entscheidet das Gericht im vereinfachten Verfahren mit Mustersatzung binnen 1 Werktag, im regulären Verfahren binnen bis zu 15 Werktagen. In der Praxis dauern die Unterzeichnung der Dokumente im Ausland und die Bankprüfung am längsten.
Die Kosten besprechen wir individuell. Für die Registrierung einer Kft fällt keine staatliche Gebühr an, der Preis setzt sich daher aus der Arbeit des Anwalts, der Geschäftsadresse, dem Zustellungsbevollmächtigten und unserer Arbeit zusammen. Er hängt von vier Punkten ab: wie viele Gründer es gibt und wo sie wohnen, ob eine USt-IdNr. und ein Bankkonto nötig sind, wie umfangreich die Buchhaltung ist und ob es Mitarbeiter gibt.
Wir arbeiten per Vertrag mit Rechnung und Leistungsnachweis. Die Buchhaltung berechnen wir separat nach Umfang.
Beschreiben Sie Ihr Vorhaben in zwei bis drei Sätzen: Kosten und Dauer schätzen wir binnen eines Werktags ein.
Die Registrierung ist der erste Schritt. Danach braucht die Gesellschaft ein Konto, Steuernummern und fristgerechte Abschlüsse. Unsere Kunden vertrauen uns die gesamte Kette an:
Seit vierzehn Jahren gründen wir Gesellschaften, eröffnen Konten und betreuen Steuerfragen in 50+ Jurisdiktionen. Die Anforderungen von Registern, Banken und Finanzämtern kennen wir aus eigenen Mandaten.
Ein Team begleitet Ihre Gesellschaft von der Wahl der Rechtsform bis zum ersten Abschluss. Die Juristen und Buchhalter von Crystal Tax arbeiten mit lokalen Partnern zusammen, Sie müssen also keine einzelnen Dienstleister suchen.
Wir beantworten Beanstandungen von Gericht, Finanzamt und Bank und überarbeiten Dokumente ohne Aufpreis, bis die Gesellschaft arbeitet. Wo das Gesetz einen lokalen Anwalt oder Buchhalter verlangt, ziehen wir einen Partner hinzu, für das Ergebnis stehen wir Ihnen gegenüber ein.
Die meisten unserer Kunden sind ukrainische Unternehmer und IT-Fachkräfte. Wir wissen, welche Unterlagen Banken von ihnen üblicherweise verlangen und wie die Herkunft der Mittel nachgewiesen wird.
Leistungsumfang, Fristen und Vertraulichkeit sind vertraglich festgelegt. Angaben zu Ihnen und Ihrer Gesellschaft geben wir genau in dem Umfang weiter, den Gericht, Bank und Finanzamt verlangen.
Die Firmengründung in Ungarn umfasst sechs Schritte, und alle übernehmen wir selbst.
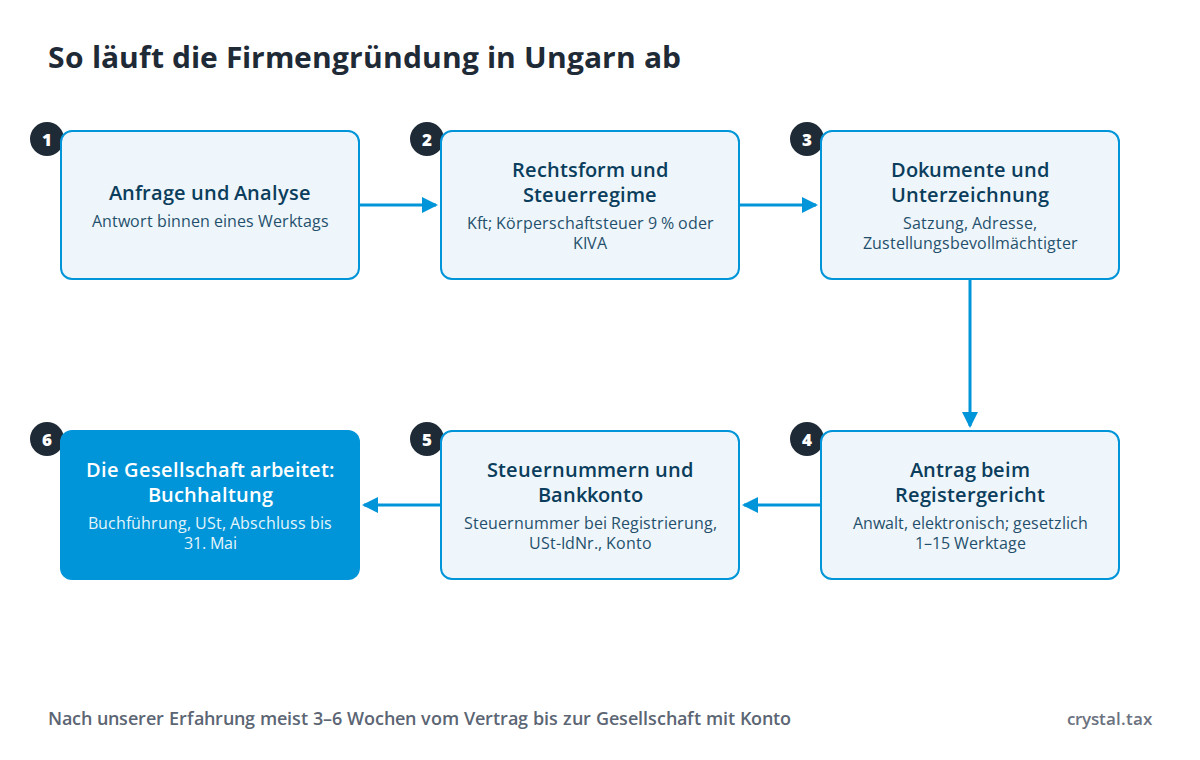
Für den Start genügen Scans, Originale und Beglaubigungen brauchen wir erst bei der Unterzeichnung:
Die vollständige Liste hängt von der Bank und dem Gesellschafterkreis ab. Nach Ihrer Anfrage senden wir Ihnen eine Aufstellung für Ihren Fall.
Die wichtigsten Steuern einer Kft im Jahr 2026:
| Steuer | Satz | Hinweis |
|---|---|---|
| Körperschaftsteuer (TAO) | 9 % | Erklärung bis 31. Mai des Folgejahres |
| Kleinunternehmensteuer (KIVA) | 10 % | Anstelle von Körperschaftsteuer und Sozialsteuer; für Unternehmen bis 100 Mitarbeiter mit Umsatz und Bilanzsumme bis 6 Mrd. HUF |
| Umsatzsteuer (ÁFA) | 27 % | Regelsatz; für bestimmte Waren und Leistungen gelten ermäßigte Sätze |
| Lokale Gewerbesteuer (HIPA) | bis 2 % | Den Satz legt die Gemeinde fest |
| Sozialsteuer des Arbeitgebers (SZOCHO) | 13 % | Auf die Löhne der Mitarbeiter |
| Abgaben und Steuer des Arbeitnehmers | 18,5 % + 15 % | Werden vom Lohn einbehalten |
| Dividenden an natürliche Personen | 15 % | Für in Ungarn Ansässige kommt die Sozialsteuer von 13 % bis zu einer Jahresgrenze hinzu. Für in der Ukraine Ansässige begrenzt das Abkommen die Steuer in Ungarn auf 15 %. Auf Dividenden an eine ausländische Gesellschaft als Gesellschafterin erhebt Ungarn keine Quellensteuer |
Die Sätze wurden zum Datum am Seitenende anhand offizieller Quellen geprüft. Vor Ihrer Entscheidung gleichen wir sie mit Ihrer Situation ab: Das Steuerregime wird passend zum Geschäftsmodell gewählt.
Nichtansässige wählen meist die Kft: Die Haftung der Gesellschafter ist auf die Einlage beschränkt, eine Person kann zugleich einziger Gesellschafter und Geschäftsführer sein.
| Rechtsform | Mindestkapital | Wofür |
|---|---|---|
| Kft (korlátolt felelősségű társaság) | 3 Mio. HUF | Kleine und mittlere Unternehmen, IT, Handel, Holding |
| Zrt (nicht börsennotierte Aktiengesellschaft) | 5 Mio. HUF | Große Projekte und Gewinnung von Investoren |
| Zweigniederlassung einer ausländischen Gesellschaft | nicht festgelegt | Tätigkeit im Namen einer bestehenden ausländischen Gesellschaft |
Die Firmengründung allein begründet kein Aufenthaltsrecht. Für Staatsangehörige außerhalb von EU und EWR, die eine Gesellschaft leiten, auch die eigene, sieht das Ausländergesetz eine Aufenthaltserlaubnis zur selbständigen Erwerbstätigkeit (vendég-önfoglalkoztatás) vor.
Die Erlaubnis wird für bis zu ein Jahr erteilt und um bis zu zwei weitere Jahre verlängert, innerhalb von drei Jahren ab der ersten Erteilung; danach kann in Ungarn ein neuer Antrag gestellt werden. An die Gesellschaft werden Anforderungen gestellt: Seit mindestens sechs Monaten arbeiten dort mindestens fünf ungarische oder EWR-Staatsangehörige in Vollzeit oder die Anwesenheit des Geschäftsführers ist für den Betrieb notwendig, außerdem hat die Gesellschaft keine Steuerschulden. Die Voraussetzungen prüfen wir vor der Registrierung, den Antrag bereiten wir mit Partnern für Migrationsfragen vor.
Beschreiben Sie Ihr Vorhaben im Formular oder schreiben Sie uns im Messenger: Was soll die Gesellschaft tun, wer sind die Gründer, brauchen Sie Konto und Buchhaltung. Binnen eines Werktags antworten wir mit Ablauf, Dauer und Kosten.
Ptk. — Ungarisches Zivilgesetzbuch, 3:161–3:163 (Kapital der Kft), 3:212 (Kapital der Zrt); Ctv. — Gesetz über die Firmenregistrierung 2006. évi V. (Anwalt, Gerichtsfristen, Zustellungsbevollmächtigter); Tao. — Körperschaftsteuergesetz, § 19 (Steuersatz), § 27 aufgehoben (keine Steuer auf Dividenden an Gesellschaften); Katv. — KIVA-Gesetz, § 16, 21; Áfa tv. — Umsatzsteuergesetz, § 82; Htv. — Gesetz über lokale Steuern, § 40; Art. — Gesetz über die Steuerverwaltung (Steuernummer, Erklärungsfristen); Itv. — Gebührengesetz, § 45; Számv. tv. — Rechnungslegungsgesetz, § 151–155; Szocho tv. — Sozialsteuer 13 %; Tbj. — Arbeitnehmerbeiträge 18,5 %; Szja tv. — Einkommensteuer 15 %, Dividenden; Dáptv. 2023. évi CIII, § 26 — amtliche elektronische Adresse; Pmt. 2017. évi LIII, § 7 — Kundenidentifizierung durch die Bank; 2021. évi XLIII, § 7 — Register der wirtschaftlich Berechtigten; 1997. évi CXXXII — Gesetz über Zweigniederlassungen ausländischer Gesellschaften; Gesetz 2023. évi XC. über Ausländer und OIF: Erlaubnis vendég-önfoglalkoztatás; Doppelbesteuerungsabkommen Ukraine–Ungarn, Art. 10. Geprüft: 27.09.2026.
Maksym Stepanenko
Geschäftsführender Partner, Crystal Tax
Seit 2012 internationale Kundenprojekte: Unternehmensstrukturen, Steuern, Migration, DUNS und NCAGE. 50+ Jurisdiktionen.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.vor 2 Jahren · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.vor einem Jahr · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.vor einem Jahr · Google Maps
Beschreiben Sie kurz Ihre Aufgabe: Land, Geschäftstätigkeit und Zeitrahmen. Das genügt, damit wir eine Lösung und den Ablauf vorschlagen.
Wir antworten innerhalb eines Werktags.
Oder schreiben Sie uns
 Telegram
 WhatsApp