
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Constituir una sociedad en Panamá llave en mano: sociedad anónima (S.A.) o fundación de interés privado, agente residente, registro de beneficiarios finales, contabilidad y cuenta, con el cálculo de los impuestos del propietario residente fiscal en Ucrania.
Desde 2012 · más de 50 jurisdicciones · sociedad, cuenta, contabilidad y SEC en un solo equipo · primera consulta gratuita
En resumen
Elija la situación más parecida a la suya: resumen de la ruta y del primer paso.
La sociedad panameña resulta cómoda para operar con socios de la región y cobrar en dólares. Primer paso: analizamos las contrapartes y el origen de la renta para ver los impuestos en Panamá y en Ucrania.
Ejemplo. Un exportador ucraniano de grano vende a compradores de Centroamérica. Constituimos la sociedad anónima, abrimos la cuenta, organizamos la contabilidad y calculamos de antemano el impuesto del propietario en Ucrania según las normas de SEC.
Hablar de este caso →Para un inmueble en Panamá constituimos una sociedad que sea su titular, o bien una fundación. Primer paso: vemos dónde está el activo y quiénes son los herederos, y elegimos la forma.
Ejemplo. Un empresario compra un apartamento en Ciudad de Panamá. Constituimos una sociedad con él como beneficiario final, formalizamos la compra a nombre de la sociedad y organizamos las tasas anuales y la entrega de los registros contables al agente.
Hablar de este caso →La fundación de interés privado mantiene los activos y los transmite a los herederos según su reglamento, sin los trámites de un testamento. Primer paso: describimos los activos y el círculo de beneficiarios.
Ejemplo. Una familia quiere que las participaciones en sus empresas pasen a los hijos sin disputas entre herederos. Creamos la fundación, aportamos las participaciones, nombramos el consejo fundacional y el protector y preparamos las notificaciones de SEC en Ucrania.
Hablar de este caso →Una sociedad panameña puede tener participaciones, pero desde 2027 necesita sustancia para los dividendos e intereses extranjeros dentro de un grupo multinacional. Primer paso: comprobamos si la estructura entra en esa norma.
Ejemplo. El dueño de empresas IT en Polonia y Ucrania estudia un holding en Panamá. Calculamos el impuesto del 15 por ciento sobre la renta pasiva sin sustancia y la SEC en Ucrania, y lo comparamos con un holding en la UE o en los EAU.
Hablar de este caso →Ponemos en orden la sociedad existente. Primer paso: revisamos el agente, el registro de beneficiarios finales, el pago de la tasa única anual y la entrega de los registros contables antes del 30 de abril.
Ejemplo. La sociedad se constituyó hace diez años, el agente cesó su actividad y la tasa lleva dos años sin pagarse. Cambiamos de agente, pagamos la tasa, reconstruimos la contabilidad e inscribimos a los beneficiarios antes de que se suspendan los derechos de la sociedad.
Hablar de este caso →El banco panameño evalúa a los beneficiarios, el origen de los fondos y la residencia fiscal. Primer paso: reunimos el perfil de empresa y los documentos antes de la solicitud.
Ejemplo. El banco rechazó a una sociedad porque su actividad era poco clara. Preparamos la descripción del negocio, los contratos y la justificación del origen de los fondos, y presentamos la solicitud en un banco que trabaja con ese perfil.
Hablar de este caso →Constituir una sociedad en Panamá llave en mano cubre el recorrido desde la elección de la forma hasta el primer cierre anual: usted obtiene una sociedad con agente, registro de beneficiarios finales, cuenta y calendario de obligaciones.

La sociedad anónima (S.A.) se elige para hacer negocios y tener activos; la fundación de interés privado, para el patrimonio familiar y su transmisión a los herederos.
| Criterio | Sociedad anónima (S.A.) / Fundación de interés privado |
|---|---|
| Ley | Sociedad anónima (S.A.): Ley n.º 32 de 1927 Fundación de interés privado: Ley n.º 25 de 1995 |
| Finalidad | Sociedad anónima (S.A.): Comercio, servicios, titularidad de inmuebles y participaciones Fundación de interés privado: Conservación del patrimonio familiar y transmisión a los herederos según el reglamento |
| Administración | Sociedad anónima (S.A.): Junta directiva de al menos tres personas; presidente, secretario y tesorero Fundación de interés privado: Consejo fundacional de tres personas o de una persona jurídica; protector opcional |
| Capital | Sociedad anónima (S.A.): La ley omite un mínimo Fundación de interés privado: Patrimonio inicial de al menos 10.000 balboas, es decir, 10.000 dólares |
| Actividad comercial | Sociedad anónima (S.A.): Permitida Fundación de interés privado: Solo de forma ocasional; el beneficio se destina a los fines de la fundación |
| Agente en Panamá | Sociedad anónima (S.A.): Obligatorio Fundación de interés privado: Obligatorio; firma el acta fundacional |
Los socios pueden ser extranjeros y vivir fuera de Panamá. Por separado: cuenta en un banco de Panamá.
Describa su tarea y, en la consulta gratuita, le diremos si Panamá le conviene, qué forma elegir y cómo quedan los impuestos en Ucrania.
Normalmente, según nuestra experiencia, inscribir una sociedad anónima en Panamá lleva 1–3 semanas tras la verificación de los socios por el agente, y todo el camino hasta una cuenta operativa, 1–3 meses. El plazo depende del caso, de sus particularidades, del trabajo de los organismos públicos y de causas de fuerza mayor.
| Etapa | Normalmente, según nuestra experiencia |
|---|---|
| Elección de la forma, KYC del agente y preparación de documentos | 3–10 días hábiles |
| Inscripción en el Registro Público | 1–2 semanas |
| Registro de beneficiarios finales | En los 15 días hábiles siguientes a la inscripción, según la ley |
| Apostilla y envío de originales | 1–3 semanas, según el país de destino |
| Cuenta bancaria | 1–3 meses, a menudo con reunión en el banco |
Si necesita la sociedad para una operación o una fecha concreta, dígalo en la consulta y organizaremos los pasos en función de esa fecha.
El precio de constituir una sociedad en Panamá se calcula según el caso: se compone de las tasas oficiales, la tasa única anual, los servicios del agente y el volumen de nuestro trabajo.
Trabajamos con contrato. Tras una breve descripción de la tarea, hacemos la estimación en un día hábil y le enviamos un presupuesto con etapas y plazos.
Una sociedad en Panamá exige un trabajo cuidadoso con el agente, el registro, el banco y los impuestos en Ucrania, y los clientes nos lo confían desde hace años por cinco razones:
Llevamos catorce años constituyendo sociedades, abriendo cuentas y resolviendo cuestiones fiscales en más de 50 jurisdicciones. Conocemos los requisitos de registros, agentes y bancos por nuestros propios casos.
Llevamos nosotros la correspondencia con el agente residente, el registro y el banco y respondemos a sus requerimientos. Usted aporta documentos y decisiones.
Las observaciones del agente, del registro o del banco las resolvemos sin coste adicional hasta la inscripción de la sociedad y la decisión del banco sobre la solicitud. Si hace falta una licencia, trabajamos con un socio acreditado y la responsabilidad ante usted es nuestra.
Sociedad, cuenta, contabilidad, impuestos en Ucrania y SEC los lleva un único equipo de abogados y contables de Crystal Tax junto con socios en Panamá.
El alcance, los plazos y la confidencialidad constan en el contrato. Revelamos datos sobre usted y la sociedad solo en la medida que exigen la ley, el agente y el banco.
Con nosotros, constituir una sociedad en Panamá tiene seis etapas; usted aporta documentos y decisiones, y la inscripción se hace sin viajar a Panamá.
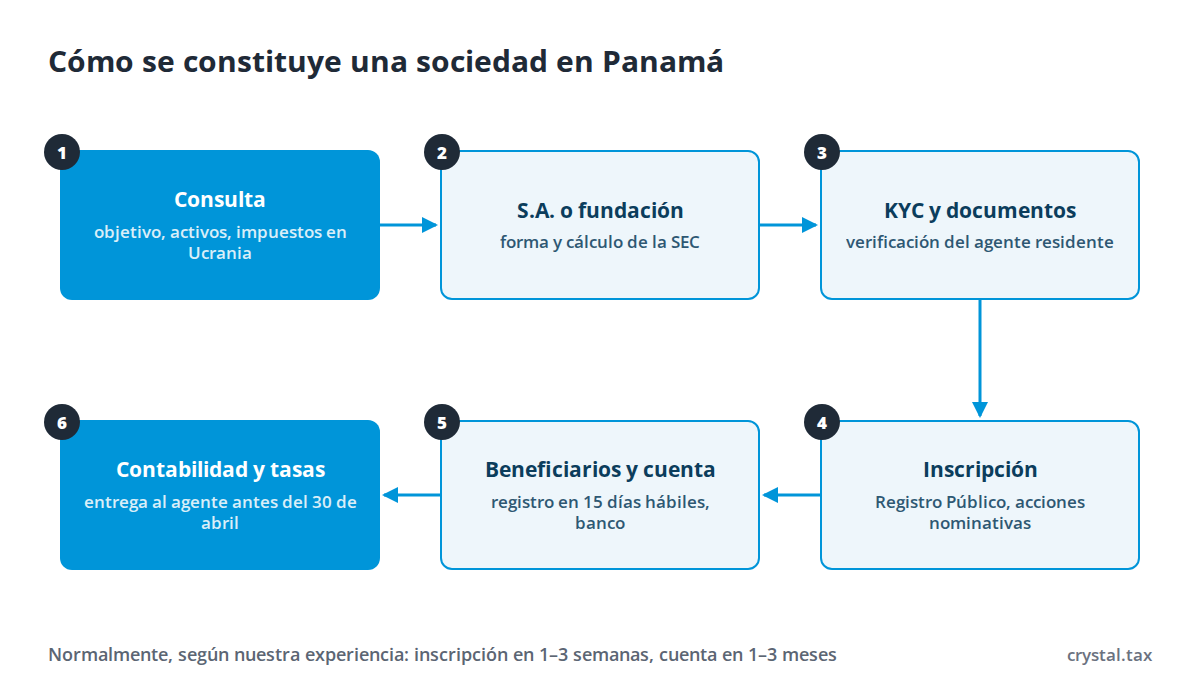
Para constituir una sociedad en Panamá, el agente recopila datos de cada socio y beneficiario y una descripción del uso que se dará a la sociedad.
Para el banco se necesitan además la descripción del negocio, contratos o facturas y una declaración de que los movimientos de la cuenta cumplen las obligaciones fiscales del país de residencia. La lista exacta se la damos después de la consulta.
Panamá aplica el impuesto sobre la renta solo a la renta de fuente panameña, con independencia de dónde se cobre. La renta de fuente extranjera está exenta del impuesto sobre la renta; al repartir dividendos puede surgir el impuesto sobre dividendos.
| Impuesto u obligación | Regla |
|---|---|
| Impuesto sobre la renta | 25 por ciento sobre la renta de fuente panameña |
| Renta pasiva extranjera | Desde el periodo fiscal 2027, las sociedades que forman parte de un grupo multinacional y carecen de sustancia económica en Panamá pagan un 15 por ciento sobre la renta pasiva extranjera neta: dividendos, intereses, regalías, ganancias de capital, rentas inmobiliarias y de otros capitales. Ley n.º 526 de 28 de mayo de 2026 |
| Dividendos | Normalmente 10 por ciento; sobre renta extranjera, 5 por ciento; en acciones al portador, 20 por ciento |
| Tasa anual (tasa única) | La pagan cada año la sociedad anónima y la fundación. Mientras está impagada, el registro rechaza inscribir cambios; tras tres años de impago se suspenden los derechos de la sociedad |
| Registros contables | Los llevan todas las sociedades, también las que operan fuera de Panamá; se conservan 5 años y cada año, antes del 30 de abril, se entregan al agente o se le comunica dónde se guardan. Ley n.º 52 de 2016, modificada por la Ley n.º 254 de 2021. Multa de 5.000 a 1.000.000 balboas |
| Registro de beneficiarios finales | El agente inscribe a los propietarios en los 15 días hábiles siguientes a la inscripción; la sociedad comunica los cambios al agente en 15 días hábiles. Ley n.º 129 de 2020 |
| Acciones al portador | Solo a través de un custodio autorizado. Las sociedades que se quedaron fuera de este régimen a 31 de diciembre de 2015 tienen prohibido emitirlas |
Para un residente fiscal en Ucrania, una sociedad o fundación en Panamá es una SEC (sociedad extranjera controlada) en Ucrania, y los impuestos ucranianos conviene calcularlos antes de la inscripción.
Más información: sociedades extranjeras controladas.
Panamá salió de la «lista gris» del FATF el 27 de octubre de 2023, pero a febrero de 2026 sigue en la lista de la UE de jurisdicciones fiscales no cooperadoras.
Si el negocio está vinculado a la UE, comparamos Panamá con otras jurisdicciones: constituir una empresa en el extranjero, constituir una empresa en Dubái.
Para empezar, escríbanos en dos o tres frases para qué necesita la sociedad, qué activos u operaciones tendrá y dónde es usted residente fiscal. Valoramos la tarea en un día hábil y le proponemos la forma, el orden de pasos y el cálculo de impuestos.
Ley 32 de 1927 sobre sociedades anónimas; Ley 25 de 1995 sobre fundaciones de interés privado; Ley 52 de 2016, MEF; Ley 129 de 2020, beneficiarios finales, MEF; Ley 526 de 2026, Gaceta Oficial; PwC Worldwide Tax Summaries: Panama; Comisión Europea: EU list of non-cooperative jurisdictions, febrero de 2026; Resolución del Consejo de Ministros de Ucrania n.º 1045, lista de jurisdicciones de baja tributación; Código Tributario de Ucrania, artículo 39-2. Material comprobado y actualizado el 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp