
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
Contabilidad para empresas extranjeras llave en mano: llevamos los registros contables, presentamos las cuentas anuales y las declaraciones fiscales en el país de registro y preparamos el informe de SEC para el propietario residente fiscal en Ucrania.
Desde 2012 · 50+ jurisdicciones · contabilidad en el extranjero e informe de SEC en un solo equipo · nos ocupamos de la correspondencia con Hacienda y el registro
En resumen
Elija el país de registro: en la página de cada país se describen los informes, plazos e impuestos de la sociedad.
También llevamos la contabilidad de empresas extranjeras en otros países de nuestras 50+ jurisdicciones, entre ellos Estonia y Chipre. Si aún no tiene sociedad, empiece por constituir una empresa en el extranjero: la contabilidad conviene organizarla desde el primer día.
Elija la situación más parecida a la suya: en breve, la ruta y el primer paso.
Revisamos el estado de la sociedad en el registro, rehacemos la contabilidad a partir de los extractos y presentamos accounts, CT600 y confirmation statement, empezando por la obligación cuya multa crece más rápido. Si ya se prepara la baja de la sociedad, respondemos primero al registrador.
Ejemplo. Situación típica: el propietario de una LTD se mudó y se le pasó el plazo de las accounts; presentamos lo pendiente y respondemos al registrador antes de la decisión sobre la baja.
Hablar de este caso →Revisamos los extractos: una aportación de dinero del propietario o el pago por su parte de gastos de la sociedad ya hacen obligatorio el Form 5472. Preparamos los formularios de cada año omitido con la explicación del retraso; la decisión sobre la multa la toma el IRS.
Ejemplo. Situación típica: una LLC en Wyoming se recargó durante dos años con la tarjeta personal del propietario; preparamos el Form 5472 con pro forma 1120 de ambos años en un solo paquete.
Hablar de este caso →Separamos la renta cualificada del resto, revisamos la sustancia en la zona y preparamos las cuentas auditadas, sin las cuales no se aplica el tipo 0. La declaración la presentamos por EmaraTax.
Ejemplo. Situación típica: una sociedad de trading en DMCC vende mercancía fuera de los EAU; organizamos la contabilidad para que el auditor y la FTA vean los ingresos por tipo.
Hablar de este caso →Pedimos la base de datos, los extractos y las declaraciones presentadas, conciliamos los saldos con el banco y seguimos la contabilidad desde la fecha del traspaso. Los errores de periodos anteriores los corregimos antes de las cuentas anuales.
Ejemplo. Situación típica: una sp. z o.o. polaca cambió de contable a mitad de año; conciliamos las facturas de KSeF con la contabilidad y corregimos los JPK antes de las cuentas anuales.
Hablar de este caso →Llevamos la contabilidad de todas las sociedades con un único calendario, cerramos el año en cada país y con esas cifras preparamos el informe de SEC de cada sociedad. Las operaciones entre sociedades las conciliamos por ambos lados.
Ejemplo. Situación típica: un propietario de Ucrania tiene una LTD en el Reino Unido y una sociedad en Bulgaria; ambas cuentas y el informe de SEC los prepara un solo equipo con las mismas cifras.
Hablar de este caso →Presentamos el mínimo que exige el país: dormant accounts en el Reino Unido, declaraciones de importe cero donde sean obligatorias, impuesto o informe estatal en EE. UU. El informe de SEC en Ucrania se presenta también por una sociedad así.
Ejemplo. LTD sin operaciones por segundo año: presentamos dormant accounts y confirmation statement, y el propietario presenta el informe de SEC con beneficio cero.
Hablar de este caso →La contabilidad para empresas extranjeras llave en mano, o gestoría externalizada para una sociedad extranjera, cubre todo lo que la sociedad debe llevar y presentar en su país de registro y las obligaciones ucranianas del propietario. El alcance se ajusta a la sociedad: para una sociedad sin actividad es mínimo; para una sociedad comercial con IVA y empleados, completo.

Cuando un propietario tiene dos o tres sociedades en distintos países, la contabilidad internacional se apoya en un único calendario y unas mismas reglas. Todos los plazos de todas las sociedades los llevamos en un calendario común y avisamos con antelación de las presentaciones que requieren la firma del director. Las operaciones entre sociedades del grupo las conciliamos por ambos lados en cada fecha de cierre, para que préstamos, servicios y dividendos coincidan en ambas cuentas. Los tipos de cambio y los periodos los elegimos para que las cifras pasen sin retoques a los informes de SEC.
A petición preparamos informes de gestión para el propietario: ingresos y gastos por líneas de negocio, flujo de caja, saldos por sociedad. Para el banco preparamos estados intermedios y explicaciones sobre contrapartes cuando los pide en su revisión del cliente. Tener los servicios contables en el extranjero en un solo equipo evita conciliar cifras entre varios proveedores.
Si la sociedad extranjera tiene una oficina de representación en Ucrania, también llevamos su contabilidad: contabilidad de la oficina de representación de una sociedad extranjera.
Asumir una sociedad con la contabilidad al día suele llevar unas semanas; rehacer años anteriores lleva más y depende del número de operaciones. Los plazos de Hacienda y de los registros son fechas límite de presentación, por eso empezamos con antelación.
El plazo depende del caso, de los detalles, del trabajo de los organismos públicos y de causas de fuerza mayor. Si queda poco para la fecha límite, primero cerramos la presentación con la multa más alta.
Tras el traspaso, el trabajo sigue un calendario. Cada mes o trimestre cerramos la contabilidad, presentamos las declaraciones periódicas y le enviamos un breve resumen: saldos, ingresos, gastos y próximos plazos. El cierre del ejercicio lo empezamos justo al terminar el año, para que las cuentas estén listas antes del plazo del registro y de Hacienda y antes del plazo de la declaración ucraniana del propietario. Para una LTD británica son 9 meses para las accounts; para una sociedad en los EAU, 9 meses para la declaración del impuesto sobre sociedades; y el informe de SEC del año natural la persona física lo presenta hasta el 1 de mayo del año siguiente, por lo que a veces conviene alinear el ejercicio de la sociedad con el año natural.
El coste de externalizar la contabilidad con nuestra gestoría para empresas extranjeras lo calculamos para cada sociedad: depende del volumen de operaciones y de lo que exige el país de registro.
Trabajamos con contrato. Le damos una estimación en un día laborable tras una breve descripción del caso.
Las cuentas en el extranjero las revisan el registro, Hacienda y el banco, y cada uno necesita sus cifras a tiempo.
Gestionamos sociedades, impuestos y obligaciones en más de 50 jurisdicciones. Conocemos los requisitos de registros, bancos y administraciones tributarias por nuestros propios expedientes.
Llevamos nosotros la correspondencia con Hacienda, el registro, el auditor y el banco y respondemos a sus requerimientos. De usted necesitamos documentos y decisiones.
Las observaciones de Hacienda, el registrador o el banco sobre las cuentas las resolvemos sin coste adicional hasta que se aceptan.
Sociedad, cuenta, contabilidad, impuestos, SEC ucraniana y migración en las mismas manos, sin buscar proveedores por separado.
El alcance del trabajo, los plazos y la confidencialidad constan en el contrato.
La gestión contable se organiza según el calendario de obligaciones de la sociedad; de usted necesitamos documentos y decisiones.
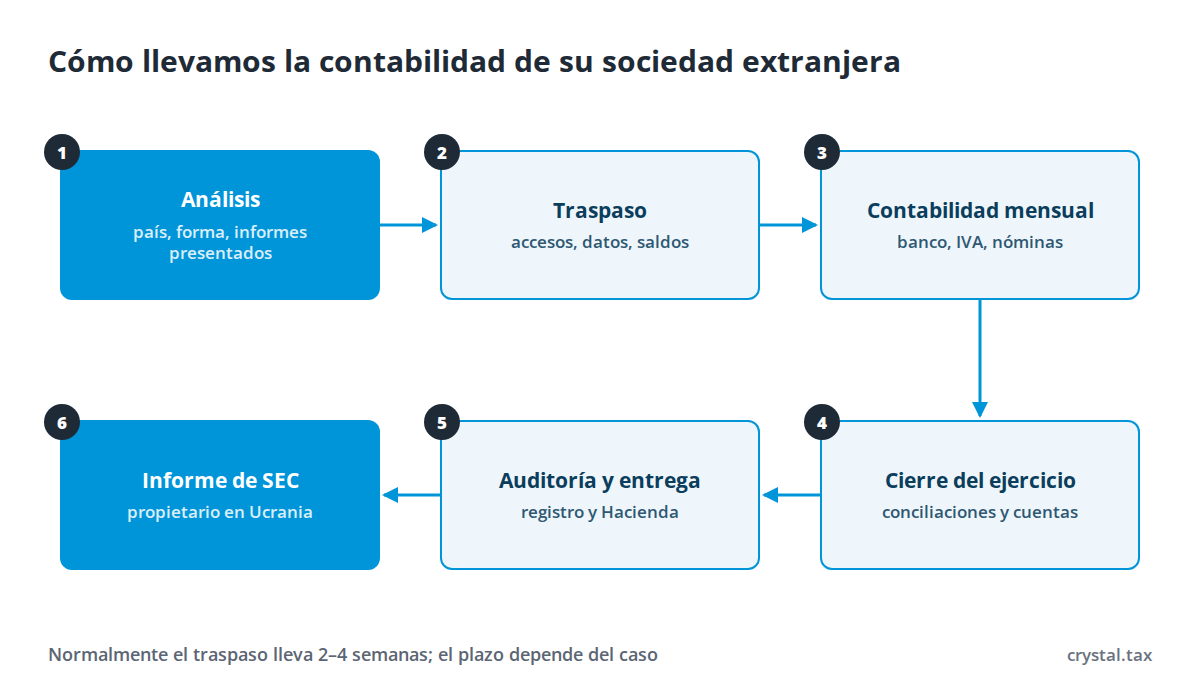
Para empezar bastan los documentos de constitución, los extractos bancarios y el acceso a los portales fiscales de la sociedad; el resto lo pedimos con una lista.
Las cuentas anuales de una sociedad extranjera son distintas en cada país: distintos destinatarios, formularios y plazos. La tabla recoge las principales presentaciones anuales para un ejercicio igual al año natural, a septiembre de 2026.
| País | Cuentas y registro | Declaración fiscal | Durante el año |
|---|---|---|---|
| Reino Unido, LTD | Cuentas anuales (accounts) en Companies House 9 meses después del cierre, las primeras hasta 21 meses desde la constitución; confirmation statement cada 12 meses | CT600 a HMRC a los 12 meses, impuesto a los 9 meses y 1 día | VAT según Making Tax Digital, payroll |
| EE. UU., LLC con un único propietario extranjero | No se presentan cuentas federales en el registro; impuesto o informe estatal según sus normas | Form 5472 con pro forma 1120 hasta el 15 de abril, prórroga con Form 7004 | Sales tax, si hay obligación en el estado |
| EAU | Cuentas auditadas para la persona cualificada de free zone y con ingresos de más de 50 millones de dírhams | Impuesto sobre sociedades a la FTA 9 meses tras el cierre | IVA hasta el día 28 tras el periodo |
| Polonia, sp. z o.o. | Formular en 3 meses, aprobar en 6, presentar en el KRS en los 15 días siguientes a la aprobación | CIT-8 hasta el final del tercer mes | JPK_V7, KSeF, ZUS |
| Hungría, Kft | Cuentas anuales hasta el 31 de mayo | Impuesto sobre sociedades hasta el 31 de mayo | IVA, nóminas |
| Rumanía, SRL | Cuentas anuales a la ANAF hasta el 31 de mayo | Impuesto de microempresa o sobre sociedades | e-Factura, SAF-T D406, IVA, D112 |
| Bulgaria, OOD | Cuentas anuales en el Registro Mercantil hasta el 30 de septiembre | Impuesto sobre sociedades del 1 de marzo al 30 de junio | IVA y VIES hasta el día 14 |
| Italia, SRL | Balance en el Registro delle Imprese en XBRL en los 30 días siguientes a la aprobación | Redditi SC e IRAP hasta el 31 de octubre | SdI, LIPE, F24 |
| Canadá, corporation | Annual return en el registro de constitución | T2 a la CRA 6 meses tras el cierre | GST/HST, payroll |
| Panamá, S.A. | Registros contables o su copia al agente residente hasta el 30 de abril | Por rentas de fuente panameña, detalles en la página del país | Tasa anual |
| Kenia, Ltd | Annual return en el BRS, cuentas anuales en 9 meses | IT2C hasta el final del 6.º mes | iTax, incluidas las de importe cero, eTIMS |
Detalles, multas y excepciones, en las páginas de cada país. Para las sociedades que constituimos nosotros, el calendario se fija desde el primer día: constituir una empresa en el Reino Unido, constituir una empresa en EE. UU., constituir una empresa en los EAU.
El informe de SEC se basa en las cuentas anuales de la sociedad extranjera, así que un error o un retraso en la contabilidad en el extranjero pasa de inmediato a las obligaciones ucranianas del propietario. Las normas siguientes proceden del artículo 39-2 del Código Tributario de Ucrania en su versión de 17.09.2026.
El beneficio ajustado de la SEC se calcula con los datos de las cuentas anuales. Uno de los motivos de exención es que los ingresos totales de todas las SEC del propietario no superen el equivalente a 2 millones de EUR; aun así, el informe se presenta.
La multa por no presentar el informe es de 100 mínimos vitales; por retraso, un mínimo vital por día, con un máximo de 50. Por los incumplimientos desde el 1 de enero de 2022 hasta el final del mes en que termine la ley marcial no se aplican multas si el propietario cumple sus obligaciones de SEC en los seis meses siguientes a su fin. La obligación de presentar los informes se mantiene, por lo que conviene cerrar los años anteriores con antelación.
Indíquenos el país de registro, el número de la sociedad y lo que hay que presentar próximamente. Le responderemos en un día laborable, y en una llamada gratuita de 10 minutos le diremos qué presentaciones tiene por delante y qué plazos ya apremian.
Código Tributario de Ucrania (Podatkovyi kodeks Ukrainy), art. 39-2, punto 120.7, subpunto 49.18.4, punto 72 del subapartado 10 del apartado XX (versión de 17.09.2026); GOV.UK: Life of a company, annual requirements, accounts; IRS: Instructions for Form 5472; UAE Ministry of Finance: Ministerial Decision No. 84 of 2025 on Audited Financial Statements; biznes.gov.pl: Kto i kiedy musi składać sprawozdania finansowe; Számviteli törvény 2000. évi C., 153. § (Hungría); ANAF: SAF-T D406 para pequeños contribuyentes desde el 01.01.2025; Zakon za schetovodstvoto, art. 38 (Ley de Contabilidad de Bulgaria); CRA: When to file your corporation income tax return; KRA: Companies and Partnerships, file and pay. Comprobado: 27.09.2026.
Maksym Stepanenko
Socio director de Crystal Tax
Desde 2012, proyectos internacionales: estructuras societarias, fiscalidad, extranjería, DUNS y NCAGE. Más de 50 jurisdicciones.
“Crystal Tax provided invaluable assistance in setting up our company in the United Arab Emirates…”
Yevelina K.hace 2 años · Google Maps
“Opening a bank account abroad sounded scary at first, but Crystal Tax made it super easy. They knew exactly which banks to approach, what paperwork was needed…”
Sergei M.hace un año · Google Maps
“As a fast-growing startup, we needed clear, actionable tax advice — and Crystal Tax delivered exactly that. No jargon, no fluff.”
Inna M.hace un año · Google Maps
Describa brevemente su tarea: el país, la actividad y los plazos. Con eso podemos proponer una solución y el orden de trabajo.
Respondemos en un día hábil.
O escríbanos
 Telegram
 WhatsApp
Cómo trabajamos
En la primera consulta analizamos su caso y le indicamos las estructuras y países adecuados.
Antes de empezar fijamos el alcance, las etapas y los plazos estimados de cada paso.
Un especialista responsable lleva su proyecto. Respondemos en un día hábil por Telegram, WhatsApp o correo.
La mayoría de los trámites se hacen a distancia. Si la ley exige una visita, la preparamos con antelación.