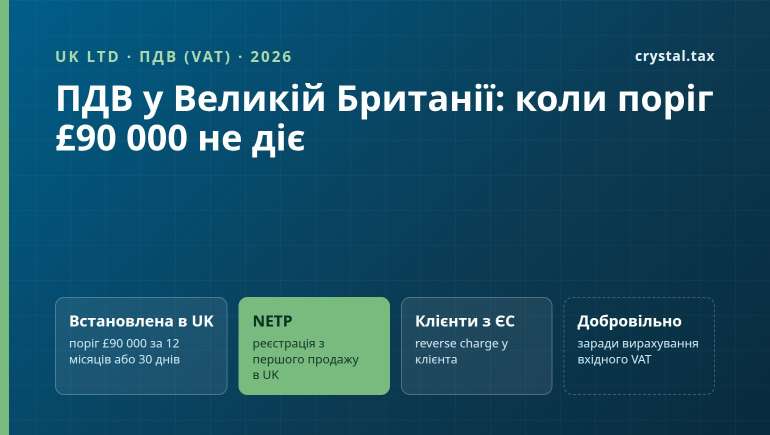
Поріг £90 000 діє лише для британської компанії, якою реально керують або яка реально працює у Великій Британії. UK LTD з директором за кордоном та адресою реєстраційного агента HMRC може вважати не встановленою у Великій Британії (NETP, non-established taxable person), і тоді реєстрація ПДВ (VAT) потрібна з першого оподатковуваного продажу у Великій Британії. Консалтинг, розробка та інші послуги бізнес-клієнтам за межами Великої Британії, зокрема в ЄС та Україні, за загальним правилом місця надання послуг оподатковуються в країні клієнта і до британського обороту не входять.
ПДВ у Великій Британії: ставка і два тести на реєстрацію
VAT — британський податок на додану вартість, аналог ПДВ. Стандартна ставка 20%, знижена 5%, нульова 0% для окремих товарів і послуг. Реєстрація в Companies House сама собою платником VAT компанію не робить: за розділом 3 закону VAT Act 1994 платник VAT (taxable person) — той, хто зареєстрований або зобов'язаний зареєструватися.
Обов'язок зареєструватися в компанії, яка встановлена у Великій Британії (UK-established), виникає за одним із двох тестів (Schedule 1, п. 1):
- тест минулих 12 місяців: наприкінці будь-якого місяця оподатковуваний оборот за 12 місяців, що закінчуються цим місяцем, перевищив £90 000. Період ковзний: щомісяця вікно зсувається на місяць уперед;
- тест наступних 30 днів: є обґрунтовані підстави очікувати, що оподатковуваний оборот лише за найближчі 30 днів перевищить £90 000, наприклад за великим контрактом.
Строки повідомити HMRC за VAT Notice 700/1 (п. 4.2): за першим тестом — 30 днів від кінця місяця, в якому поріг перевищено; за другим — 30 днів від моменту, коли з'явилося таке очікування. Поріг £90 000 діє з 1 квітня 2024 року (до того £85 000) і збережений на період з 1 квітня 2026 по 31 березня 2027 року.
До оподатковуваного обороту (taxable turnover) входять усі оподатковувані поставки у Великій Британії, включно з поставками за нульовою ставкою. Звільнені від VAT поставки (exempt) і продаж основних засобів до нього не входять (п. 3.4 Notice 700/1). Якщо HMRC переконається, що за наступний рік оподатковуваний оборот залишиться в межах £88 000, обов'язок за першим тестом не виникає (Schedule 1, п. 1(3)). Поріг для зняття з обліку теж £88 000.
Запізнення з реєстрацією коштує дорого. HMRC реєструє компанію з дати, коли виник обов'язок, і VAT доведеться сплатити з усіх оподатковуваних продажів у Великій Британії з цієї дати (VAT Notice 700/1, п. 4.6). Штраф за неповідомлення за Schedule 41 Finance Act 2008 становить від 0% до 30% недоотриманого податку за ненавмисного порушення і до 100% за навмисного з приховуванням. Розмір залежить від поведінки компанії і від того, чи повідомила вона HMRC сама (HMRC CC/FS11). Якщо ціни в договорах уже погоджені без VAT, з нашого досвіду податок виходить із маржі.
NETP: коли поріг £90 000 не застосовується
Обидва тести зі Schedule 1 стосуються лише компаній, встановлених у Великій Британії: тих, що мають там business establishment або інше постійне місце діяльності (fixed establishment) (п. 1(10)). Для решти діє Schedule 1A — реєстрація платників, не встановлених у Великій Британії (NETP, non-established taxable persons). Порогу в NETP немає: з 1 грудня 2012 року така компанія реєструється за будь-якої оподатковуваної поставки у Великій Британії.
Для статусу встановленості HMRC дивиться на управління та присутність. У VAT Notice 700/1 (п. 9.2) названо дві ознаки:
- у Великій Британії ухвалюються ключові управлінські рішення і ведеться центральне адміністрування бізнесу;
- у Великій Британії є постійна фізична присутність із людьми і технічними ресурсами, достатніми, щоб здійснювати або отримувати оподатковувані поставки.
Компанію, засновану у Великій Британії, HMRC зазвичай вважає встановленою, якщо вона здатна здійснювати й отримувати поставки за своєю зареєстрованою адресою. Зареєстрований, сервісний або віртуальний офіс, за формулюванням того самого пункту, establishment сам собою не створює. Настанова HMRC VATREG37150 каже прямо: британська реєстрація компанії або стороння британська адреса самі собою встановленості не створюють, оцінювати треба, наскільки управління бізнесом справді ведеться у Великій Британії. Сервіс пересилання пошти establishment теж не створює. Склад фулфілменту, через який лише відправляють і отримують товари, за оцінкою HMRC, найімовірніше, establishment не створює.
Типова структура наших клієнтів: LTD зареєстрована в Лондоні через агента, директор і власник живуть в Україні, Польщі чи Іспанії, працівників та офісу у Великій Британії немає. За позицією HMRC така компанія може вважатися NETP. Для неї питання звучить інакше: чи є в неї хоч одна оподатковувана поставка у Великій Британії.
Де надано послугу: чому клієнти з ЄС не створюють обов'язку у Великій Британії
VAT нараховується на оподатковувану поставку, здійснену у Великій Британії (розділ 4 VAT Act 1994). Для послуг місце поставки визначає розділ 7A:
- B2B: послугу бізнес-клієнту надано в країні, де перебуває клієнт (s.7A(2)(a));
- B2C: послугу приватній особі надано в країні постачальника (s.7A(2)(b)).
Обидва правила загальні. Schedule 4A задає винятки, які за s.7A(5) діють і для бізнес-клієнтів: послуги, пов'язані із землею та нерухомістю у Великій Британії, і допуск на заходи у Великій Британії оподатковуються у Великій Британії, навіть якщо клієнт за кордоном. Електронні послуги приватним особам оподатковуються в країні покупця.
Звідси головний практичний висновок. Консалтинг, розробка, маркетинг та інші послуги для компанії з Німеччини, Польщі, України, США чи Канади надано в країні клієнта. Для британського VAT це поставки поза Великою Британією: до порогу £90 000 вони не входять і обов'язку реєстрації не створюють ні для встановленої у Великій Британії LTD, ні для NETP. Винятки Schedule 4A, пов'язані з британською нерухомістю та заходами, перевіряють окремо.
У клієнта з ЄС така послуга оподатковується в його країні. За ст. 44 Директиви 2006/112/EC місце надання послуги бізнес-клієнту — країна, де він веде бізнес, а за ст. 196 податок сплачує сам клієнт, якщо постачальник у цій країні не встановлений. Це механізм reverse charge, або зворотного нарахування: клієнт сам нараховує ПДВ своєї країни і, як правило, одразу бере його до вирахування. Обов'язок лежить на клієнті, британській LTD реєструватися в ЄС для цього не потрібно. З нашої практики в рахунку зазначають VAT-номер клієнта і позначку «reverse charge», так бухгалтерії клієнта простіше відобразити операцію.
У замовників з України та інших країн поза ЄС свої правила оподаткування імпортних послуг. Їх перевіряє бухгалтер замовника, британського VAT вони не стосуються.
Коли в NETP з'являється обов'язок зареєструватися
NETP реєструється, якщо здійснює оподатковувані продажі у Великій Британії або очікує їх у найближчі 30 днів (п. 9.3 Notice 700/1). На практиці це найчастіше:
- продаж товарів британським покупцям зі складу у Великій Британії;
- електронні послуги, підписки та цифрові товари для приватних осіб у Великій Британії;
- послуги, пов'язані з британською нерухомістю, і заходи у Великій Британії.
Виняток із того самого пункту: якщо всі продажі NETP у Великій Британії йдуть платникам VAT у Great Britain (Англія, Шотландія, Уельс) і оподатковуються в покупця за reverse charge, реєстрація, за позицією HMRC, може не знадобитися: податок нараховує покупець (п. 9.3 Notice 700/1, VATREG37200). Продажі за нульовою ставкою від реєстрації NETP автоматично не звільняють: звільнення HMRC надає на запит (Schedule 1A, п. 13).
Ситуації: чи потрібна реєстрація VAT
| Що продає LTD | LTD встановлена у Великій Британії | LTD — NETP (як правило: директор і управління за кордоном, в UK лише адреса агента) |
|---|---|---|
| Консалтинг, розробка, маркетинг для бізнес-клієнтів в ЄС, Україні, США | До порогу не входять. Добровільна реєстрація можлива (Schedule 1, п. 10) | Реєстрація не потрібна. Добровільна за п. 10 можлива: для компанії «звичайне проживання» означає місце заснування, тобто Велику Британію (Schedule 1, п. 10(4)(b)) |
| Послуги британським компаніям — платникам VAT | Входять в оборот; реєстрація після £90 000 | Покупець у Great Britain нараховує VAT за reverse charge; якщо продажі лише такі, реєстрація може не знадобитися (п. 9.3 Notice 700/1) |
| Товари зі складу у Великій Британії, цифрові послуги приватним особам у Великій Британії | Реєстрація після £90 000 за 12 місяців або за прогнозом на 30 днів | Реєстрація з першого продажу |
Консалтинг, розробка, маркетинг для бізнес-клієнтів в ЄС, Україні, США
LTD встановлена у Великій Британії: До порогу не входять. Добровільна реєстрація можлива (Schedule 1, п. 10)
LTD — NETP (як правило: директор і управління за кордоном, в UK лише адреса агента): Реєстрація не потрібна. Добровільна за п. 10 можлива: для компанії «звичайне проживання» означає місце заснування, тобто Велику Британію (Schedule 1, п. 10(4)(b))
Послуги британським компаніям — платникам VAT
LTD встановлена у Великій Британії: Входять в оборот; реєстрація після £90 000
LTD — NETP (як правило: директор і управління за кордоном, в UK лише адреса агента): Покупець у Great Britain нараховує VAT за reverse charge; якщо продажі лише такі, реєстрація може не знадобитися (п. 9.3 Notice 700/1)
Товари зі складу у Великій Британії, цифрові послуги приватним особам у Великій Британії
LTD встановлена у Великій Британії: Реєстрація після £90 000 за 12 місяців або за прогнозом на 30 днів
LTD — NETP (як правило: директор і управління за кордоном, в UK лише адреса агента): Реєстрація з першого продажу
Рахунки без VAT: коли це законно
Поки в компанії немає обов'язку реєструватися, вона виставляє рахунки без VAT і без VAT-номера, і це законно. Так працює більшість LTD, які надають послуги бізнес-клієнтам за межами Великої Британії. VAT-номер у рахунку з'являється лише після реєстрації, разом із регулярними деклараціями VAT.
Документи, які варто зберігати щодо кожного іноземного клієнта: договір, дані про його країну і про те, що він купує послугу для бізнесу (наприклад, його VAT-номер в ЄС). Вони підтверджують місце надання послуги, якщо HMRC або банк поставлять запитання.
Добровільна реєстрація заради вирахування
Зареєструватися можна і без обов'язку, двома шляхами:
- Schedule 1, п. 9: компанія здійснює або збирається здійснювати оподатковувані поставки у Великій Британії;
- Schedule 1, п. 10: усі поставки компанії здійснено за межами Великої Британії, але вони були б оподатковуваними, якби здійснювалися в ній, і оподатковуваних поставок у Великій Британії компанія не здійснює та не збирається здійснювати (п. 10(3)(b)). Умова закону: business establishment або звичайне проживання у Великій Британії, а для компанії звичайне проживання — місце заснування (п. 10(3)(a) і 10(4)(b)). HMRC у п. 2.9 Notice 700/1 та VATREG23250 додає практичну умову: компанія отримує оподатковувані поставки від британських платників VAT або імпортує товари і має право повернути цей податок.
Сенс добровільної реєстрації — вирахування вхідного VAT: з британської бухгалтерії, оренди, софту, реклами, імпорту товарів. З нашої практики вона окупається, коли в компанії помітні витрати з британським VAT або покупці у Великій Британії самі є платниками VAT і відшкодовують податок із рахунку. Ціна реєстрації — регулярні декларації і суворіший облік, тому рішення ухвалюють за розрахунком на рік уперед.
Для NETP шлях через п. 10 відкритий: закон прирівнює «звичайне проживання» компанії до місця її заснування, а британська LTD заснована у Великій Британії (Schedule 1, п. 10(4)(b)). HMRC при цьому перевіряє, чи має компанія британські витрати з VAT або імпорт із правом на вирахування (п. 2.9 Notice 700/1).
Щомісячна перевірка: чекліст власника LTD
- Наприкінці кожного місяця складіть оподатковувані поставки у Великій Британії за останні 12 місяців. Послуги іноземним бізнес-клієнтам і звільнені поставки рахуйте окремо.
- Оцініть прогноз на найближчі 30 днів: один великий британський контракт може запустити другий тест.
- Перевірте статус компанії: чи переїхав директор до Великої Британії, чи з'явилися там працівники або робочий офіс. Від цього залежить, чи діє для вас поріг £90 000.
- Для NETP відстежуйте перший продаж електронних послуг приватній особі у Великій Британії, послуги, пов'язані з британською нерухомістю чи заходами, і продаж товару зі складу у Великій Британії: це момент реєстрації.
- Зберігайте договори та дані клієнтів, що підтверджують місце надання послуг.
Облік і звітність британської компанії, включно з розрахунком обороту для VAT, ми ведемо в межах послуги бухгалтерські послуги у Великій Британії. Якщо компанія лише відкривається, спершу варто прочитати розділ реєстрація компанії у Великій Британії: структура управління, обрана на старті, визначає статус компанії для VAT. Реєстрація VAT-номерів у країнах ЄС зібрана в розділі VAT реєстрація, облік компаній із власниками в різних країнах — у розділі бухгалтерський супровід іноземної компанії. Порівняння країн для нової структури — на сторінці реєстрація компанії за кордоном.
Часті запитання
Чи потрібен VAT-номер англійській компанії, якщо всі клієнти в ЄС?
Для консалтингу, розробки та інших послуг бізнес-клієнтам з ЄС реєстрація VAT у Великій Британії за загальним правилом не потрібна: місце надання таких послуг — країна клієнта (s.7A VAT Act 1994), податок там нараховує сам клієнт за reverse charge. Винятки Schedule 4A — послуги, пов'язані з нерухомістю у Великій Британії, і заходи у Великій Британії.
Який поріг реєстрації ПДВ (VAT) у Великій Британії у 2026 році?
£90 000 оподатковуваного обороту у Великій Британії за ковзні 12 місяців або в прогнозі на найближчі 30 днів. Поріг діє з 1 квітня 2024 року і збережений на період з 1 квітня 2026 по 31 березня 2027 року. Він застосовується лише до компаній, встановлених у Великій Британії.
Що таке NETP у британському VAT?
NETP (non-established taxable person) — платник, який не має establishment у Великій Британії. Для нього порогу немає: реєструватися потрібно з першої оподатковуваної поставки у Великій Британії (Schedule 1A VAT Act 1994). Коли всі продажі у Великій Британії йдуть платникам VAT у Great Britain за reverse charge, реєстрація може не знадобитися (п. 9.3 Notice 700/1).
Чи робить адреса реєстраційного агента LTD встановленою у Великій Британії?
Адреса агента сама собою встановленості не створює. За позицією HMRC (VAT Notice 700/1, п. 9.2, і VATREG37150) зареєстрований, сервісний або віртуальний офіс і пересилання пошти establishment не дають. Значення мають місце управління бізнесом і постійна присутність людей та ресурсів у Великій Британії.
Чи можна виставляти рахунки без VAT?
Так, поки в компанії немає обов'язку зареєструватися. Рахунки без VAT і без VAT-номера законні; після реєстрації компанія нараховує VAT на оподатковувані поставки у Великій Британії і зазначає свій номер.
У який строк реєструватися після перевищення порогу?
Протягом 30 днів від кінця місяця, в якому оподатковуваний оборот за 12 місяців перевищив £90 000. За тестом наступних 30 днів — протягом 30 днів від моменту, коли з'явилося очікування перевищення. У разі запізнення VAT сплачують з усіх оподатковуваних продажів у Великій Британії від дати, коли треба було зареєструватися.
Коли вигідна добровільна реєстрація VAT?
Коли в компанії помітні витрати з британським VAT, імпорт або покупці у Великій Британії — платники VAT. Реєстрація дає вирахування вхідного податку. Для компанії, в якої лише закордонні поставки, вона доступна за наявності establishment у Великій Британії або, для британської LTD, через її заснування у Великій Британії (Schedule 1, п. 10).
Скажемо, чи встановлена компанія у Великій Британії для VAT, які продажі входять в оборот і чи потрібна реєстрація зараз. Облік і декларації після реєстрації веде та сама команда, Crystal Tax працює з 2012 року.
Або оберіть час для розмови: безкоштовна консультація.
Джерела
- Value Added Tax Act 1994, s.3: платник VAT
- Value Added Tax Act 1994, s.4: оподатковувана поставка у Великій Британії
- Value Added Tax Act 1994, s.7A: місце надання послуг
- Value Added Tax Act 1994, Schedule 1: пороги, добровільна реєстрація, зняття з обліку
- Value Added Tax Act 1994, Schedule 1A: реєстрація NETP
- HMRC: VAT Notice 700/1 Who should register for VAT
- HMRC: VAT Notice 700/1 Supplement, пороги з 1 квітня 2026 року
- HMRC: VAT Registration Manual, VATREG37150
- HMRC: VAT Registration Manual, VATREG37200: NETP і reverse charge
- HMRC: VAT Registration Manual, VATREG23250: добровільна реєстрація без поставок в UK
- GOV.UK: Register for VAT
- Finance Act 2008, Schedule 41: штрафи за неповідомлення
- HMRC: CC/FS11 Penalties for failure to notify
- GOV.UK: VAT rates
- Директива Ради 2006/112/EC, ст. 44 і 196