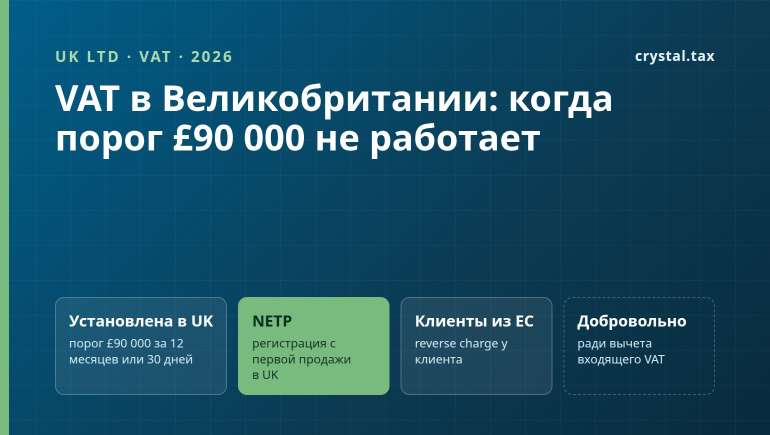
Порог £90 000 работает только для британской компании, которой реально управляют или которая реально работает в Великобритании. UK LTD с директором за рубежом и адресом регистрационного агента HMRC может считать не установленной в Великобритании (NETP, non-established taxable person), и тогда VAT-регистрация нужна с первой облагаемой продажи в Великобритании. Консалтинг, разработка и другие услуги бизнес-клиентам за пределами Великобритании, в том числе в ЕС и Украине, по общему правилу места оказания услуг облагаются в стране клиента и в британский оборот не входят.
НДС в Великобритании: ставка и два теста на регистрацию
VAT — британский налог на добавленную стоимость, аналог НДС. Стандартная ставка 20%, сниженная 5%, нулевая 0% для отдельных товаров и услуг. Регистрация в Companies House сама по себе плательщиком VAT компанию не делает: по разделу 3 закона VAT Act 1994 плательщик VAT (taxable person) — тот, кто зарегистрирован или обязан зарегистрироваться.
Обязанность зарегистрироваться у компании, которая установлена в Великобритании (UK-established), возникает по одному из двух тестов (Schedule 1, п. 1):
- тест прошлых 12 месяцев: в конце любого месяца облагаемый оборот за 12 месяцев, которые заканчиваются этим месяцем, превысил £90 000. Период скользящий: каждый месяц окно сдвигается на месяц вперед;
- тест следующих 30 дней: есть разумные основания ожидать, что облагаемый оборот только за ближайшие 30 дней превысит £90 000, например при крупном контракте.
Сроки уведомить HMRC по VAT Notice 700/1 (п. 4.2): по первому тесту — 30 дней с конца месяца, в котором порог превышен; по второму — 30 дней с момента, когда появилось такое ожидание. Порог £90 000 действует с 1 апреля 2024 года (до этого £85 000) и сохранен на период с 1 апреля 2026 по 31 марта 2027 года.
В облагаемый оборот (taxable turnover) входят все облагаемые поставки в Великобритании, включая поставки по нулевой ставке. Освобожденные от VAT поставки (exempt) и продажа основных средств в него не входят (п. 3.4 Notice 700/1). Если HMRC убедится, что за следующий год облагаемый оборот останется в пределах £88 000, обязанность по первому тесту не возникает (Schedule 1, п. 1(3)). Порог для снятия с учета тоже £88 000.
Опоздание с регистрацией обходится дорого. HMRC регистрирует компанию с даты, когда возникла обязанность, и VAT придется заплатить со всех облагаемых продаж в Великобритании с этой даты (VAT Notice 700/1, п. 4.6). Штраф за неуведомление по Schedule 41 Finance Act 2008 составляет от 0% до 30% недополученного налога при ненамеренном нарушении и до 100% при намеренном со скрытием. Размер зависит от поведения компании и от того, сообщила ли она HMRC сама (HMRC CC/FS11). Если цены в договорах уже согласованы без VAT, по нашему опыту налог выходит из маржи.
NETP: когда порог £90 000 не применяется
Оба теста из Schedule 1 касаются только компаний, установленных в Великобритании: у которых там есть business establishment или иное постоянное место деятельности (fixed establishment) (п. 1(10)). Для остальных действует Schedule 1A — регистрация плательщиков, не установленных в Великобритании (NETP, non-established taxable persons). Порога у NETP нет: с 1 декабря 2012 года такая компания регистрируется при любой облагаемой поставке в Великобритании.
Для статуса установленности HMRC смотрит на управление и присутствие. В VAT Notice 700/1 (п. 9.2) названы два признака:
- в Великобритании принимаются ключевые управленческие решения и ведется центральное администрирование бизнеса;
- в Великобритании есть постоянное физическое присутствие с людьми и техническими ресурсами, достаточными, чтобы совершать или получать облагаемые поставки.
Компанию, учрежденную в Великобритании, HMRC обычно считает установленной, если она способна совершать и получать поставки по своему зарегистрированному адресу. Зарегистрированный, сервисный или виртуальный офис, по формулировке того же пункта, establishment сам по себе не создает. Руководство HMRC VATREG37150 говорит прямо: британская регистрация компании или сторонний британский адрес сами по себе установленность не создают, оценивать нужно, насколько управление бизнесом действительно ведется в Великобритании. Сервис пересылки почты establishment тоже не создает. Склад фулфилмента, через который только отправляют и получают товары, по оценке HMRC, скорее всего, establishment не создает.
Типичная структура наших клиентов: LTD зарегистрирована в Лондоне через агента, директор и владелец живут в Украине, Польше или Испании, сотрудников и офиса в Великобритании нет. По позиции HMRC такая компания может считаться NETP. Для нее вопрос звучит иначе: есть ли у нее хоть одна облагаемая поставка в Великобритании.
Где оказана услуга: почему клиенты из ЕС не создают обязанность в Великобритании
VAT начисляется на облагаемую поставку, совершенную в Великобритании (раздел 4 VAT Act 1994). Для услуг место поставки определяет раздел 7A:
- B2B: услуга бизнес-клиенту оказана в стране, где находится клиент (s.7A(2)(a));
- B2C: услуга частному лицу оказана в стране поставщика (s.7A(2)(b)).
Оба правила общие. Schedule 4A задает исключения, которые по s.7A(5) действуют и для бизнес-клиентов: услуги, связанные с землей и недвижимостью в Великобритании, и допуск на мероприятия в Великобритании облагаются в Великобритании, даже если клиент за рубежом. Электронные услуги частным лицам облагаются в стране покупателя.
Отсюда главный практический вывод. Консалтинг, разработка, маркетинг и другие услуги для компании из Германии, Польши, Украины, США или Канады оказаны в стране клиента. Для британского VAT это поставки вне Великобритании: в порог £90 000 они не входят и обязанность регистрации не создают ни у установленной в Великобритании LTD, ни у NETP. Исключения Schedule 4A, связанные с британской недвижимостью и мероприятиями, проверяют отдельно.
У клиента из ЕС такая услуга облагается в его стране. По ст. 44 Директивы 2006/112/EC место оказания услуги бизнес-клиенту — страна, где он ведет бизнес, а по ст. 196 налог уплачивает сам клиент, если поставщик в этой стране не установлен. Это механизм reverse charge, или обратного начисления: клиент сам начисляет НДС своей страны и, как правило, сразу берет его к вычету. Обязанность лежит на клиенте, британской LTD регистрироваться в ЕС для этого не нужно. По нашей практике в счете указывают VAT-номер клиента и пометку «reverse charge», так бухгалтерии клиента проще отразить операцию.
У заказчиков из Украины и других стран вне ЕС свои правила налогообложения импортных услуг. Их проверяет бухгалтер заказчика, британский VAT они не затрагивают.
Когда у NETP появляется обязанность зарегистрироваться
NETP регистрируется, если делает облагаемые продажи в Великобритании или ожидает их в ближайшие 30 дней (п. 9.3 Notice 700/1). На практике это чаще всего:
- продажа товаров британским покупателям со склада в Великобритании;
- электронные услуги, подписки и цифровые товары для частных лиц в Великобритании;
- услуги, связанные с британской недвижимостью, и мероприятия в Великобритании.
Исключение из того же пункта: если все продажи NETP в Великобритании идут плательщикам VAT в Great Britain (Англия, Шотландия, Уэльс) и облагаются у покупателя по reverse charge, регистрация, по позиции HMRC, может не понадобиться: налог начисляет покупатель (п. 9.3 Notice 700/1, VATREG37200). Продажи по нулевой ставке от регистрации NETP автоматически не освобождают: освобождение HMRC дает по запросу (Schedule 1A, п. 13).
Ситуации: нужна ли регистрация VAT
| Что продает LTD | LTD установлена в Великобритании | LTD — NETP (как правило: директор и управление за рубежом, в UK только адрес агента) |
|---|---|---|
| Консалтинг, разработка, маркетинг для бизнес-клиентов в ЕС, Украине, США | В порог не входят. Добровольная регистрация возможна (Schedule 1, п. 10) | Регистрация не требуется. Добровольная по п. 10 возможна: для компании «обычное проживание» означает место учреждения, то есть Великобританию (Schedule 1, п. 10(4)(b)) |
| Услуги британским компаниям — плательщикам VAT | Входят в оборот; регистрация после £90 000 | Покупатель в Great Britain начисляет VAT по reverse charge; при только таких продажах регистрация может не понадобиться (п. 9.3 Notice 700/1) |
| Товары со склада в Великобритании, цифровые услуги частным лицам в Великобритании | Регистрация после £90 000 за 12 месяцев или по прогнозу на 30 дней | Регистрация с первой продажи |
Консалтинг, разработка, маркетинг для бизнес-клиентов в ЕС, Украине, США
LTD установлена в Великобритании: В порог не входят. Добровольная регистрация возможна (Schedule 1, п. 10)
LTD — NETP (как правило: директор и управление за рубежом, в UK только адрес агента): Регистрация не требуется. Добровольная по п. 10 возможна: для компании «обычное проживание» означает место учреждения, то есть Великобританию (Schedule 1, п. 10(4)(b))
Услуги британским компаниям — плательщикам VAT
LTD установлена в Великобритании: Входят в оборот; регистрация после £90 000
LTD — NETP (как правило: директор и управление за рубежом, в UK только адрес агента): Покупатель в Great Britain начисляет VAT по reverse charge; при только таких продажах регистрация может не понадобиться (п. 9.3 Notice 700/1)
Товары со склада в Великобритании, цифровые услуги частным лицам в Великобритании
LTD установлена в Великобритании: Регистрация после £90 000 за 12 месяцев или по прогнозу на 30 дней
LTD — NETP (как правило: директор и управление за рубежом, в UK только адрес агента): Регистрация с первой продажи
Счета без VAT: когда это законно
Пока у компании нет обязанности регистрироваться, она выставляет счета без VAT и без VAT-номера, и это законно. Так работает большинство LTD, которые оказывают услуги бизнес-клиентам за пределами Великобритании. VAT-номер в счете появляется только после регистрации, вместе с регулярными декларациями VAT.
Документы, которые стоит хранить по каждому иностранному клиенту: договор, данные о его стране и о том, что он покупает услугу для бизнеса (например, его VAT-номер в ЕС). Они подтверждают место оказания услуги, если HMRC или банк зададут вопрос.
Добровольная регистрация ради вычета
Зарегистрироваться можно и без обязанности, двумя путями:
- Schedule 1, п. 9: компания делает или собирается делать облагаемые поставки в Великобритании;
- Schedule 1, п. 10: все поставки компании сделаны за пределами Великобритании, но были бы облагаемыми, если бы делались в ней, и облагаемых поставок в Великобритании компания не делает и не собирается делать (п. 10(3)(b)). Условие закона: business establishment или обычное проживание в Великобритании, а для компании обычное проживание — место учреждения (п. 10(3)(a) и 10(4)(b)). HMRC в п. 2.9 Notice 700/1 и VATREG23250 добавляет практическое условие: компания получает облагаемые поставки от британских плательщиков VAT или импортирует товары и вправе вернуть этот налог.
Смысл добровольной регистрации — вычет входящего VAT: с британской бухгалтерии, аренды, софта, рекламы, импорта товаров. По нашей практике она окупается, когда у компании заметные расходы с британским VAT или покупатели в Великобритании сами плательщики VAT и возмещают налог из счета. Цена регистрации — регулярные декларации и более строгий учет, поэтому решение принимают по расчету на год вперед.
Для NETP путь через п. 10 открыт: закон приравнивает «обычное проживание» компании к месту ее учреждения, а британская LTD учреждена в Великобритании (Schedule 1, п. 10(4)(b)). HMRC при этом проверяет, есть ли у компании британские расходы с VAT или импорт с правом на вычет (п. 2.9 Notice 700/1).
Ежемесячная проверка: чек-лист владельца LTD
- В конце каждого месяца сложите облагаемые поставки в Великобритании за последние 12 месяцев. Услуги иностранным бизнес-клиентам и освобожденные поставки считайте отдельно.
- Оцените прогноз на ближайшие 30 дней: один крупный британский контракт может запустить второй тест.
- Проверьте статус компании: переехал ли директор в Великобританию, появились ли там сотрудники или рабочий офис. От этого зависит, работает ли для вас порог £90 000.
- Для NETP отслеживайте первую продажу электронных услуг частному лицу в Великобритании, услуги, связанные с британской недвижимостью или мероприятиями, и продажу товара со склада в Великобритании: это момент регистрации.
- Храните договоры и данные клиентов, подтверждающие место оказания услуг.
Учет и отчетность британской компании, включая расчет оборота для VAT, мы ведем в рамках услуги бухгалтерские услуги в Великобритании. Если компания только открывается, сначала стоит прочитать раздел регистрация компании в Великобритании: структура управления, выбранная на старте, определяет статус компании для VAT. Регистрация VAT-номеров в странах ЕС собрана в разделе VAT регистрация, учет компаний с владельцами в разных странах — в разделе бухгалтерия иностранной компании. Где платит налоги сам владелец, разбираем в гиде налоговое резидентство.
Частые вопросы
Нужен ли VAT-номер английской компании, если все клиенты в ЕС?
Для консалтинга, разработки и других услуг бизнес-клиентам из ЕС регистрация VAT в Великобритании по общему правилу не требуется: место оказания таких услуг — страна клиента (s.7A VAT Act 1994), налог там начисляет сам клиент по reverse charge. Исключения Schedule 4A — услуги, связанные с недвижимостью в Великобритании, и мероприятия в Великобритании.
Какой порог регистрации VAT в Великобритании в 2026 году?
£90 000 облагаемого оборота в Великобритании за скользящие 12 месяцев или в прогнозе на ближайшие 30 дней. Порог действует с 1 апреля 2024 года и сохранен на период с 1 апреля 2026 по 31 марта 2027 года. Он применяется только к компаниям, установленным в Великобритании.
Что такое NETP в британском VAT?
NETP (non-established taxable person) — плательщик, у которого нет establishment в Великобритании. Для него порога нет: регистрироваться нужно с первой облагаемой поставки в Великобритании (Schedule 1A VAT Act 1994). Когда все продажи в Великобритании идут плательщикам VAT в Great Britain по reverse charge, регистрация может не понадобиться (п. 9.3 Notice 700/1).
Делает ли адрес регистрационного агента LTD установленной в Великобритании?
Адрес агента сам по себе установленность не создает. По позиции HMRC (VAT Notice 700/1, п. 9.2, и VATREG37150) зарегистрированный, сервисный или виртуальный офис и пересылка почты establishment не дают. Значение имеют место управления бизнесом и постоянное присутствие людей и ресурсов в Великобритании.
Можно ли выставлять счета без VAT?
Да, пока у компании нет обязанности зарегистрироваться. Счета без VAT и без VAT-номера законны; после регистрации компания начисляет VAT на облагаемые поставки в Великобритании и указывает свой номер.
В какой срок регистрироваться после превышения порога?
В течение 30 дней с конца месяца, в котором облагаемый оборот за 12 месяцев превысил £90 000. По тесту следующих 30 дней — в течение 30 дней с момента, когда появилось ожидание превышения. При опоздании VAT платят со всех облагаемых продаж в Великобритании с даты, когда нужно было зарегистрироваться.
Когда выгодна добровольная регистрация VAT?
Когда у компании заметные расходы с британским VAT, импорт или покупатели в Великобритании — плательщики VAT. Регистрация дает вычет входящего налога. Для компании, у которой только зарубежные поставки, она доступна при establishment в Великобритании или, для британской LTD, в силу ее учреждения в Великобритании (Schedule 1, п. 10).
Скажем, установлена ли компания в Великобритании для VAT, какие продажи входят в оборот и нужна ли регистрация сейчас. Учет и декларации после регистрации ведет та же команда, Crystal Tax работает с 2012 года.
Или выберите время для разговора: бесплатная консультация.
Источники
- Value Added Tax Act 1994, s.3: плательщик VAT
- Value Added Tax Act 1994, s.4: облагаемая поставка в Великобритании
- Value Added Tax Act 1994, s.7A: место оказания услуг
- Value Added Tax Act 1994, Schedule 1: пороги, добровольная регистрация, снятие с учета
- Value Added Tax Act 1994, Schedule 1A: регистрация NETP
- HMRC: VAT Notice 700/1 Who should register for VAT
- HMRC: VAT Notice 700/1 Supplement, пороги с 1 апреля 2026 года
- HMRC: VAT Registration Manual, VATREG37150
- HMRC: VAT Registration Manual, VATREG37200: NETP и reverse charge
- HMRC: VAT Registration Manual, VATREG23250: добровольная регистрация без поставок в UK
- GOV.UK: Register for VAT
- Finance Act 2008, Schedule 41: штрафы за неуведомление
- HMRC: CC/FS11 Penalties for failure to notify
- GOV.UK: VAT rates
- Директива Совета 2006/112/EC, ст. 44 и 196